Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Q173382
Contabilidade Geral
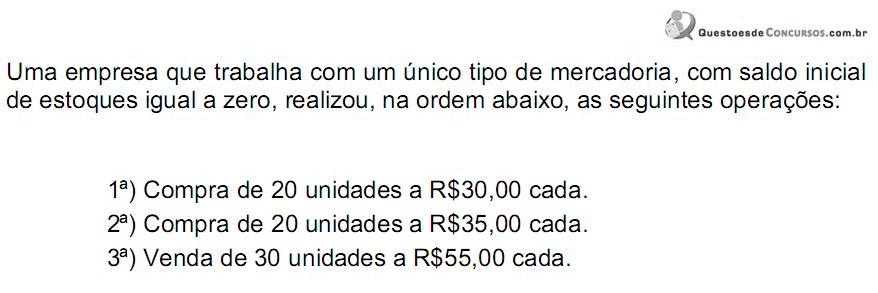
Tendo em vista que esta empresa adota o Método do Custo Médio Ponderado Móvel e desconsiderando a incidência de impostos, assinale a opção que apresenta o Custo das Mercadorias Vendidas.
Q173377
Contabilidade Geral
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173326
Contabilidade Geral
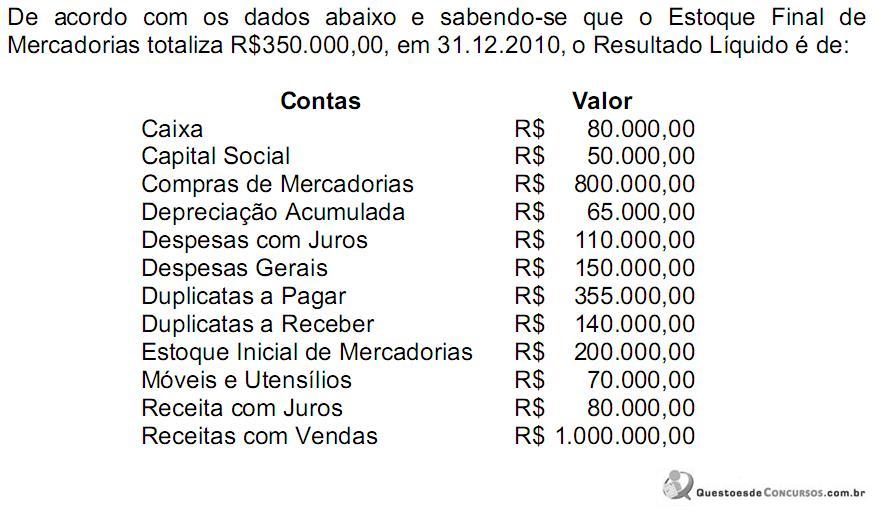
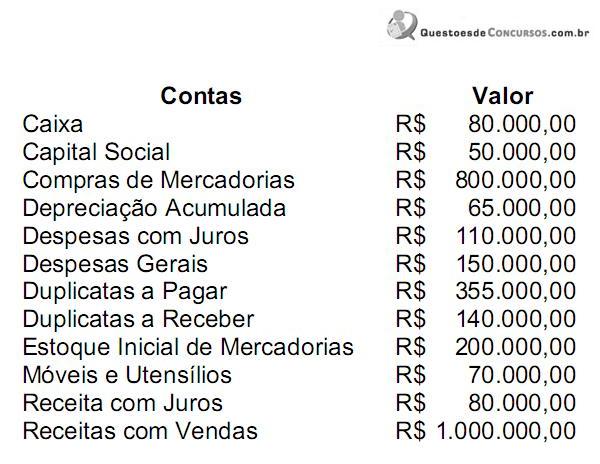
De acordo com os dados abaixo e sabendo-se que o Estoque Final de Mercadorias totaliza R$ 350.000,00, em 31.12.2010, o Resultado Líquido é de:
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173318
Contabilidade Geral
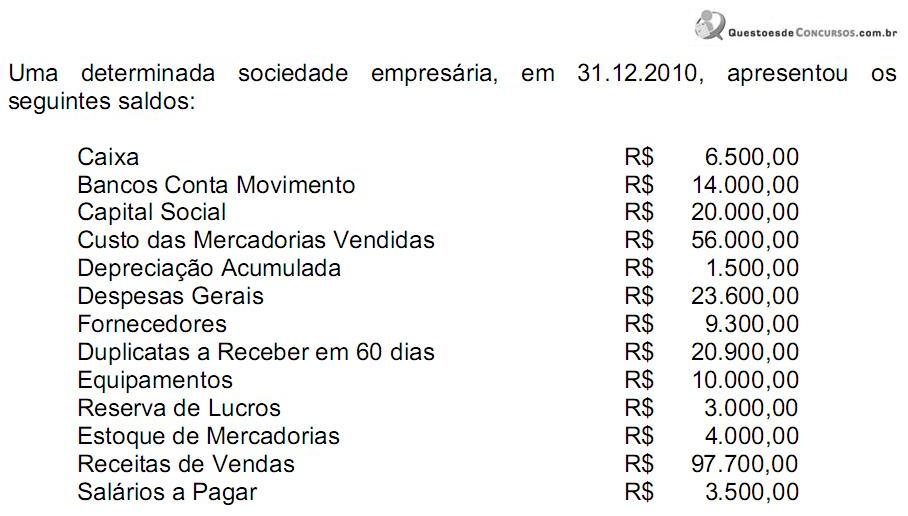
Após a apuração do Resultado do Período e antes da sua destinação, o total do Patrimônio Líquido e o total do Ativo Circulante são, respectivamente:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Técnico de Contabilidade |
Q155188
Contabilidade Geral
A Comercial Angolana Ltda. comprou mercadorias a prazo, conforme Nota Fiscal emitida pela Moçambique Ltda., no valor de R$ 100.000,00, incidindo 18% de ICMS. Vendeu a prazo 80% dessa mercadoria, conforme Nota Fiscal no valor de R$ 112.000,00, incidindo também 18% de ICMS.
Considerando-se exclusivamente essa operação, o valor do ICMS a recolher pela Comercial Angolana será, em reais, de
Considerando-se exclusivamente essa operação, o valor do ICMS a recolher pela Comercial Angolana será, em reais, de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Técnico de Contabilidade |
Q155187
Contabilidade Geral
Dados extraídos das operações da Empresa OPO Ltda.
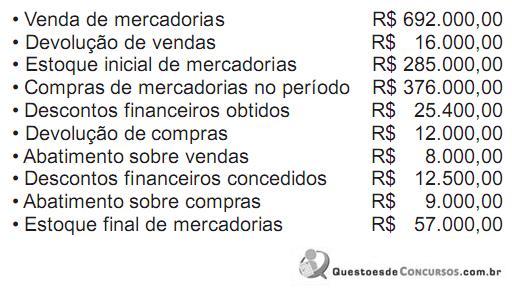
Considerando exclusivamente as informações acima, e desconsiderando a incidência de impostos, o lucro bruto do período foi, em reais, de
Considerando exclusivamente as informações acima, e desconsiderando a incidência de impostos, o lucro bruto do período foi, em reais, de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Técnico de Contabilidade |
Q155183
Contabilidade Geral
Uma empresa tributada pelo lucro real trimestral iniciou suas atividades em janeiro/2011. Nos meses de fevereiro e março de 2011, essa empresa apurou um lucro real de R$ 500.000,00.
Considerando-se a legislação fiscal vigente no primeiro trimestre de 2011, o Imposto de Renda da empresa, nesse trimestre, em reais, é
Considerando-se a legislação fiscal vigente no primeiro trimestre de 2011, o Imposto de Renda da empresa, nesse trimestre, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Técnico de Contabilidade |
Q155182
Contabilidade Geral
As multas, em geral, não são consideradas como dedutíveis da base de cálculo da Contribuição Social sobre o Lucro (CSLL), embora existam alguns tipos de multas que são dedutíveis dessa base, como as multas
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Técnico de Contabilidade |
Q155172
Contabilidade Geral
A legislação societária estabelece que os acionistas têm direito a receber um dividendo obrigatório anual, além das regras para estabelecer esse mesmo dividendo obrigatório quando ele for omisso no estatuto da companhia.
Nesse caso, os acionistas têm direito à metade do lucro líquido do exercício diminuído ou acrescido da importância destinada à formação da reserva legal e da importância destinada à formação da reserva
Nesse caso, os acionistas têm direito à metade do lucro líquido do exercício diminuído ou acrescido da importância destinada à formação da reserva legal e da importância destinada à formação da reserva
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154763
Contabilidade Geral
Em 02 de abril de 2011, a Comercial Futura S/A, tributada pelo lucro real, apresentou as seguintes informações, relativas ao mês de março de 2011:
Venda de mercadorias para mercado interno R$ 1.000.000,00
Devolução de vendas feitas pelos clientes R$ 120.000,00
Descontos incondicionais concedidos a clientes R$ 80.000,00
Descontos concedidos a clientes por pagamentos realizados antes do vencimento R$ 50.000,00
Recebimento de juros sobre o capital próprio R$ 100.000,00
Considere somente as informações recebidas da Comercial Futura S/A e as determinações fiscais vigentes sobre a contribuição da Cofins, no método não cumulativo, adotado pela Comercial Futura S/A no cálculo de sua contribuição para a Cofins.
O valor devido a esse título, referente ao mês de março de 2011, em reais, é
Venda de mercadorias para mercado interno R$ 1.000.000,00
Devolução de vendas feitas pelos clientes R$ 120.000,00
Descontos incondicionais concedidos a clientes R$ 80.000,00
Descontos concedidos a clientes por pagamentos realizados antes do vencimento R$ 50.000,00
Recebimento de juros sobre o capital próprio R$ 100.000,00
Considere somente as informações recebidas da Comercial Futura S/A e as determinações fiscais vigentes sobre a contribuição da Cofins, no método não cumulativo, adotado pela Comercial Futura S/A no cálculo de sua contribuição para a Cofins.
O valor devido a esse título, referente ao mês de março de 2011, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154760
Contabilidade Geral
Em dezembro de 2009, a Indústria Doirada S/A comprou uma máquina operatriz, com vida útil estimada em 8 anos e início da utilização no processo produtivo a partir de 01 de janeiro de 2010, em turno único, pagando R$ 2.000.000,00 à vista, sob a égide do Decreto nº 6.006/2006.
Esse Decreto concede o benefício fiscal de crédito da Contribuição Social sobre o Lucro Líquido (CSLL) à razão de 25% da depreciação.
Em março de 2010, a Indústria Doirada S/A, enquadrada no regime de lucro trimestral, apresentou as seguintes informações:
Demonstração do resultado referente ao trimestre 01 de janeiro a 31 de março de 2010 (em reais)
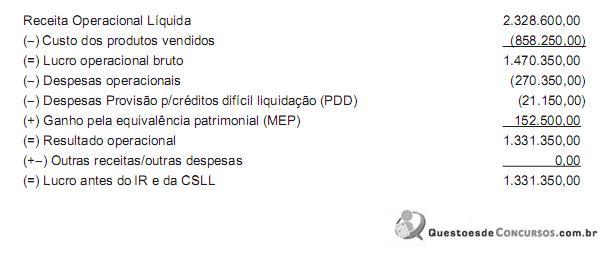
Outras informações fornecidas pela Indústria Doirada S/A:
• base de cálculo negativa em anos anteriores - R$ 452.148,00;
• o ICMS incidente sobre este bem do imobilizado não foi aproveitado;
• não existe o direito ao bônus de 1% da CSLL;
• a depreciação foi calculada pelo método das quotas constantes.
Conforme as informações recebidas e as determinações fiscais relacionadas com a matéria, o valor a pagar, referente à CSLL do primeiro trimestre de 2010, em reais, é
Esse Decreto concede o benefício fiscal de crédito da Contribuição Social sobre o Lucro Líquido (CSLL) à razão de 25% da depreciação.
Em março de 2010, a Indústria Doirada S/A, enquadrada no regime de lucro trimestral, apresentou as seguintes informações:
Demonstração do resultado referente ao trimestre 01 de janeiro a 31 de março de 2010 (em reais)
Outras informações fornecidas pela Indústria Doirada S/A:
• base de cálculo negativa em anos anteriores - R$ 452.148,00;
• o ICMS incidente sobre este bem do imobilizado não foi aproveitado;
• não existe o direito ao bônus de 1% da CSLL;
• a depreciação foi calculada pelo método das quotas constantes.
Conforme as informações recebidas e as determinações fiscais relacionadas com a matéria, o valor a pagar, referente à CSLL do primeiro trimestre de 2010, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154757
Contabilidade Geral
Ao ocorrer o arbitramento do lucro, qualquer que seja a hipótese dentre as previstas no RIR/99, e sendo conhecida a Receita Bruta da companhia, o Imposto de Renda arbitrado será apurado pela utilização das taxas determinadas para o Lucro Presumido, acrescidas de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154743
Contabilidade Geral
A Lei Societária, após as alterações feitas até 2010, define, com clareza, por meio da Demonstração do Resultado do Exercício (DRE), o conceito de Lucro Líquido, estabelecendo os critérios de classificação de certas despesas, inclusive do Imposto de Renda e das participações, quando for o caso.
O Lucro ou Prejuízo Líquido apurado na DRE é o denominado
O Lucro ou Prejuízo Líquido apurado na DRE é o denominado
Ano: 2011
Banca:
CEPERJ
Órgão:
SEEDUC-RJ
Prova:
CEPERJ - 2011 - SEDUC-RJ - Professor - Administração |
Q141235
Contabilidade Geral

O valor do lucro líquido do exercício é:
Ano: 2011
Banca:
CEPERJ
Órgão:
SEEDUC-RJ
Prova:
CEPERJ - 2011 - SEDUC-RJ - Professor - Administração |
Q141234
Contabilidade Geral
O valor do lucro bruto é:
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111360
Contabilidade Geral
Texto associado
Considerando os aspectos relacionados à contabilidade tributária,
notadamente no que se refere a fato gerador, base de cálculo e
espécies tributárias, julgue os itens a seguir.
notadamente no que se refere a fato gerador, base de cálculo e
espécies tributárias, julgue os itens a seguir.
Nas entidades sem fins lucrativos, não há incidência de PIS sobre a folha de salários.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111359
Contabilidade Geral
Texto associado
Considerando os aspectos relacionados à contabilidade tributária,
notadamente no que se refere a fato gerador, base de cálculo e
espécies tributárias, julgue os itens a seguir.
notadamente no que se refere a fato gerador, base de cálculo e
espécies tributárias, julgue os itens a seguir.
Pessoas jurídicas obrigadas à apuração do resultado pelo lucro real que optarem pelo pagamento mensal por estimativa devem apurar o resultado no final do ano calendário mediante a escrituração contábil e elaboração das demonstrações financeiras, não estando obrigadas a demonstrar o cálculo do lucro pelo LALUR.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111352
Contabilidade Geral
Texto associado
A respeito da contabilidade tributária, julgue os itens seguintes.
A conta contábil imposto de renda retido na fonte a recolher, resultante da obrigação de recolher os valores retidos sobre salários dos empregados, na folha de pagamento da empresa, representa despesa operacional e tributária da entidade.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111350
Contabilidade Geral
Texto associado
A respeito da contabilidade tributária, julgue os itens seguintes.
A base de cálculo da contribuição social sobre o lucro é o resultado contábil do exercício, sem o cálculo do imposto de renda, considerando-se os ajustes previstos na legislação pertinente.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111323
Contabilidade Geral
Texto associado
Considerando que determinada empresa tenha vendido, à vista, um
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
Na demonstração de resultados do exercício, segundo previsão da Lei n. o 6.404/1976 (Lei das Sociedades por Ações) e suas atualizações, o resultado obtido na alienação do imobilizado deverá ser registrado como outras receitas e servirá de base para a apuração do resultado antes dos tributos.

 Conheça nossos planos