Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90400
Contabilidade Geral
Texto associado
Em cada um dos itens de 19 a 28, é apresentada uma situação
hipotética, seguida de uma assertiva a ser julgada.
hipotética, seguida de uma assertiva a ser julgada.
Após três anos de uso, um ativo imobilizado adquirido por R$ 40.000,00 tem 40% do seu custo depreciado; nesse momento, ele é vendido por R$ 20.000,00. Nessa situação, a empresa obteve um lucro de R$ 20.000,00 em outros resultados operacionais.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90399
Contabilidade Geral
Texto associado
Em cada um dos itens de 19 a 28, é apresentada uma situação
hipotética, seguida de uma assertiva a ser julgada.
hipotética, seguida de uma assertiva a ser julgada.
No final do período contábil, após os lançamentos de ajustes, uma entidade obteve os seguintes saldos contábeis.
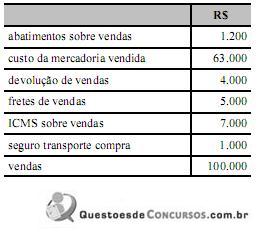
Nessa situação, as vendas líquidas do período somaram R$ 25.000,00.
Nessa situação, as vendas líquidas do período somaram R$ 25.000,00.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90393
Contabilidade Geral
Texto associado
Em cada um dos itens de 19 a 28, é apresentada uma situação
hipotética, seguida de uma assertiva a ser julgada.
hipotética, seguida de uma assertiva a ser julgada.
Uma empresa que ocupou imóvel de terceiros para realizar suas atividades operacionais, na última renovação do contrato de aluguel, negociou as seguintes condições com o locador: prazo de aluguel: 24 meses; aluguel mensal de R$ 2.000,00; e desconto, no caso de pagamento adiantado dos aluguéis, de 15%. Em 30 de setembro de 2010, a empresa locatária pagou R$ 40.800,00, beneficiando-se do desconto acertado. Nesse caso, ao final do exercício de 2010, a empresa deveria registrar o valor de R$ 5.100,00 como despesa e de R$ 35.700,00 como ativo circulante.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90379
Contabilidade Geral
Texto associado
Em cada um dos próximos itens, é apresentada uma situação
hipotética, seguida de uma assertiva a ser julgada acerca de
escrituração e análise e conciliações contábeis.
hipotética, seguida de uma assertiva a ser julgada acerca de
escrituração e análise e conciliações contábeis.
Os lançamentos de encerramento de contas de resultado foram realizados ao final de um período contábil. Nessa situação, as contas de receitas, de despesas e de custos deverão ser zeradas em contrapartida com uma conta de apuração de resultado do exercício.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
PREVIC
Prova:
CESPE - 2011 - PREVIC - Técnico Administrativo - Específicos |
Q89688
Contabilidade Geral
Texto associado
Julgue os itens a seguir, a respeito de reservas, provisões, contas patrimoniais e contas de resultado.
O encerramento das contas de resultado tem como finalidade a determinação do lucro líquido.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
PREVIC
Prova:
CESPE - 2011 - PREVIC - Técnico Administrativo - Específicos |
Q89687
Contabilidade Geral
Texto associado
Julgue os itens a seguir, a respeito de reservas, provisões, contas patrimoniais e contas de resultado.
Materiais de limpeza adquiridos em março de 2010, pagos em abril de 2010 e consumidos em maio de 2010 devem ter sido apropriados na demonstração do resultado do exercício em abril de 2010.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
PREVIC
Prova:
CESPE - 2011 - PREVIC - Técnico Administrativo - Específicos |
Q89686
Contabilidade Geral

Se, em abril de 2010, a companhia Alfa tiver prestado serviços a prazo para um cliente no valor de R$ 30.000,00, então ela terá auferido prejuízo de R$ 5.000,00.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE / CEBRASPE - 2011 - TRE-ES - Analista - Contabilidade - Específicos |
Q89543
Contabilidade Geral
Texto associado
Em relação ao encerramento do exercício social e às normas legais
aplicáveis à contabilidade, julgue os próximos itens.
aplicáveis à contabilidade, julgue os próximos itens.
As empresas são livres para estabelecer os critérios que desejarem para a determinação dos dividendos a distribuir, contanto que respeitem os direitos dos acionistas.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE / CEBRASPE - 2011 - TRE-ES - Analista - Contabilidade - Específicos |
Q89542
Contabilidade Geral
Texto associado
Em relação ao encerramento do exercício social e às normas legais
aplicáveis à contabilidade, julgue os próximos itens.
aplicáveis à contabilidade, julgue os próximos itens.
Se determinada empresa apresentou lucro no final do exercício, a provisão para o imposto de renda somente deverá ser constituída após o pagamento das participações estatutárias.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE / CEBRASPE - 2011 - TRE-ES - Analista - Contabilidade - Específicos |
Q89541
Contabilidade Geral
Texto associado
Em relação ao encerramento do exercício social e às normas legais
aplicáveis à contabilidade, julgue os próximos itens.
aplicáveis à contabilidade, julgue os próximos itens.
A demonstração do resultado do exercício não abrange a forma como o lucro eventualmente apurado será distribuído, mas inclui as participações de debêntures, empregados, administradores e partes beneficiárias.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
PC-ES
Prova:
CESPE - 2011 - PC-ES - Perito Criminal - Específicos |
Q88906
Contabilidade Geral
Texto associado
Acerca das demonstrações contábeis previstas na legislação
societária brasileira, julgue os itens seguintes.
societária brasileira, julgue os itens seguintes.
As operações realizadas pela entidade em determinado exercício social, incluindo receitas, custos e despesas, são representadas em uma demonstração estática denominada demonstração do resultado do exercício.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
PC-ES
Prova:
CESPE - 2011 - PC-ES - Perito Criminal - Específicos |
Q88905
Contabilidade Geral
Texto associado
Acerca das demonstrações contábeis previstas na legislação
societária brasileira, julgue os itens seguintes.
societária brasileira, julgue os itens seguintes.
Para apuração do lucro bruto, deve-se deduzir das receitas líquidas o custo dos produtos ou mercadorias vendidas e dos serviços prestados.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
PREVIC
Provas:
CESPE - 2011 - PREVIC - Analista Administrativo - Contabilidade
|
CESPE - 2011 - PREVIC - Especialista em Previdência Complementar - Finanças e Contábil |
Q88828
Contabilidade Geral
Texto associado
A elaboração dos demonstrativos contábeis obedece a regras
estabelecidas nas normas legais e técnicas. Acerca desse assunto,
julgue o item subsequente.
estabelecidas nas normas legais e técnicas. Acerca desse assunto,
julgue o item subsequente.
Quando há previsão no estatuto de determinada companhia para a participação dos empregados no lucro apurado, essa participação deve ser paga obrigatoriamente antes das parcelas relativas a administradores e partes beneficiárias.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
PREVIC
Provas:
CESPE - 2011 - PREVIC - Analista Administrativo - Contabilidade
|
CESPE - 2011 - PREVIC - Especialista em Previdência Complementar - Finanças e Contábil |
Q88827
Contabilidade Geral
Texto associado
A elaboração dos demonstrativos contábeis obedece a regras
estabelecidas nas normas legais e técnicas. Acerca desse assunto,
julgue o item subsequente.
estabelecidas nas normas legais e técnicas. Acerca desse assunto,
julgue o item subsequente.
O lucro bruto calculado na demonstração do resultado do exercício inclui as receitas decorrentes de aplicações no mercado de títulos mobiliários, independentemente da natureza da entidade.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
PREVIC
Provas:
CESPE - 2011 - PREVIC - Analista Administrativo - Contabilidade
|
CESPE - 2011 - PREVIC - Especialista em Previdência Complementar - Finanças e Contábil |
Q88825
Contabilidade Geral
Texto associado
Julgue o item que se segue, relativos à prática contábil.
Algumas despesas e receitas devem ser excluídas dos grupos de resultados para integrar os grupos patrimoniais da entidade, em função de definições decorrentes da competência do exercício.
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88253
Contabilidade Geral
A Comercial Lua e Meia Ltda., tributada pelo lucro presumido, apresentou as seguintes informações ocorridas em suas atividades comerciais normais, em abril de 2010, em reais:
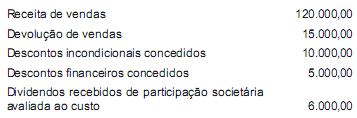
Adotando-se exclusivamente as informações recebidas e considerando-se as determinações fiscais em vigor, o valor da COFINS devido em abril/2010, em reais, é de
Adotando-se exclusivamente as informações recebidas e considerando-se as determinações fiscais em vigor, o valor da COFINS devido em abril/2010, em reais, é de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88252
Contabilidade Geral
A Empresa Credita Ltda., prestadora de serviços de assessoria creditícia, tributada pelo lucro arbitrado, apresentou a seguinte relação dos serviços prestados a seus clientes, em maio/2010, recebidos em dinheiro, no próprio dia do serviço
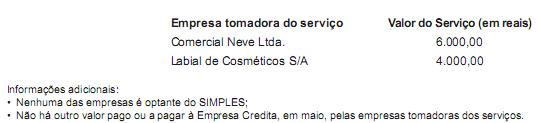
O valor total da COFINS retido na fonte, nos pagamentos efetuados à Empresa Credita no mês de maio/2010, em reais, pelas empresas tomadoras dos serviços, é de
O valor total da COFINS retido na fonte, nos pagamentos efetuados à Empresa Credita no mês de maio/2010, em reais, pelas empresas tomadoras dos serviços, é de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88250
Contabilidade Geral
A Empresa Valdemar Ltda., prestadora de serviços de assessoria e administração de contas a pagar e a receber, tributada pelo lucro presumido, apresentou a seguinte relação dos serviços prestados a seus clientes, em abril/2010, recebidos em dinheiro, no próprio dia do serviço:
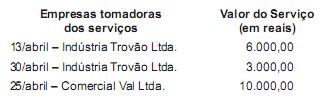
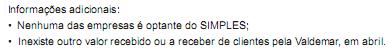
O valor total do PIS retido na fonte, nos pagamentos efetuados à Empresa Valdemar no mês de abril/2010, pelas empresas tomadoras dos serviços, em reais, é
O valor total do PIS retido na fonte, nos pagamentos efetuados à Empresa Valdemar no mês de abril/2010, pelas empresas tomadoras dos serviços, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88247
Contabilidade Geral
A Comercial Bastos Ltda., localizada na capital de São Paulo, onde o ICMS interno é 18%, vendeu mercadorias, a prazo, por R$ 100.000,00, para um consumidor final, não contribuinte do ICMS, localizado na Bahia, onde o ICMS interno é 17%. Considerando-se as informações recebidas e as determinações da legislação do ICMS sobre a incidência desse imposto nas operações interestaduais, o valor do ICMS, devido pela Comercial Bastos, nessa operação, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88246
Contabilidade Geral
A Agreste, uma Fundação Federal, efetuou os seguintes pagamentos no mês de agosto/2010, referentes ao próprio mês de agosto:
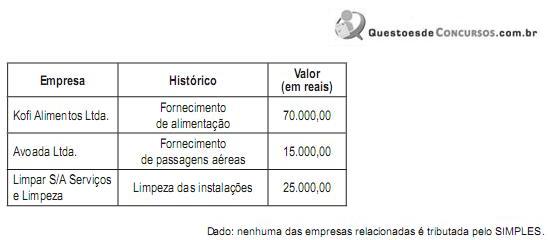
Considerando-se as informações recebidas e as determinações fiscais referentes à retenção de tributos e contribuições por órgãos públicos federais, o valor total de imposto de renda retido pela Agreste, nos pagamentos realizados em agosto/2010, em reais, é de
Considerando-se as informações recebidas e as determinações fiscais referentes à retenção de tributos e contribuições por órgãos públicos federais, o valor total de imposto de renda retido pela Agreste, nos pagamentos realizados em agosto/2010, em reais, é de

 Conheça nossos planos