Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105557
Contabilidade Geral
Até 20 de agosto de 2010, uma empresa possuía os seguintes saldos em relação às suas operações:
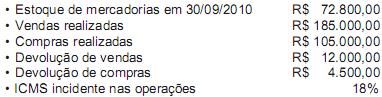
Entre 21 e 31 de outubro, essa empresa realizou as operações a seguir.
• Aquisição de mercadorias para revenda no valor de R$ 45.000,00
• Venda de Mercadorias no valor de R$ 80.000,00
• Devolução de vendas no valor de R$ 2.500,00
• ICMS incidente nas operações: 18%
O estoque final de mercadorias em outubro foi de R$ 65.110,00. Com base nessas informações e utilizando-se a boa técnica contábil, o custo das mercadorias vendidas apurado em outubro de 2010 foi, em reais, de
Entre 21 e 31 de outubro, essa empresa realizou as operações a seguir.
• Aquisição de mercadorias para revenda no valor de R$ 45.000,00
• Venda de Mercadorias no valor de R$ 80.000,00
• Devolução de vendas no valor de R$ 2.500,00
• ICMS incidente nas operações: 18%
O estoque final de mercadorias em outubro foi de R$ 65.110,00. Com base nessas informações e utilizando-se a boa técnica contábil, o custo das mercadorias vendidas apurado em outubro de 2010 foi, em reais, de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105556
Contabilidade Geral
A Comercial Farol Ltda. apresentou, em julho de 2010, os seguintes dados:
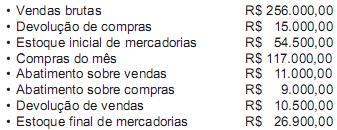
Desconsiderando-se os efeitos de qualquer tipo de tributação, o lucro bruto apurado em 31/07/2010 na Comercial Farol Ltda., em reais, é de
Desconsiderando-se os efeitos de qualquer tipo de tributação, o lucro bruto apurado em 31/07/2010 na Comercial Farol Ltda., em reais, é de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105535
Contabilidade Geral
As informações sobre o desempenho da empresa são fornecidas, basicamente, pela demonstração
Ano: 2011
Banca:
FCC
Órgão:
TRE-RN
Prova:
FCC - 2011 - TRE-RN - Analista Judiciário - Contabilidade |
Q105269
Contabilidade Geral
É uma receita tributável pelo Programa de Integração Social (PIS) no regime de incidência não cumulativo:
Ano: 2011
Banca:
FCC
Órgão:
TRE-RN
Prova:
FCC - 2011 - TRE-RN - Analista Judiciário - Contabilidade |
Q105268
Contabilidade Geral
Dados do mês de outubro de 2010, referentes à Cia. Comercial Campinas, em R$:
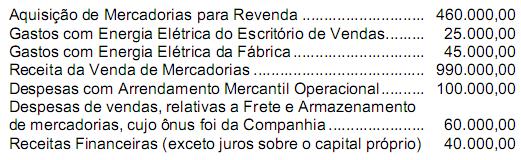
Sabendo-se que a Cia. é contribuinte da COFINS na sistemática não cumulativa, o valor devido dessa contribuição, referente ao mês de outubro de 2010, é, em R$,
Sabendo-se que a Cia. é contribuinte da COFINS na sistemática não cumulativa, o valor devido dessa contribuição, referente ao mês de outubro de 2010, é, em R$,
Ano: 2011
Banca:
FCC
Órgão:
TRE-RN
Prova:
FCC - 2011 - TRE-RN - Analista Judiciário - Contabilidade |
Q105267
Contabilidade Geral
A Cia. Esmeralda recolhe a Contribuição Social sobre o Lucro Líquido com base no resultado presumido. No 1o trimestre de 2010, foram extraídos os seguintes dados de sua escrituração contábil, em R$:
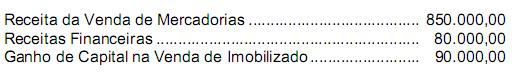
Com base nessas informações, o valor da CSLL devida nesse trimestre pela Companhia montou a, em R$,
Com base nessas informações, o valor da CSLL devida nesse trimestre pela Companhia montou a, em R$,
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105194
Contabilidade Geral
A Contribuição para o Programa de Integração Social (PIS)
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105193
Contabilidade Geral
Os seguintes dados foram extraídos da escrituração contábil da Cia. XYZ, relativos ao mês de setembro de 2010, em R$:
Receita Bruta de Vendas............................... 900.000,00
Devoluções de Vendas.................................. 20.000,00
Despesas de Arrendamento Mercantil
Operacional (o arrendador é pessoa jurídica) 40.000,00
Despesas de Depreciação de Bens Utiliza-
dos na Produção ........................................... 90.000,00
Valor de Aquisição de Bens para Revenda ... 400.000,00
Despesas de Energia Elétrica ....................... 60.000,00
Sabendo-se que a Cia. XYZ é tributada pela COFINS com base na sistemática não cumulativa, o valor da referida contribuição devida nesse mês é, em R$, de
Receita Bruta de Vendas............................... 900.000,00
Devoluções de Vendas.................................. 20.000,00
Despesas de Arrendamento Mercantil
Operacional (o arrendador é pessoa jurídica) 40.000,00
Despesas de Depreciação de Bens Utiliza-
dos na Produção ........................................... 90.000,00
Valor de Aquisição de Bens para Revenda ... 400.000,00
Despesas de Energia Elétrica ....................... 60.000,00
Sabendo-se que a Cia. XYZ é tributada pela COFINS com base na sistemática não cumulativa, o valor da referida contribuição devida nesse mês é, em R$, de
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105191
Contabilidade Geral
Considerando a legislação em vigor, a Contribuição Social sobre o Lucro Líquido
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105190
Contabilidade Geral
Em relação ao Livro de Apuração do Lucro Real (LALUR), é correto afirmar:
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105189
Contabilidade Geral
As seguintes informações foram extraídas da escrituração contábil e fiscal da Cia. Araras, que é optante pela tributação do Imposto de Renda das Pessoas Jurídicas com base no lucro real trimestral, em R$:
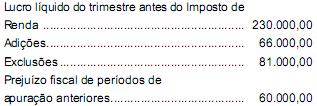
O lucro real da companhia nesse trimestre, sabendo-se que ela utilizou o máximo permitido pela legislação para a compensação de prejuízos, é, em R$,
O lucro real da companhia nesse trimestre, sabendo-se que ela utilizou o máximo permitido pela legislação para a compensação de prejuízos, é, em R$,
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105184
Contabilidade Geral
O VENDOR é uma das modalidades de crédito oferecida para seus clientes pelos bancos. Considere as afirmações a seguir relativas a essa operação:
I. O vendedor é um avalista do crédito concedido ao comprador.
II. A operação propicia a redução da incidência do ICMS sobre vendas do fornecedor, já que o preço a prazo é normalmente maior que o preço à vista.
III. Consiste em um desconto de duplicatas com taxas mais favorecidas para o vendedor, mas depende da análise do risco de crédito representado pelo comprador.
IV. Caso o comprador não honre a negociação, o banco debita o valor diretamente na conta corrente do vendedor, não lhe concedendo prazo para quitar a coobrigação.
V. Propicia uma redução dos custos com administração de recebíveis por vendas a prazo.
Está correto o que se afirma APENAS em
I. O vendedor é um avalista do crédito concedido ao comprador.
II. A operação propicia a redução da incidência do ICMS sobre vendas do fornecedor, já que o preço a prazo é normalmente maior que o preço à vista.
III. Consiste em um desconto de duplicatas com taxas mais favorecidas para o vendedor, mas depende da análise do risco de crédito representado pelo comprador.
IV. Caso o comprador não honre a negociação, o banco debita o valor diretamente na conta corrente do vendedor, não lhe concedendo prazo para quitar a coobrigação.
V. Propicia uma redução dos custos com administração de recebíveis por vendas a prazo.
Está correto o que se afirma APENAS em
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105177
Contabilidade Geral
A Cia. Arco-Íris optou por ser tributada pelo Imposto de Renda das Pessoas Jurídicas (IRPJ) com base no lucro real anual, no período de apuração, referente ao ano- calendário de 2009. Os seguintes dados foram extraídos de sua Declaração de Imposto de Renda das Pessoas Jurídicas de 2010, em R$:
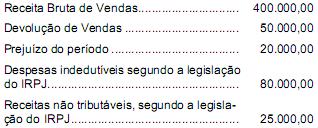
Sabe-se que:
I. o coeficiente de presunção de lucro da Cia. Arco Íris é de 8%.
II. as vendas brutas foram idênticas e iguais a R$ 100.000,00, por trimestre.
III. O único tipo de receita auferida pela Companhia nesse ano foi a proveniente das vendas.
IV. Não há prejuízos fiscais a compensar de períodos anteriores.
Se a Cia. tivesse optado, no início do ano calendário de 2009, pela tributação com base no lucro presumido, ela teria
Sabe-se que:
I. o coeficiente de presunção de lucro da Cia. Arco Íris é de 8%.
II. as vendas brutas foram idênticas e iguais a R$ 100.000,00, por trimestre.
III. O único tipo de receita auferida pela Companhia nesse ano foi a proveniente das vendas.
IV. Não há prejuízos fiscais a compensar de períodos anteriores.
Se a Cia. tivesse optado, no início do ano calendário de 2009, pela tributação com base no lucro presumido, ela teria
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105165
Contabilidade Geral
A Cia. Diamantina adquiriu uma mercadoria para revenda. O total da nota fiscal foi de R$ 1.100,00, sendo R$ 100,00 o valor correspondente ao Imposto sobre Produtos Industrializados. Dos tributos incidentes sobre as compras, apenas o ICMS, que foi cobrado com alíquota de 18%, é recuperável. Posteriormente, a companhia revendeu a mercadoria para terceiros pelo valor de R$ 1.800,00. Sabe- se que o valor total de PIS e COFINS pagos pela Companhia sobre essa receita foi de R$ 65,70 e que o ICMS incidiu na operação com alíquota de 18%. Se essa tivesse sido a única operação de vendas efetuada pela Companhia, no exercício, ela teria auferido um Lucro Bruto nessa operação, em R$, de
Ano: 2011
Banca:
FCC
Órgão:
TRT - 4ª REGIÃO (RS)
Prova:
FCC - 2011 - TRT - 4ª REGIÃO (RS) - Analista Judiciário - Contabilidade |
Q104895
Contabilidade Geral
Em conformidade com a ICPC-08, os dividendos
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104240
Contabilidade Geral
Texto associado
Com base na atual legislação societária, e considerando as técnicas
e os princípios contábeis, julgue os itens que se seguem.
e os princípios contábeis, julgue os itens que se seguem.
Aplicação financeira com rendimentos prefixados efetuada em dezembro de x2, com vencimento em fevereiro de x3, deve proporcionar a apropriação da receita financeira para os dois exercícios.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104233
Contabilidade Geral
Texto associado
Com base na Lei n.º 6.404/1976 e em alterações posteriores, julgue
os itens subsequentes.
os itens subsequentes.
A demonstração do resultado de exercício evidencia que, para a apuração do lucro bruto, deve-se fazer a subtração das despesas gerais e administrativas.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104221
Contabilidade Geral
Texto associado
Considere que o sistema contábil da empresa comercial Zeta S.A.
tenha se extraviado logo no primeiro exercício de constituição da
empresa, fundada em 1.º de março de x10, e que as seguintes
informações tenham sido recuperadas para a reconstituição do
balancete de verificação e elaboração das demonstrações contábeis
a serem levantadas em 31/12/x10.

Sabendo que não foram consideradas possíveis participações ou
destinações para o lucro, julgue os itens de 5 a 9 com base nas
informações acima.
tenha se extraviado logo no primeiro exercício de constituição da
empresa, fundada em 1.º de março de x10, e que as seguintes
informações tenham sido recuperadas para a reconstituição do
balancete de verificação e elaboração das demonstrações contábeis
a serem levantadas em 31/12/x10.
Sabendo que não foram consideradas possíveis participações ou
destinações para o lucro, julgue os itens de 5 a 9 com base nas
informações acima.
O total do ativo é igual a R$ 68.000.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104220
Contabilidade Geral
Texto associado
Considere que o sistema contábil da empresa comercial Zeta S.A.
tenha se extraviado logo no primeiro exercício de constituição da
empresa, fundada em 1.º de março de x10, e que as seguintes
informações tenham sido recuperadas para a reconstituição do
balancete de verificação e elaboração das demonstrações contábeis
a serem levantadas em 31/12/x10.
Sabendo que não foram consideradas possíveis participações ou
destinações para o lucro, julgue os itens de 5 a 9 com base nas
informações acima.
tenha se extraviado logo no primeiro exercício de constituição da
empresa, fundada em 1.º de março de x10, e que as seguintes
informações tenham sido recuperadas para a reconstituição do
balancete de verificação e elaboração das demonstrações contábeis
a serem levantadas em 31/12/x10.
Sabendo que não foram consideradas possíveis participações ou
destinações para o lucro, julgue os itens de 5 a 9 com base nas
informações acima.
O resultado antes da dedução do imposto de renda e da contribuição social sobre o lucro é igual a R$ 7.000.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Analista Judiciário - Contabilidade - Específicos |
Q103694
Contabilidade Geral
Texto associado
Julgue os itens que se seguem, relativos ao PIS/PASEP.
Há duas regras gerais de apuração para o PIS/PASEP: incidência não cumulativa e incidência cumulativa. Como a incidência não cumulativa acarretaria uma perda na arrecadação e, em princípio, essa perda deveria ser compensada, adotaram-se alíquotas diferentes: 0,65% para a incidência cumulativa e 1,65% para a não cumulativa.

 Conheça nossos planos