Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.131 questões


Uma empresa comercial de pequeno porte apresentou os seguintes saldos iniciais patrimoniais em 01/01/2025:
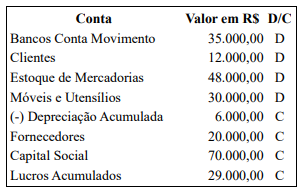
Durante o exercício de 2025, ocorreram os seguintes fatos contábeis:
1. Compra de mercadorias para revenda, a prazo, no valor de R$ 60.000,00.
2. Venda de mercadorias a prazo no valor de R$ 110.000,00.
3. Tributos incidentes sobre as vendas, a recolher, no valor de R$ 9.900,00.
4. Custo das mercadorias vendidas no exercício no valor de R$ 72.000,00.
5. Despesas com salários, pagas no exercício, no valor de R$ 14.500,00.
6. Despesas administrativas, pagas no exercício, no valor de R$ 8.600,00.
7. Apropriação da depreciação do exercício no valor de R$ 2.000,00.
8. Recebimento de clientes no valor de R$ 20.000,00.
9. Pagamento de fornecedores no valor de R$ 25.000,00.
Considerando apenas as informações apresentadas, após a contabilização dos fatos e a apuração do resultado, qual foi o lucro do exercício de 2025?
Com base nessa situação hipotética, à luz do tratamento dessas operações na demonstração do resultado, tendo por base a terminologia da NBC TSP 11 (R1), é correto afirmar que
Considerando a classificação das contas contábeis em patrimoniais e de resultado, assinale a alternativa correta.
Informações para resolução da Questão.
Suponha que a Cia. Galáctea atua no ramo de revenda de computadores para consumidores finais. Suponha ainda que, no dia 21/03/2022 a empresa adquira 15 notebooks da fabricante Positiva, sendo o valor total da Nota Fiscal de entrada de R$ 42.790,00, incidindo na operação IPI à alíquota de 10%, destacado na Nota Fiscal e ICMS à alíquota interna de 17%. Em 31/03/2022, são vendidos 8 destes notebooks, pelo valor total constante de Nota Fiscal de R$ 50.000,00, com incidência de ICMS à alíquota interna de 20%, além de Contribuição para o PIS e COFINS, a alíquotas cumulativas, conforme a Instrução Normativa RFB nº 1.911/2019.
Informação adicional: Por decisão do Supremo Tribunal Federal, o valor do ICMS não compõe a base de cálculo para fins de incidência do PIS e da COFINS.
O software começou a ser desenvolvido em fevereiro de 2024 e os gastos atendiam os critérios de reconhecimento do ativo, de acordo com a NBC TG 04 (R4) – Ativo Intangível.
Em 31/07/2025, todas as atividades necessárias para o desenvolvimento do software estavam concluídas. Em agosto, foram realizados trabalhos administrativos de rotina relacionados ao software e, em setembro, treinamento com os funcionários, de modo que ele começou a ser utilizado em 01/10/2025.
Considerando que os encargos financeiros mensais eram fixos, de R$ 400,00, assinale a opção que indica o valor reconhecido como despesa financeira, em 31/12/2025, na Demonstração do Resultado.
Na data, adquiriu diferentes softwares com as seguintes finalidades:
Emissão de notas fiscais: R$ 20.000,00;
Circularização dos saldos dos clientes nos trabalhos de auditoria: R$ 40.000,00;
Controle da folha de pagamento dos empregados da entidade: R$ 50.000,00;
Documentação de papéis de trabalho de auditoria: R$ 80.000,00.
A entidade estimava que a vida útil dos softwares era de 10 anos. Além disso, começou a utilizar os softwares no momento da compra e reconheceu, em 2025, receita com a prestação de serviços de auditoria de R$ 800.000,00. Ainda, a entidade apurou o custo dos serviços prestados com base no controle dos serviços executados para os clientes.
Ao analisar a Demonstração do Resultado da entidade, em 31/12/2025, um analista verificou que a despesa com a amortização do ativo intangível foi de
Dado o contexto das causas de variação do patrimônio liquido, associe as colunas relacionando as causas com suas respectivas descrições, em seguida assinale a alternativa que apresenta a respectiva ordem de associação correta:
Coluna 1:
A.Despesas.
B.Perda.
C.Ganho
Coluna 2:
1. (_) São todos os gastos, necessários para manutenção da empresa, executados com a finalidade de obter receitas. Elas podem referir-se a gastos do passado, presente ou futuro. E representam diminuição do ativo ou aumento do passivo, acarretando assim uma diminuição do patrimônio líquido
2. (_) Representa um resultado líquido favorável resultante de transações ou eventos não relacionados às operações normais do empreendimento.
3. (_) Bem ou serviço consumido de forma incomum e involuntária. Não pode ser confundida com a despesa, e em hipótese alguma com o custo, exatamente por sua característica anormal.
Assinale a alternativa que apresenta a respectiva ordem de associação correta:
I.DRE é um resumo desordenado das receitas e despesas da empresa em determinado período.
II.DRE é um conjunto de contas, ordenados segundo as diretrizes legais que oriental os registros contábeis.
III.DRE é onde constam as contas patrimoniais.
É CORRETO o que se afirma em
Assinale a alternativa que indica corretamente a contabilização da despesa antecipada com seguro no Balanço patrimonial e a despesa reconhecida na Demonstração do Resultado do Exercício da entidade em 31/12/2021.
I. O balanço patrimonial apresenta o ativo, o passivo e o patrimônio líquido da entidade em determinada data.
II. No balanço patrimonial, as contas do ativo são classificadas em ordem decrescente de exigibilidade.
III. A demonstração do resultado do exercício apura o lucro ou o prejuízo pela confrontação entre receitas e despesas do período.
Está correto o que se afirma em:
- Recebimento de serviços prestados no mês anterior, valor de R$ 30.000,00.
- Prestação de serviços no mês, com recebimento a vista: R$ 20.000,00.
- Pagamento de imposto sobre serviços prestados no mês anterior, valor de R$ 4.000,00.
- Apropriação (registro) do imposto sobre os serviços prestados no mês, valor de R$ 3.000,00, que será pago no mês seguinte.
- Valor da folha de pagamento, com pagamento previsto para o mês seguinte, valor de R$ 10.000,00.
- Compra (aquisição) de estoque de materiais para utilização futura na prestação dos serviços, com pagamento a prazo, no valor de R$ 2.000,00.
Com base nas informações apresentadas, o resultado do mês de junho de 2026 (lucro ou prejuízo) foi de:

 Conheça nossos planos