Questões de Concurso Sobre demonstração do resultado do exercício em contabilidade geral

Foram encontradas 5.283 questões

Q88245 Contabilidade Geral
A Empresa Septal S/A, em janeiro de 2010, pagou a seus acionistas o valor de R$ 125.400,00, a título de Juros Sobre o Capital Próprio, informando, ainda, que

• os juros foram devidamente calculados de acordo com todas as determinações da legislação sobre a matéria, em vigor na data do pagamento;
• a composição do quadro de acionistas era de:
- 90% pessoas físicas, e
- 10% pessoas jurídicas;
• o pagamento era feito pelo regime de caixa;
• todos os registros contábeis pertinentes foram devidamente efetuados.

Considerando-se exclusivamente as informações recebidas e as determinações da legislação do Imposto de Renda no que tange ao Imposto de Renda Retido na Fonte (IRRF), o valor do IRRF retido pela Septal, em reais, no pagamento dos Juros Sobre o Capital Próprio, é de
Alternativas
Q88240 Contabilidade Geral
Uma organização desejou agregar à sua produção e à sua imagem o conceito de lucro ambiental, que está relacionado à
Alternativas
Q88227 Contabilidade Geral
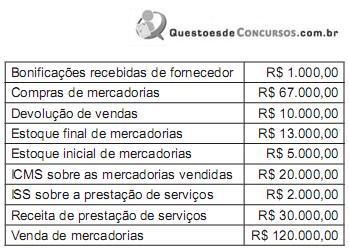
A Companhia Ornato Comércio e Serviços S/A apresentou as seguintes informações parciais retiradas do Livro-Razão, antes da elaboração das demonstrações contábeis:

Imagem 005.jpg

Considerando-se exclusivamente as informações recebidas, o lucro bruto da Companhia Ornato, em reais, é de
Alternativas
Q88041 Contabilidade Geral
O diferimento do Imposto de Renda permite às empresas a postergação, para exercícios futuros, do pagamento desses impostos relativos a determinados lucros já contabilizados. Seguindo o regime de competência, a despesa do Imposto de Renda deve ser contabilmente
Alternativas
Q85708 Contabilidade Geral
Relata efetivamente o desempenho, em termos de lucro ou prejuízo apurado pela companhia durante o exercício social:
Alternativas
Q84085 Contabilidade Geral
Acerca das demonstrações contábeis obrigatórias previstas na
Lei n.º 6.404/1976, julgue os itens a seguir.

Na demonstração do resultado do exercício, o lucro bruto é resultado da dedução dos custos dos produtos, mercadorias ou serviços da receita de vendas ou prestação de serviços, descontadas as devoluções, abatimentos e impostos sobre vendas.
Alternativas
Q84083 Contabilidade Geral
Acerca das demonstrações contábeis obrigatórias previstas na
Lei n.º 6.404/1976, julgue os itens a seguir.

Para determinação do resultado do exercício, as receitas e os rendimentos recebidos no período devem ser confrontados com seus custos, despesas e encargos efetivamente desembolsados.
Alternativas
Q2965543 Contabilidade Geral

Preencha as lacunas abaixo e, em seguida, assinale a alternativa correta.


A Demonstração de Resultado do Exercício é uma demonstração contábil que apresenta o fluxo de receitas e despesas, que resulta em aumento ou redução do patrimônio líquido entre duas datas. Ela deve ser apresentada de forma dedutiva, isto é, inicia-se com a Receita Operacional bruta e dela deduzem-se custos e despesas, para apurar o lucro líquido. O grupo Custos dos Produtos Vendidos e Serviços Prestados é composto pelas seguintes contas: _______, que representa a parcela vendida dos custos incorridos pela empresa em seu processo de fabricação; _______, que representa o valor correspondente à parcela vendida das mercadorias prontas para serem comercializadas; e _______, que representa os custos incorridos para gerar os desempenho de funções.


Alternativas
Ano: 2010 Banca: FGV Órgão: BADESC Prova: FGV - 2010 - BADESC - Analista Financeiro |
Q2951950 Análise de Balanços

A tabela a seguir refere-se às questões 58 e 59.

Vendas brutas.............................................................10.000

Custos das mercadorias vendidas ...............................5.000

Deduções de vendas....................................................1.000

Despesas operacionais ................................................2.000

Contribuições sociais e imposto de renda ......................500

Resultados não operacionais ..........................................200

Com base nos dados da questão anterior calcule a taxa de retorno operacional.

Alternativas
Ano: 2010 Banca: CEFET-BA Órgão: EBAL Prova: CEFET-BA - 2010 - EBAL - Contabilista |
Q2908562 Contabilidade Geral

Ao fim de cada exercício social, com base na escrituração mercantil da companhia, deverão ser elaboradas, além do balanço patrimonial, as demonstrações financeiras

Alternativas
Ano: 2010 Banca: CEFET-BA Órgão: EBAL Prova: CEFET-BA - 2010 - EBAL - Contabilista |
Q2908557 Contabilidade Geral

A companhia fechada não será obrigada à elaboração e à publicação da demonstração dos fluxos de caixa, se tiver, na data do balanço, patrimônio líquido inferior a

Alternativas
Ano: 2010 Banca: CEFET-BA Órgão: EBAL Prova: CEFET-BA - 2010 - EBAL - Contabilista |
Q2908509 Contabilidade Geral

São equivalentes de caixa

Alternativas
Q2907301 Contabilidade Geral

O objetivo da criação da demonstração dos fluxos de caixa, em consequência da revisão da Lei n.º 6.404/1976, foi substituir o(a)
Alternativas
Ano: 2010 Banca: UFMG Órgão: UFMG Prova: UFMG - 2010 - UFMG - Contador |
Q2859777 Contabilidade Geral
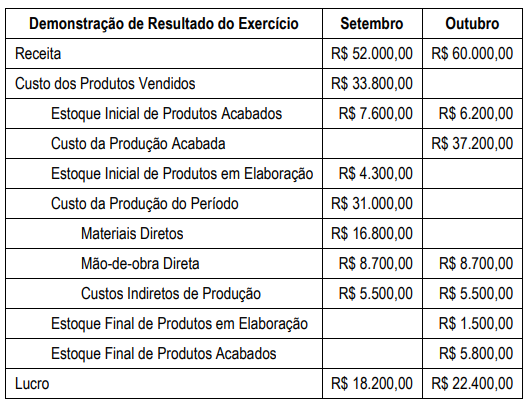
A Industrial Esmeraldas Ltda, ao imprimir sua demonstração de resultado referente aos meses de setembro e outubro, verificou que não foram impressos alguns valores.
Q42.png (527×400)


Com base nos valores impressos, o valor do estoque final de produtos em elaboração do mês de setembro e o valor dos materiais diretos incorridos no mês de outubro, são, respectivamente, 
Alternativas
Ano: 2010 Banca: UFMG Órgão: UFMG Prova: UFMG - 2010 - UFMG - Contador |
Q2859756 Contabilidade Geral
not valid statement found
O resultado após o IR e CSL em 31/12/X9 é de
Alternativas
Ano: 2010 Banca: UFMG Órgão: UFMG Prova: UFMG - 2010 - UFMG - Contador |
Q2859755 Contabilidade Geral
not valid statement found
O valor do caixa líquido gerado pelas atividades de financiamento em 31/12/X9 é de
Alternativas
Ano: 2010 Banca: UFMG Órgão: UFMG Prova: UFMG - 2010 - UFMG - Contador |
Q2859742 Contabilidade Geral
not valid statement found
O valor adicionado distribuído ao governo (impostos, taxas e contribuições) em 31/12/X9 é de
Alternativas
Ano: 2010 Banca: UFMG Órgão: UFMG Prova: UFMG - 2010 - UFMG - Contador |
Q2859740 Contabilidade Geral
not valid statement found
O valor adicionado total a distribuir em 31/12/X9 é de
Alternativas
Q1659503 Contabilidade Geral

Com base na legislação do ISS e do IRPJ, julgue o item que se segue.


O regime de tributação com base no lucro presumido é simplificado e constitui opção da pessoa jurídica. O arbitramento do lucro é considerado iniciativa de competência exclusiva do fisco.

Alternativas
Q1659502 Contabilidade Geral

Com base na legislação do ISS e do IRPJ, julgue o item que se segue.


Estão sujeitos ao ISS, de competência municipal, os serviços relacionados em lista específica, anexa à lei complementar, desde que não haja fornecimento de mercadorias.

Alternativas
Respostas
4561: D
4562: B
4563: A
4564: C
4565: D
4566: C
4567: E
4568: C
4569: C
4570: B
4571: A
4572: E
4573: E
4574: B
4575: B
4576: A
4577: B
4578: C
4579: C
4580: E