Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q256016
Contabilidade Geral
Texto associado
Acerca da contribuição para o financiamento da seguridade social
(COFINS) e da contribuição de intervenção do domínio econômico
(CIDE), julgue os itens seguintes.
(COFINS) e da contribuição de intervenção do domínio econômico
(CIDE), julgue os itens seguintes.
A escrituração fiscal digital da COFINS é obrigatória, em relação aos fatos geradores ocorridos a partir de 1.º de janeiro de 2012, para as pessoas jurídicas sujeitas à tributação dos impostos sobre a renda calculados com base no lucro real.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q256015
Contabilidade Geral
Texto associado
Acerca da contribuição para o financiamento da seguridade social
(COFINS) e da contribuição de intervenção do domínio econômico
(CIDE), julgue os itens seguintes.
(COFINS) e da contribuição de intervenção do domínio econômico
(CIDE), julgue os itens seguintes.
Na apuração do valor da COFINS relativo à importação de serviços inclui-se a alíquota do imposto sobre serviços.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q256014
Contabilidade Geral
Texto associado
Acerca da contribuição para o financiamento da seguridade social
(COFINS) e da contribuição de intervenção do domínio econômico
(CIDE), julgue os itens seguintes.
(COFINS) e da contribuição de intervenção do domínio econômico
(CIDE), julgue os itens seguintes.
A CIDE destinada a financiar o programa de estímulo à interação universidade-empresa, para o apoio à inovação, incide sobre a remuneração pela licença de uso, salvo quando envolver a transferência da correspondente tecnologia.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q256012
Contabilidade Geral
Texto associado
Com relação ao imposto sobre a renda de pessoa jurídica (IRPJ) e
ao imposto de renda retido na fonte (IRRF), julgue os itens a seguir.
ao imposto de renda retido na fonte (IRRF), julgue os itens a seguir.
Os bancos comerciais estão obrigados a apurar o IRPJ com base no lucro real.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q256011
Contabilidade Geral
Texto associado
Com relação ao imposto sobre a renda de pessoa jurídica (IRPJ) e
ao imposto de renda retido na fonte (IRRF), julgue os itens a seguir.
ao imposto de renda retido na fonte (IRRF), julgue os itens a seguir.
Deve escriturar o livro razão a pessoa jurídica optante do regime de tributação do IRPJ com base no lucro presumido.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q256010
Contabilidade Geral
Texto associado
Com relação ao imposto sobre a renda de pessoa jurídica (IRPJ) e
ao imposto de renda retido na fonte (IRRF), julgue os itens a seguir.
ao imposto de renda retido na fonte (IRRF), julgue os itens a seguir.
Incide IRRF sobre o valor dos dividendos pagos ou creditados por pessoa jurídica tributada com base no lucro presumido, se a base de apuração do IRRF for a mesma do IRPJ.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q256009
Contabilidade Geral
Texto associado
Com relação ao imposto sobre a renda de pessoa jurídica (IRPJ) e
ao imposto de renda retido na fonte (IRRF), julgue os itens a seguir.
ao imposto de renda retido na fonte (IRRF), julgue os itens a seguir.
Incide IRRF sobre o auxílio-creche recebido em dinheiro pelo empregado, por constituir esse auxílio rendimento tributável.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q256008
Contabilidade Geral
Texto associado
Julgue os itens subsequentes, referentes aos instrumentos do
mercado de capitais.
mercado de capitais.
As debêntures emitidas com garantia flutuante asseguram aos seus titulares prioridade geral sobre os ativos da companhia emissora, que fica, então, impedida de negociar os seus bens sem a permissão do agente fiduciário responsável pela defesa dos direitos desses debenturistas.
Q254975
Contabilidade Geral
Com relação ao imposto de renda retido na fonte (IRRF) e ao imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS), julgue os itens que se seguem.
O IRRF relativo a férias de empregados deve ser calculado juntamente com os demais rendimentos pagos ao beneficiário.
O IRRF relativo a férias de empregados deve ser calculado juntamente com os demais rendimentos pagos ao beneficiário.
Q254967
Contabilidade Geral
Suponha que, para o reconhecimento do investimento societário no exterior, determinada investidora tenha recebido os dados constantes da tabela abaixo.
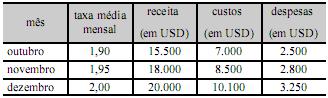
Nesse caso, se o total dos tributos sobre o lucro contabilizados durante o período foi de USD 3.000,00 e se a investidora detém 90% do investimento societário no exterior, então, após as conversões necessárias, a investidora terá contabilizado uma receita de equivalência superior a $ 28.000,00.
Nesse caso, se o total dos tributos sobre o lucro contabilizados durante o período foi de USD 3.000,00 e se a investidora detém 90% do investimento societário no exterior, então, após as conversões necessárias, a investidora terá contabilizado uma receita de equivalência superior a $ 28.000,00.
Q254932
Contabilidade Geral
Em relação à elaboração da demonstração do resultado do exercício e de acordo com a legislação societária e pronunciamentos do CPC, julgue os itens.
O modelo de demonstração do resultado do exercício apresentado abaixo utiliza a função das despesas como método para subclassificá-las.
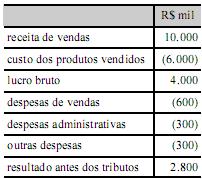
O modelo de demonstração do resultado do exercício apresentado abaixo utiliza a função das despesas como método para subclassificá-las.
Q254931
Contabilidade Geral
Em relação à elaboração da demonstração do resultado do exercício e de acordo com a legislação societária e pronunciamentos do CPC, julgue os itens.
Os casos que dão origem à divulgação separada de itens de receitas e de despesas na demonstração do resultado do exercício incluem as reestruturações das atividades da entidade e as reversões de quaisquer provisões para gastos de reestruturação.
Os casos que dão origem à divulgação separada de itens de receitas e de despesas na demonstração do resultado do exercício incluem as reestruturações das atividades da entidade e as reversões de quaisquer provisões para gastos de reestruturação.
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250975
Contabilidade Geral
A empresa Limite S.A., em dificuldades financeiras, recebeu de seu fornecedor um desconto de 30% para liquidação de seus débitos. Nessa situação, a empresa deve registrar o desconto como
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250974
Contabilidade Geral
A empresa Modelagem S.A., durante o mês de junho de 2012, perdeu parte da produção em decorrência da falta de energia, ocasionada por novas instalações que estavam sendo feitas na rede pública. Esses custos anormais devem compor
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250956
Contabilidade Geral
No Balanço patrimonial ou demonstração do resultado
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Provas:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 1
|
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q249451
Contabilidade Geral
A Cia. de Solas e Solados apurou no livro Razão, ao fim do exercício, mas antes do encerramento das contas de resultado, os valores listados a seguir:
CONTAS Saldos
Receita de Vendas 21.000,00
Capital Social 15.000,00
Produtos Acabados 14.800,00
Duplicatas a Pagar 14.000,00
Custo das Mercadorias Vendidas 14.000,00
Duplicatas a Receber 10.000,00
Salários a Pagar 5.200,00
Equipamentos 4.600,00
Caixa 4.000,00
Veículos 3.900,00
Títulos a Pagar a Longo Prazo 3.800,00
Investimentos em Controladas 3.500,00
Salários 3.000,00
Títulos a Receber a Longo Prazo 3.000,00
Reserva Legal 1.800,00
Impostos 1.700,00
Aluguéis Ativos 1.600,00
Depreciação Acumulada 1.500,00
Prejuízos Acumulados 1.400,00
Reserva de Capital 1.200,00
Despesas Diferidas 1.200,00
Juros Passivos 1.100,00
Provisão p/Ajuste de Estoques 1.100,00
Examinando-se o resultado desse exercício, com distribuição do lucro em R$ 300,00 para o imposto de renda, R$ 500,00 para dividendos, e destinação do saldo remanescente para a formação de reservas de lucro, pode-se dizer que a contabilização desses eventos provocará um aumento final no patrimônio líquido no valor de:
CONTAS Saldos
Receita de Vendas 21.000,00
Capital Social 15.000,00
Produtos Acabados 14.800,00
Duplicatas a Pagar 14.000,00
Custo das Mercadorias Vendidas 14.000,00
Duplicatas a Receber 10.000,00
Salários a Pagar 5.200,00
Equipamentos 4.600,00
Caixa 4.000,00
Veículos 3.900,00
Títulos a Pagar a Longo Prazo 3.800,00
Investimentos em Controladas 3.500,00
Salários 3.000,00
Títulos a Receber a Longo Prazo 3.000,00
Reserva Legal 1.800,00
Impostos 1.700,00
Aluguéis Ativos 1.600,00
Depreciação Acumulada 1.500,00
Prejuízos Acumulados 1.400,00
Reserva de Capital 1.200,00
Despesas Diferidas 1.200,00
Juros Passivos 1.100,00
Provisão p/Ajuste de Estoques 1.100,00
Examinando-se o resultado desse exercício, com distribuição do lucro em R$ 300,00 para o imposto de renda, R$ 500,00 para dividendos, e destinação do saldo remanescente para a formação de reservas de lucro, pode-se dizer que a contabilização desses eventos provocará um aumento final no patrimônio líquido no valor de:
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Provas:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 1
|
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q249449
Contabilidade Geral
Assinale abaixo a opção incorreta.
Nos termos da lei, a demonstração do resultado do exercício discriminará:
Nos termos da lei, a demonstração do resultado do exercício discriminará:
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Provas:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 1
|
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q249437
Contabilidade Geral
Contabilizando suas operações em 2010 sob o regime contábil de caixa, a empresa Primeira & Cia. Ltda. registrou os seguintes eventos, entre outros que compõem seus resultados:
I. recebimento de aluguéis relativos a janeiro de 2011, no valor de R$ 4.800,00;
II. salários de dezembro de 2010 para pagamento apenas em janeiro de 2011, no valor de R$ 5.600,00;
III. pagamento das comissões referentes a dezembro de 2010, no valor de R$ 2.500,00;
IV. pagamento do aluguel do caminhão correspondente a janeiro de 2011, no valor de R$ 3.200,00;
V. recebimento de juros relativos a 2010, no valor de R$ 1.200,00.
Na apuração final do lucro a empresa verificou que faltava registrar o valor de R$ 4.000,00 decorrente de comissões ganhas no ano, ainda não recebidas. Tais eventos foram computados no resultado da empresa Primeira & Cia. Ltda., sob o regime de competência. Com isso, houve uma redução de lucros na importância de
I. recebimento de aluguéis relativos a janeiro de 2011, no valor de R$ 4.800,00;
II. salários de dezembro de 2010 para pagamento apenas em janeiro de 2011, no valor de R$ 5.600,00;
III. pagamento das comissões referentes a dezembro de 2010, no valor de R$ 2.500,00;
IV. pagamento do aluguel do caminhão correspondente a janeiro de 2011, no valor de R$ 3.200,00;
V. recebimento de juros relativos a 2010, no valor de R$ 1.200,00.
Na apuração final do lucro a empresa verificou que faltava registrar o valor de R$ 4.000,00 decorrente de comissões ganhas no ano, ainda não recebidas. Tais eventos foram computados no resultado da empresa Primeira & Cia. Ltda., sob o regime de competência. Com isso, houve uma redução de lucros na importância de
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246654
Contabilidade Geral
Para apuração do resultado do exercício em 31/12/2011, da Empresa Comercial Ltda., foram levantados os seguintes dados (valores em R$):
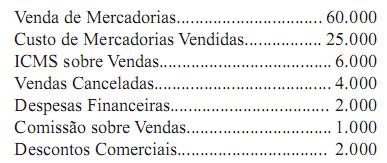
Com esses dados, pode-se afirmar que o lucro bruto apurado foi igual a:
Com esses dados, pode-se afirmar que o lucro bruto apurado foi igual a:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245183
Contabilidade Geral
Admita-se a hipótese de que o Governo federal publicou, em 11.11.2011 um Decreto alterando o Imposto sobre Produtos Industrializados – IPI de um determinado produto. Considerando o princípio da anterioridade, insculpido no Art.150 da Constituição Federal, pode-se afirmar que o:

 Conheça nossos planos