Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Q285807
Contabilidade Geral
Ao final do exercício social, uma sociedade anônima de capital aberto apresentou um lucro líquido, depois do imposto de renda, e contribuição social sobre o lucro líquido de R$ 1.000.000,00. Informou que calcula todas as participações cabíveis nesse tipo de sociedade, com o percentual de 10% por cada participação excluindo, portanto, possíveis contribuições.
Considere, exclusivamente, as informações recebidas, e a boa técnica contábil, determinada pelas normas contábeis e legislação pertinente.
O valor total de todas as participações possíveis nesse tipo de sociedade anônima, evidenciadas na Demonstração do Resultado (DRE), em reais, é
Considere, exclusivamente, as informações recebidas, e a boa técnica contábil, determinada pelas normas contábeis e legislação pertinente.
O valor total de todas as participações possíveis nesse tipo de sociedade anônima, evidenciadas na Demonstração do Resultado (DRE), em reais, é
Q285805
Contabilidade Geral
Tributo é definido pelo Código Tributário Nacional como toda prestação pecuniária compulsória, em moeda, ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada.
No desdobramento do conceito, a afirmativa: “de que a autoridade não possui liberdade para escolher a melhor oportunidade de cobrar o tributo; a lei já estabelece os passos a serem seguidos", está diretamente ligada à definição de Tributo acima referenciada e identifica a característica da prestação
No desdobramento do conceito, a afirmativa: “de que a autoridade não possui liberdade para escolher a melhor oportunidade de cobrar o tributo; a lei já estabelece os passos a serem seguidos", está diretamente ligada à definição de Tributo acima referenciada e identifica a característica da prestação
Ano: 2012
Banca:
ESAF
Órgão:
MDIC
Prova:
ESAF - 2012 - MDIC - Analista de Comércio Exterior - Prova 2 - Grupo 4 |
Q284380
Contabilidade Geral
Certa empresa, após contabilizar suas contas de resultado, encontrou os seguintes valores:
Receita Líquida de Vendas 250.000,00
Custo das Vendas do Período 140.000,00
Receitas Operacionais 25.000,00
Despesas Operacionais 65.000,00
Ganhos de Capital 10.000,00
Provisão para Imposto de Renda 30.000,00
Os estatutos dessa empresa mandam pagar participação nos lucros, à base de 10% para empregados e 10% para administradores, além dos dividendos de 25%.
No exercício social de que estamos tratando, a empresa destinou ao pagamento das participações o montante de
Receita Líquida de Vendas 250.000,00
Custo das Vendas do Período 140.000,00
Receitas Operacionais 25.000,00
Despesas Operacionais 65.000,00
Ganhos de Capital 10.000,00
Provisão para Imposto de Renda 30.000,00
Os estatutos dessa empresa mandam pagar participação nos lucros, à base de 10% para empregados e 10% para administradores, além dos dividendos de 25%.
No exercício social de que estamos tratando, a empresa destinou ao pagamento das participações o montante de
Q280352
Contabilidade Geral
Texto associado
Responda:
C, se a proposiçao é certa;
E, se a proposição é errada.
C, se a proposiçao é certa;
E, se a proposição é errada.
Em um determinado período, a Cia. Limão Nada apurou o seguinte movimento de mercadorias:
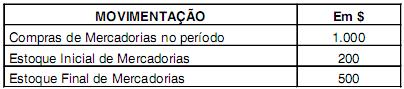
Se as vendas brutas de mercadorias, no período, foram de $3.000, a empresa registrou devolução de vendas num montante de $400 e concedeu descontos comerciais de $250, então a Cia. Limão Nada apurou um Lucro Bruto de $1.650, no período em análise.
Se as vendas brutas de mercadorias, no período, foram de $3.000, a empresa registrou devolução de vendas num montante de $400 e concedeu descontos comerciais de $250, então a Cia. Limão Nada apurou um Lucro Bruto de $1.650, no período em análise.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
ANAC
Prova:
CESPE - 2012 - ANAC - Especialista em Regulação de Aviação Civil - Área 7 |
Q279309
Contabilidade Geral
Texto associado
Com relação aos demonstrativos que devem ser elaborados no final
do exercício financeiro, julgue os itens a seguir.
do exercício financeiro, julgue os itens a seguir.
Suponha que determinada empresa ofereça um desconto de 6% sobre o valor das vendas realizadas a crédito caso seus clientes paguem suas parcelas com até dez dias de antecipação em relação ao vencimento. Nessa situação, ao elaborar a demonstração do resultado do exercício, a empresa deve deduzir o valor dos descontos concedidos da receita bruta.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
ANAC
Prova:
CESPE - 2012 - ANAC - Especialista em Regulação de Aviação Civil - Área 7 |
Q279306
Contabilidade Geral
Texto associado
No exercício da atividade de registro e controle do patrimônio, o
contabilista depara-se com uma série de eventos que suscitam o
registro por meio de lançamentos típicos. A respeito desse assunto,
julgue os itens subsequentes.
contabilista depara-se com uma série de eventos que suscitam o
registro por meio de lançamentos típicos. A respeito desse assunto,
julgue os itens subsequentes.
A receita líquida é calculada pela subtração das despesas operacionais na receita bruta.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-RO
Prova:
CESPE - 2012 - TJ-RO - Analista Judiciário - Contabilidade |
Q275688
Contabilidade Geral
A respeito do livro de apuração do lucro real (LALUR), assinale a opção correta.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-RO
Prova:
CESPE - 2012 - TJ-RO - Analista Judiciário - Contabilidade |
Q275686
Contabilidade Geral
Com relação à Contribuição Social Sobre o Lucro Líquido (CSLL) das pessoas jurídicas tributadas com base no lucro real, assinale a opção correta.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-RO
Prova:
CESPE - 2012 - TJ-RO - Analista Judiciário - Contabilidade |
Q275680
Contabilidade Geral
A obtenção de resultados positivos em atividades industriais, comerciais, de prestação de serviços e afins pelas empresas, é fato gerador de
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-RO
Prova:
CESPE - 2012 - TJ-RO - Analista Judiciário - Contabilidade |
Q275670
Contabilidade Geral
De acordo com a legislação societária, com os pronunciamentos do CPC e com as práticas contábeis, assinale a opção em que todas as contas mostradas sejam exclusivamente de resultado.
Ano: 2012
Banca:
AOCP
Órgão:
TCE-PA
Prova:
AOCP - 2012 - TCE-PA - Analista de Controle Externo - Ciências Contábeis |
Q270843
Contabilidade Geral
Com relação à DRE (Demonstração do Resultado do Exercício), informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência correta.
( ) É elaborada com base no Regime de Competência.
( ) Não devemos contabilizar na DRE despesas que não foram pagas dentro do período em que foram consumidas.
( ) O IPI e o ICMS aparecem como deduções (ajustes) e não como Custos ou Despesas.
( ) Uma empresa com prejuízo contábil nunca poderá vir a pagar Imposto de Renda.
( ) Se as Receitas Financeiras forem maiores que as Despesas Financeiras, o montante de Despesas Operacionais irá diminuir.
( ) Lucro Contábil é a mesma coisa que Lucro Tributável.
( ) É elaborada com base no Regime de Competência.
( ) Não devemos contabilizar na DRE despesas que não foram pagas dentro do período em que foram consumidas.
( ) O IPI e o ICMS aparecem como deduções (ajustes) e não como Custos ou Despesas.
( ) Uma empresa com prejuízo contábil nunca poderá vir a pagar Imposto de Renda.
( ) Se as Receitas Financeiras forem maiores que as Despesas Financeiras, o montante de Despesas Operacionais irá diminuir.
( ) Lucro Contábil é a mesma coisa que Lucro Tributável.
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Chesf
Prova:
CESGRANRIO - 2012 - Chesf - Profissional de Nível Superior - Administração |
Q265628
Contabilidade Geral
A legislação tributária brasileira apresenta tributos calculados sobre o lucro e sobre a receita. Em uma empresa que vende serviços de instalações elétricas, o imposto que incide sobre a receita é o
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264305
Contabilidade Geral

O valor das Participações dos Administradores é:
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264304
Contabilidade Geral
Pode-se afirmar que o valor do Lucro Líquido do Exercício é:
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264301
Contabilidade Geral
Com relação à distribuição de dividendos de sociedades abertas, pode-se afirmar que:
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264134
Contabilidade Geral
A S.A. Sociedade Abraços, no exercício de 2011, evidência um prejuízo contábil e fiscal de R$ 4.300,00; uma provisão para imposto de renda de R$ 5.000,00; e um resultado positivo do exercício antes do imposto de renda e da contribuição social sobre o lucro e das participações no valor de R$ 35.000,00.
Deste resultado a empresa deverá destinar R$ 3.000,00 para participação estatutária de empregados; R$ 2.700,00 para participação estatutária de administradores; R$ 2.000,00 para reserva estatutária; além da reserva legal de R$ 1.000,00.
Após a contabilização correta desses procedimentos, pode-se dizer que o encerramento da conta de resultado do exercício foi feito com um lançamento a débito no valor de
Deste resultado a empresa deverá destinar R$ 3.000,00 para participação estatutária de empregados; R$ 2.700,00 para participação estatutária de administradores; R$ 2.000,00 para reserva estatutária; além da reserva legal de R$ 1.000,00.
Após a contabilização correta desses procedimentos, pode-se dizer que o encerramento da conta de resultado do exercício foi feito com um lançamento a débito no valor de
Q263485
Contabilidade Geral
Determinada empresa reconheceu, durante o ano de 2011, R$ 500.000,00 em vendas realizadas. Durante este ano, reconheceu, adicionalmente, os seguintes itens: abatimento sobre vendas de R$ 16.000,00; devoluções de vendas de R$ 10.000,00; custo das mercadorias vendidas de R$ 260.000,00; comissões sobre vendas de R$ 7.500,00; impostos sobre vendas de R$ 90.000,00 e estimativa para perdas com créditos de liquidação duvidosa de R$ 5.000,00. Com base nessas informações, a empresa apurou em 2011 uma receita líquida e um lucro bruto, respectivamente, de
Q263483
Contabilidade Geral
Uma empresa comercial adota o critério da Média Ponderada Móvel para controle dos estoques. Realizou as seguintes operações durante o mês de junho de 2012 (valores em reais):
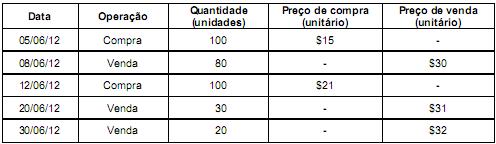
Dado que a empresa comercial não apresentava estoque inicial, o custo das mercadorias vendidas no mês de junho foi, em reais,
Dado que a empresa comercial não apresentava estoque inicial, o custo das mercadorias vendidas no mês de junho foi, em reais,
Q262771
Contabilidade Geral
Uma determinada empresa industrial fez o pedido do cliente em 31/01/2012. Processou os produtos e emitiu a nota fscal de venda no dia 28/02/2012. A mercadoria saiu no dia 01/03/2012, com o frete pago pelo vendedor. Como as estradas estavam ruins e o trecho é muito longo e chovia muito no mês de março, os produtos chegaram ao estabelecimento do comprador no dia 01/04/2012. O boleto foi pago no dia 05/05/2012, em função do contrato.
De acordo com o CPC 30, o contador da empresa vendedora contabilizou a receita de vendas no mês de
De acordo com o CPC 30, o contador da empresa vendedora contabilizou a receita de vendas no mês de
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Técnico de Contabilidade Júnior |
Q262082
Contabilidade Geral
No encerramento do exercício de 2011, a empresa Y&Z apurou uma base de cálculo para o Imposto de Renda no valor de R$ 18.000,00.
Considerando-se que a empresa está obrigada ao Lucro Real e com base nos dados informados, o valor, em reais, do Imposto de Renda da empresa é
Considerando-se que a empresa está obrigada ao Lucro Real e com base nos dados informados, o valor, em reais, do Imposto de Renda da empresa é

 Conheça nossos planos