Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Técnico de Contabilidade Júnior |
Q262078
Contabilidade Geral
Pela legislação do Imposto de Renda, para as empresas tributadas pelo Lucro Real, e considerando os possíveis ajustes, é obrigatório o Livro
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Técnico de Contabilidade Júnior |
Q262076
Contabilidade Geral
Dentre as regras da Receita Federal do Brasil, uma empresa enquadrada pelo regime de Lucro Real deverá calcular seu Imposto de Renda sobre o lucro
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Técnico de Contabilidade Júnior |
Q262070
Contabilidade Geral
De acordo com a legislação fiscal vigente, para fins de determinação do Imposto de Renda de Pessoa Jurídica, o lucro real, como base de cálculo, poderá ser reduzido pela compensação de prejuízos apurados em períodos anteriores em até, no máximo,
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Técnico de Contabilidade Júnior |
Q262066
Contabilidade Geral
A demonstração contábil que deve apresentar em sua estrutura as receitas e os ganhos do período, independente de seu recebimento, e os custos, as despesas, os encargos e as perdas pagos ou incorridos, correspondentes a esses ganhos e receitas, é o(a)
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-AL
Prova:
CESPE - 2012 - TJ-AL - Analista Judiciário - Contabilidade |
Q260749
Contabilidade Geral
Com relação à contribuição de intervenção no domínio econômico incidente sobre a importação e a comercialização de petróleo e seus derivados, gás natural e seus derivados, e álcool etílico combustível (CIDE-combustíveis), assinale a opção correta.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-AL
Prova:
CESPE - 2012 - TJ-AL - Analista Judiciário - Contabilidade |
Q260748
Contabilidade Geral
As atividades de exploração, desenvolvimento e produção de petróleo e gás natural, realizadas mediante contratos de concessão estão sujeitas ao pagamento de participações governamentais. Na apuração da participação especial referente a essas atividades, as deduções a serem consideradas são as correspondentes a
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257647
Contabilidade Geral
A companhia comercial A apresentou as seguintes informações em 31 de dezembro de 2011:
Despesas Administrativas 100.000,00
Despesas de Venda 60.000,00
Despesas Financeiras 80.000,00
Ganho na Avaliação de Bens Disponíveis para Venda 40.000,00
Lucro Bruto 300.000,00
Receitas Financeiras 50.000,00
Tributos sobre a Avaliação dos Bens Disponíveis para Venda 6.000,00
Considerando exclusivamente as informações recebidas, o Resultado do Exercício antes do Imposto de Renda da companhia em 31 de dezembro de 2011, em reais, é
Despesas Administrativas 100.000,00
Despesas de Venda 60.000,00
Despesas Financeiras 80.000,00
Ganho na Avaliação de Bens Disponíveis para Venda 40.000,00
Lucro Bruto 300.000,00
Receitas Financeiras 50.000,00
Tributos sobre a Avaliação dos Bens Disponíveis para Venda 6.000,00
Considerando exclusivamente as informações recebidas, o Resultado do Exercício antes do Imposto de Renda da companhia em 31 de dezembro de 2011, em reais, é
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257612
Contabilidade Geral
O Regime Tributário de Transição (RTT), que estabelece as regras para os ajustes tributários decorrentes das modificações provocadas pelos novos métodos e critérios contábeis, determinados pelas Leis no 11.638/2007 e no 11.941/2009, a última surgida da conversão da medida provisória MP 449/2008, foi instituído a partir de 2008.
A Lei no 11.941/2009 estabelece, também, que o RTT vigerá até a entrada em vigor de lei que discipline os efeitos tributários dos novos métodos e critérios contábeis, buscando a neutralidade tributária. E, ainda, que nos anos-calendários 2008 e 2009, o RTT seria optativo e que, a partir do ano-calendário de 2010, seria obrigatório, inclusive para a apuração do imposto sobre a renda com base no lucro presumido ou
A Lei no 11.941/2009 estabelece, também, que o RTT vigerá até a entrada em vigor de lei que discipline os efeitos tributários dos novos métodos e critérios contábeis, buscando a neutralidade tributária. E, ainda, que nos anos-calendários 2008 e 2009, o RTT seria optativo e que, a partir do ano-calendário de 2010, seria obrigatório, inclusive para a apuração do imposto sobre a renda com base no lucro presumido ou
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257610
Contabilidade Geral
A Contribuição de Intervenção no Domínio Econômico incidente sobre a importação e a comercialização de gasolina e suas correntes, diesel e suas correntes, querosene de aviação e outros querosenes, óleos combustíveis (fuel-oil), gás liquefeito de petróleo (GLP), inclusive o derivado de gás natural e de nafta, e álcool etílico combustível, foi instituída pela Lei no 10.336, de 19/12/2001.
Os recursos arrecadados por essa contribuição, denominada na prática Cide-Combustíveis, devem ser usados fundamentalmente, nos termos da lei, no financiamento de subsídios a preços ou transporte de álcool combustível, gás natural e seus derivados; petróleo e seus derivados; programas de infraestrutura de transportes; e projetos ambientais relacionados com a indústria do petróleo e do gás.
Tais recursos são provenientes das alíquotas da Cide-Combustíveis, que são aplicadas nas operações de comercialização no mercado interno e na importação dos combustíveis elencados. Nesse contexto, a alíquota da Cide-Combustíveis para o mercado interno ou importação de gasolina e suas correntes, a partir de 1o de novembro de 2011, em reais por metro cúbico, é de
Os recursos arrecadados por essa contribuição, denominada na prática Cide-Combustíveis, devem ser usados fundamentalmente, nos termos da lei, no financiamento de subsídios a preços ou transporte de álcool combustível, gás natural e seus derivados; petróleo e seus derivados; programas de infraestrutura de transportes; e projetos ambientais relacionados com a indústria do petróleo e do gás.
Tais recursos são provenientes das alíquotas da Cide-Combustíveis, que são aplicadas nas operações de comercialização no mercado interno e na importação dos combustíveis elencados. Nesse contexto, a alíquota da Cide-Combustíveis para o mercado interno ou importação de gasolina e suas correntes, a partir de 1o de novembro de 2011, em reais por metro cúbico, é de
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257594
Contabilidade Geral
Uma empresa tributada pelo lucro real apurou, no quarto trimestre de 2011, o imposto de renda devido de R$ 30.000,00 parcelados em 3 quotas de igual valor, uma vez que cada uma delas supera o limite mínimo estabelecido para o imposto e para a quota pela legislação fiscal.
Considerando-se as informações recebidas em conjunto com as determinações da legislação fiscal vigente, para o pagamento do imposto de renda parcelado, o valor da 2ª quota, quitada no mesmo dia de seu vencimento, 29/02/2012, em reais, foi de
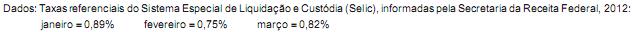
Considerando-se as informações recebidas em conjunto com as determinações da legislação fiscal vigente, para o pagamento do imposto de renda parcelado, o valor da 2ª quota, quitada no mesmo dia de seu vencimento, 29/02/2012, em reais, foi de
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257593
Contabilidade Geral
Admita que a empresa comercial PP optou pela tributação pelo lucro presumido, por estar enquadrada nas determinações da legislação fiscal, e apresentando a seguinte Demonstração do Resultado, em reais, apurado no quarto trimestre de 2011:
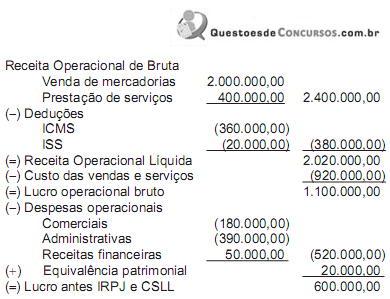
Considerando-se as informações recebidas e as determinações da legislação fiscal quanto à apuração da Contribuição Social sobre o Lucro Líquido (CSLL) com base no Lucro Presumido, a CSLL devida pela comercial PP, no 4o trimestre de 2011, em reais, é de
Considerando-se as informações recebidas e as determinações da legislação fiscal quanto à apuração da Contribuição Social sobre o Lucro Líquido (CSLL) com base no Lucro Presumido, a CSLL devida pela comercial PP, no 4o trimestre de 2011, em reais, é de
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257592
Contabilidade Geral
Admita que a empresa comercial PP optou pela tributação pelo lucro presumido, por estar enquadrada nas determinações da legislação fiscal, e apresentando a seguinte Demonstração do Resultado, em reais, apurado no quarto trimestre de 2011:
Considerando-se as informações recebidas e as determinações da legislação fiscal quanto à apuração do Imposto de Renda com base no Lucro Presumido, o Imposto de Renda (IR) devido pela comercial PP, no 4o trimestre de 2011, em reais, é de
Considerando-se as informações recebidas e as determinações da legislação fiscal quanto à apuração do Imposto de Renda com base no Lucro Presumido, o Imposto de Renda (IR) devido pela comercial PP, no 4o trimestre de 2011, em reais, é de
Ano: 2012
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2012 - LIQUIGÁS - Profissional Júnior - Ciências Econômicas |
Q257586
Contabilidade Geral
Após o encerramento do mês de março de 2011, o setor tributário da empresa A&B apurou faturamento total no valor de R$ 180.000,00 e um resultado positivo, antes dos tributos, no valor de R$ 23.000,00.
Tendo em vista que a empresa está obrigada ao pagamento do lucro real, quais tributos incidem sobre o resultado?
Tendo em vista que a empresa está obrigada ao pagamento do lucro real, quais tributos incidem sobre o resultado?
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q256024
Contabilidade Geral
Texto associado
A respeito do imposto sobre operações relativas à circulação de
mercadorias e sobre prestações de serviços de transporte
interestadual e intermunicipal e de comunicação (ICMS) e das
participações governamentais, julgue os itens a seguir.
mercadorias e sobre prestações de serviços de transporte
interestadual e intermunicipal e de comunicação (ICMS) e das
participações governamentais, julgue os itens a seguir.
Os bônus de assinatura, os royalties e a participação especial são espécies de participações governamentais.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q256023
Contabilidade Geral
Texto associado
A respeito do imposto sobre operações relativas à circulação de
mercadorias e sobre prestações de serviços de transporte
interestadual e intermunicipal e de comunicação (ICMS) e das
participações governamentais, julgue os itens a seguir.
mercadorias e sobre prestações de serviços de transporte
interestadual e intermunicipal e de comunicação (ICMS) e das
participações governamentais, julgue os itens a seguir.
É de 4% a alíquota do ICMS cobrada nas operações interestaduais com bens e mercadorias importados que não tenham sido submetidos a processo de industrialização que sejam similares aos nacionais.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q256022
Contabilidade Geral
Texto associado
A respeito do imposto sobre operações relativas à circulação de
mercadorias e sobre prestações de serviços de transporte
interestadual e intermunicipal e de comunicação (ICMS) e das
participações governamentais, julgue os itens a seguir.
mercadorias e sobre prestações de serviços de transporte
interestadual e intermunicipal e de comunicação (ICMS) e das
participações governamentais, julgue os itens a seguir.
O ICMS é um imposto não cumulativo, compensando-se o que for devido em cada operação relativa à circulação de mercadorias ou prestação de serviços com o montante cobrado nas anteriores pelo mesmo ou outro estado ou pelo Distrito Federal.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q256021
Contabilidade Geral
Texto associado
A respeito do imposto sobre operações relativas à circulação de
mercadorias e sobre prestações de serviços de transporte
interestadual e intermunicipal e de comunicação (ICMS) e das
participações governamentais, julgue os itens a seguir.
mercadorias e sobre prestações de serviços de transporte
interestadual e intermunicipal e de comunicação (ICMS) e das
participações governamentais, julgue os itens a seguir.
Determina-se o valor dos royalties devidos a cada mês em relação a cada campo petrolífero multiplicando-se o equivalente a 10% do volume total da produção de petróleo e gás natural do campo durante esse mês pelos seus respectivos preços de referência.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q256020
Contabilidade Geral
Texto associado
Julgue os itens seguintes, relativos à contribuição social sobre o
lucro líquido (CSLL) e à contribuição para o PIS/PASEP.
lucro líquido (CSLL) e à contribuição para o PIS/PASEP.
Para efeito de apuração da base de cálculo da contribuição para o PIS/PASEP, as empresas de capitalização devem adicionar à receita bruta o valor da parcelas dos prêmios destinados à constituição de provisões ou reservas técnicas.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q256019
Contabilidade Geral
Texto associado
Julgue os itens seguintes, relativos à contribuição social sobre o
lucro líquido (CSLL) e à contribuição para o PIS/PASEP.
lucro líquido (CSLL) e à contribuição para o PIS/PASEP.
As bases de cálculo da CSLL negativas poderão ser compensadas com os resultados dos períodos de apuração subsequentes, ajustados pelas adições e exclusões previstas na legislação da CSLL, observado o limite máximo de redução de 30% do resultado ajustado.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q256017
Contabilidade Geral
Texto associado
Acerca da contribuição para o financiamento da seguridade social
(COFINS) e da contribuição de intervenção do domínio econômico
(CIDE), julgue os itens seguintes.
(COFINS) e da contribuição de intervenção do domínio econômico
(CIDE), julgue os itens seguintes.
Os fatos geradores da CIDE-Combustíveis incluem a exportação de gasolina.

 Conheça nossos planos