Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


1. Venda de 10 unidades de “W” pelo total de R$ 400,00.
2. Compra de 8 unidades de “W” por R$ 256,00.
3. Venda de 5 unidades de “W” pelo valor unitário de R$ 45,00.
4. Compra de 10 unidades de “W” por R$ 45,00 cada.
Em 31 de janeiro de 2010, o valor do Custo das Mercadorias Vendidas de acordo com o método PEPS é de
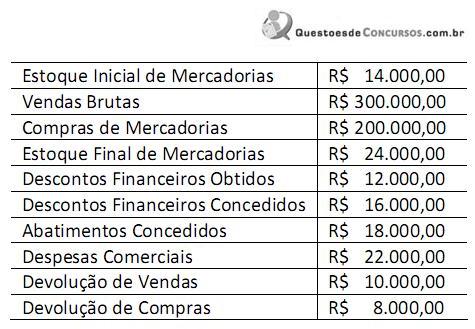
Considerando apenas as informações anteriores e desconsiderando a incidência de impostos, qual é o valor do lucro bruto desta empresa em 31 de dezembro de 2010?

Considerando os saldos apresentados, qual é o lucro líquido antes do imposto de renda e contribuição social apresentado por esta empresa relativo ao ano de 2010?
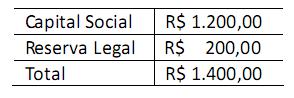
No ano de 2010, a empresa obteve um lucro líquido de R$ 2.000,00. A empresa determina, em seu estatuto social, distribuição do dividendo mínimo obrigatório de 25% do lucro líquido ajustado. Qual será o valor do dividendo distribuído por esta empresa em 2010?
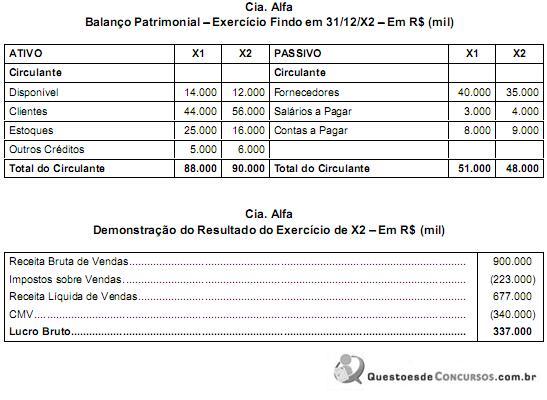
Ignorando o efeito dos tributos, o valor pago pela empresa a fornecedores foi, em milhares de reais,

Considerando ainda que:
I. A empresa iniciou suas atividades em janeiro de 2010, com um Capital Social totalmente integralizado no valor de
R$ 100.000,00.
II. Sua política contábil estabelece que na existência de saldo positivo do exercício a empresa deverá provisionar e distribuir o seu resultado utilizando os seguintes percentuais:

III. Havendo ainda saldo de resultado líquido este deverá ser retido, nos termos da proposta de retenção de lucro aprovada pela Assembleia Geral e constante no orçamento de capital para os próximos quatro anos.
Considerando ainda que:
I. A empresa iniciou suas atividades em janeiro de 2010, com um Capital Social totalmente integralizado no valor de
R$ 100.000,00.
II. Sua política contábil estabelece que na existência de saldo positivo do exercício a empresa deverá provisionar e distribuir o seu resultado utilizando os seguintes percentuais:
III. Havendo ainda saldo de resultado líquido este deverá ser retido, nos termos da proposta de retenção de lucro aprovada pela Assembleia Geral e constante no orçamento de capital para os próximos quatro anos.
Considerando ainda que:
I. A empresa iniciou suas atividades em janeiro de 2010, com um Capital Social totalmente integralizado no valor de
R$ 100.000,00.
II. Sua política contábil estabelece que na existência de saldo positivo do exercício a empresa deverá provisionar e distribuir o seu resultado utilizando os seguintes percentuais:
III. Havendo ainda saldo de resultado líquido este deverá ser retido, nos termos da proposta de retenção de lucro aprovada pela Assembleia Geral e constante no orçamento de capital para os próximos quatro anos.
A Companhia JXX S.A. elaborou as seguintes demonstrações contábeis, em reais, relativas ao exercício social encerrado
em 31/dezembro/2010:
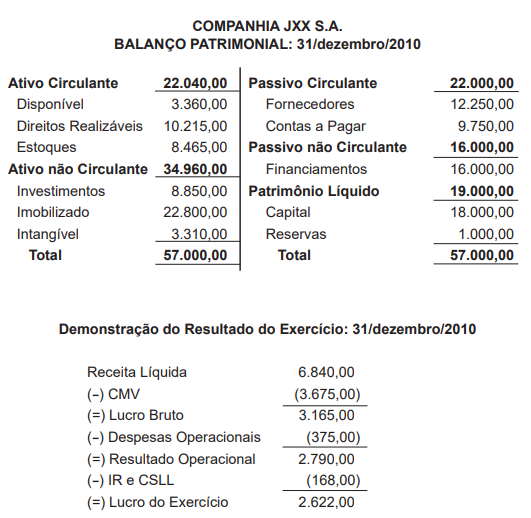
Considerando-se exclusivamente as informações apresentadas pela Companhia JXX S.A. e a boa técnica de análise das
demonstrações contábeis, a taxa de retorno dessa Companhia sobre o investimento, em percentual, é
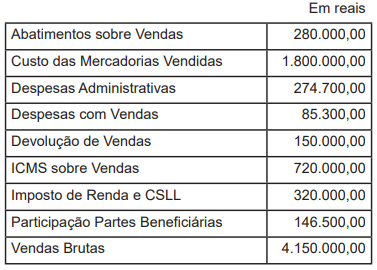
Considerando-se exclusivamente as informações recebidas, os princípios contábeis, a legislação societária e a técnica de análise das demonstrações contábeis, a margem líquida da Companhia, em percentual, é
Considerando-se exclusivamente as informações dadas, os princípios contábeis, a legislação societária e a técnica de análise das demonstrações contábeis, a margem bruta da Companhia, em percentual, é
Em relação às técnicas contábeis, avalie as afirmativas abaixo:
I. Escrituração: são registros de todos os fatos administrativos que ocorrem no dia-a-dia da empresa.
II. Auditoria: exames e interpretação dos dados contidos nas demonstrações financeiras, com fim de transformar esses dados em informações úteis.
III. Demonstrações: são técnicas que apresentam dados extraídos dos registros contábeis da empresa.
Está correto, apenas, o que se afirma em:
Qual demonstração contábil tem como característica “vislumbrar a receita e a despesa orçamentária realizadas, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie proveniente do exercício anterior, e os que se transferem para o exercício seguinte”?

 Conheça nossos planos