Questões de Concurso Sobre demonstração do resultado do exercício em contabilidade geral

Foram encontradas 5.283 questões

Q656718 Contabilidade Geral
A Cia. Esperança Ltda iniciou suas atividades em setembro de 2014 e optou pelo regime de tributação o lucro presumido. No primeiro mês de atividade, apresentou receitas sobre vendas de mercadorias no valor de R$ 20.000,00 e receitas com serviços prestados no valor de R$ 10.000,00. No que se refere ao IR e CSLL a pagar em Outubro de 2011, considere a opção CORRETA que, respectivamente, apresentam os valores:
Alternativas
Q656707 Contabilidade Geral
As alterações na Lei 6.404/1976 estabeleceram um processo de harmonização representado pelas leis 11.638/07 e 11.941/09. Neste sentido, analise os itens a seguir e marque a opção CORRETA. I. As demonstrações contábeis devem especificar sua natureza, a data e/ou o período da entidade a que se referem, cujo grau de revelação deve propiciar o suficiente entendimento do que cumpre demonstrar, inclusive com o uso de notas explicativas; II. O Balanço Patrimonial revela, de forma estática, as contas patrimoniais da empresa que possui como característica mercantil ou comercial; III. Segundo a Lei n° 6.404/76, revogada pela Lei 11.638/07; Art.176: Ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as seguintes demonstrações financeiras, que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício: BP - Balanço Patrimonial; DRE - Demonstração do Resultado do Exercício; DLPA (DMPL para Cia. Aberta) Demonstração dos Lucros ou Prejuízos Acumulados; DOAR (revogada) pela DFC (Lei 11638/07) – Demonstração do Fluxo de Caixa, se Cia. Aberta, DVA (Lei 11638/07) – Demonstração do Valor Adicionado; IV. Com as alterações fornecidas pela Lei 11.638/07; para o passivo, foi criado o grupo Passivo NãoCirculante, composto pelos Passivo Exigível a Longo Prazo e pelas Aplicações de Liquidez Imediata. Foi extinto o grupo Resultados de Exercícios Futuros. Agora, o Passivo é composto por três grupos principais: Passivo Circulante, Passivo Năo-Circulante e Patrimônio Líquido. O Passivo Circulante e o Patrimônio Líquido năo mudaram; V. Conforme a legislação, em substituição à Demonstração de Lucros e Prejuízos Acumulados, as empresas podem elaborar a Demonstração das Mutações do Patrimônio Líquido. A Demonstração do Valor Adicionado é obrigatória somente para as sociedades Anônimas de Capital Aberto.
Alternativas
Q651684 Contabilidade Geral
Na Demonstração do Resultado do Exercício, CPMF, despesas bancárias e material de expediente são, respectivamente, despesas:
Alternativas
Ano: 2015 Banca: IADES Órgão: CRC-MG Prova: IADES - 2015 - CRC-MG - Contador |
Q643703 Contabilidade Geral

Determinada companhia apresentou, no final do exercício, os saldos a seguir.
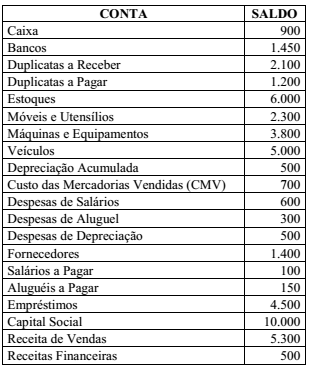
Imagem associada para resolução da questão

Considerando essas informações, é correto afirmar que, ao proceder ao encerramento das contas de resultado, a conta transitória Apuração do Resultado do Exercício (ARE) indicou saldo

Alternativas
Q640191 Contabilidade Geral

Com base nas contas contábeis da Companhia Serve Pra Todos S.A., relativas ao exercício de 2014, a seguir descritas e apresentadas em Reais, pede-se preparar um balanço patrimonial e a respectiva demonstração do resultado do exercício para responder à questão.


Baseado na demonstração do resultado da Companhia, assinale a alternativa que aponta o valor do lucro antes do imposto de renda e da contribuição social sobre o lucro líquido, em 31 de dezembro de 2014 e em Reais.
Alternativas
Q639831 Contabilidade Geral
Após a elaboração da Demonstração do Resultado do Exercício, o Resultado antes do Imposto de Renda e da Contribuição Social foi de
Alternativas
Q639830 Contabilidade Geral
Após a elaboração da Demonstração do Resultado do Exercício e do Balanço Patrimonial, teremos o somatório do Passivo Circulante com o Passivo não Circulante no montante de
Alternativas
Q639828 Contabilidade Geral
O custo da manutenção periódica de um item do imobilizado é reconhecido no
Alternativas
Ano: 2015 Banca: IBFC Órgão: MGS Prova: IBFC - 2015 - MGS - Contabilidade |
Q639307 Contabilidade Geral

Uma Sociedade Empresária apresentou as seguintes transações em X013:

Imagem associada para resolução da questão Aquisição de mercadorias, no período, ao custo de R$1.000.000,00.

Imagem associada para resolução da questão Venda de 70% das mercadorias adquiridas, no período, por R$950.000,00.

Imagem associada para resolução da questão Incidência de tributos sobre o faturamento no valor de R$75.000,00.

Imagem associada para resolução da questão Despesas comercias, incorridas no período, no valor de R$60.000,00.

Imagem associada para resolução da questão Despesas administrativas, incorridas no período, no valor de R$50.000,00.

Imagem associada para resolução da questão Imposto de Renda e Contribuição Social sobre o lucro do período, no valor de R$55.000,00.

O resultado líquido das operações ao final do período é de:

Alternativas
Ano: 2015 Banca: MGA Órgão: TCE-CE Prova: MGA - 2015 - TCE-CE - Ciências Contábeis |
Q631487 Contabilidade Geral
Quanto ao impacto na situação líquida patrimonial, as receitas são classificadas em:
Alternativas
Q630663 Contabilidade Geral

Um iniciante nas práticas contábeis da pessoa jurídica estagiou no setor de Contabilidade de uma empresa administradora de imóveis. Ao questionar a necessidade dos livros para a realização das atividades da sociedade empresária, ele recebe a informação de que há um livro fiscal obrigatório, segundo a legislação do imposto de renda pessoa jurídica.

O livro em questão é o de

Alternativas
Q630637 Contabilidade Geral

Uma companhia de capital fechado apresentou as seguintes informações, apuradas no encerramento do seu exercício social, em 31/12/2014:


Dividendos obrigatórios a pagar                                      50.000,00

Imposto de renda (devidamente calculado no LALUR)    68.000,00

Lucro antes do imposto de renda                                   200.000,00

Participações estatutárias sobre o lucro                           32.000,00


Outras informações da companhia:

• É tributada pelo lucro real.

• Não tem operações descontinuadas.Reserva legal constituída 5.000,00


Considerando-se as informações apresentadas pela companhia e as determinações da legislação societária e das normas contábeis em vigor, observou-se que o valor do lucro líquido do exercício ou, simplesmente, lucro líquido, em reais, é de

Alternativas
Ano: 2015 Banca: VUNESP Órgão: CRO-SP Prova: VUNESP - 2015 - CRO-SP - Assistente Contábil |
Q630273 Contabilidade Geral

Considere os dados a seguir para responder à questão.

Uma empresa tributada pelo lucro real, durante o ano, apresentou os seguintes resultados:


O valor da CSLL (Contribuição Social sobre o Lucro Líquido) é em R$:
Alternativas
Ano: 2015 Banca: VUNESP Órgão: CRO-SP Prova: VUNESP - 2015 - CRO-SP - Assistente Contábil |
Q630272 Contabilidade Geral

Considere os dados a seguir para responder à questão.

Uma empresa tributada pelo lucro real, durante o ano, apresentou os seguintes resultados:


O imposto de renda e respectivo adicional do período são em R$:
Alternativas
Ano: 2015 Banca: VUNESP Órgão: CRO-SP Prova: VUNESP - 2015 - CRO-SP - Assistente Contábil |
Q630271 Contabilidade Geral

Uma empresa de serviços e manutenção em equipamentos, Odont Tecnology Ltda., registrou as seguintes operações durante o quarto trimestre de 2014:

                 ●  Outubro – R$ 550.000,00

                 ●  Novembro – R$ 510.000,00

                 ●  Dezembro – R$ 380.000,00

A empresa é tributada pelo lucro presumido.

A CSLL (Contribuição Social s/ Lucro Líquido) e o IRPJ (Imposto de Renda da Pessoa Jurídica) para o referido trimestre são, respectivamente, em R$:

Alternativas
Ano: 2015 Banca: VUNESP Órgão: CRO-SP Prova: VUNESP - 2015 - CRO-SP - Assistente Contábil |
Q630270 Contabilidade Geral
Uma empresa de serviços profissionais formada por dentistas registrou em março de 2015 o total de receitas de prestação de serviços no valor de R$ 90.000,00. O regime de tributação é por presunção, consequentemente, regime de incidência cumulativa, dessa forma, o Pis e a Cofins desse mês correspondem, respectivamente, a R$:
Alternativas
Q627815 Contabilidade Geral

A empresa Companhia TicoTeco Ltda. apresentou o seguinte balancete em 30 de novembro de 2014, bem como as seguintes transações ocorridas durante o mês de dezembro do mesmo ano. Isto posto, com base no balancete de verificação a seguir descrito, bem como as transações relacionadas, responda a questão.


Informações adicionais:

•  Venda de R$ 50.000,00, tendo recebido 50% à vista e 50% com 60 dias.

•  Comprou estoques no valor de R$ 25.000,00, pagos a prazo.

•  Depreciou seus bens do ativo imobilizado, totalizando um valor no mês de R$ 13.500,00.

•  Incorreu em despesas de vendas de R$ 5.000,00 a serem pagas no mês subsequente.

O lucro antes do imposto de renda e da contribuição social é de
Alternativas
Q627814 Contabilidade Geral

A empresa Companhia TicoTeco Ltda. apresentou o seguinte balancete em 30 de novembro de 2014, bem como as seguintes transações ocorridas durante o mês de dezembro do mesmo ano. Isto posto, com base no balancete de verificação a seguir descrito, bem como as transações relacionadas, responda a questão.


Informações adicionais:

•  Venda de R$ 50.000,00, tendo recebido 50% à vista e 50% com 60 dias.

•  Comprou estoques no valor de R$ 25.000,00, pagos a prazo.

•  Depreciou seus bens do ativo imobilizado, totalizando um valor no mês de R$ 13.500,00.

•  Incorreu em despesas de vendas de R$ 5.000,00 a serem pagas no mês subsequente.

O lucro bruto é de
Alternativas
Ano: 2015 Banca: FGV Órgão: CODEMIG Prova: FGV - 2015 - CODEMIG - Contador Corporativo |
Q619099 Contabilidade Geral
A Cia. Sigma comercializa equipamentos industriais projetados de acordo com as necessidades dos clientes. Em geral, os contratos de compra e venda desses equipamentos preveem também um serviço de assistência e revisão do equipamento por um período subsequente à venda.
Em dezembro de 20x2, a Cia. Sigma vendeu um equipamento à Cia. Alfa pelo valor de R$ 400.000, a ser pago em duas parcelas iguais (30 e 60 dias). Se a venda fosse à vista, a Cia. Alfa pagaria R$ 360.000 pelo equipamento. Além disso, a Cia. Alfa adquiriu o serviço de assistência e revisão do equipamento por dois anos, pelo valor de R$ 60.000.
Considerando as orientações do Pronunciamento CPC 30 (R1) – Receitas, nas demonstrações contábeis de 20x2 da Cia. Sigma, o valor a ser reconhecido como receita referente a essa venda será de:
Alternativas
Ano: 2015 Banca: FGV Órgão: CODEMIG Prova: FGV - 2015 - CODEMIG - Contador Corporativo |
Q619098 Contabilidade Geral
A Cia. Delta é uma companhia comercial que tem foco no mercado externo e uma parte significativa das suas receitas de vendas é contabilizada em dólares norte-americanos. No exercício de 20x4, a empresa divulgou que não havia reconhecido uma despesa de R$ 20.000 com variação cambial do exercício anterior.
O quadro a seguir evidencia a demonstração do Resultado do Exercício para os anos de 20x4 e 20x3, antes de qualquer ajuste.


Considerando exclusivamente as informações apresentadas e as orientações do Pronunciamento CPC 23 - Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, a Cia. Delta deve:
Alternativas
Respostas
3481: A
3482: A
3483: A
3484: C
3485: D
3486: A
3487: B
3488: A
3489: B
3490: A
3491: C
3492: D
3493: E
3494: D
3495: E
3496: B
3497: C
3498: A
3499: A
3500: C