Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Q619087
Contabilidade Geral
Texto associado
O resultado antes dos tributos da Eta S.A. relativo ao exercício de
x1 apresentava a seguinte composição:
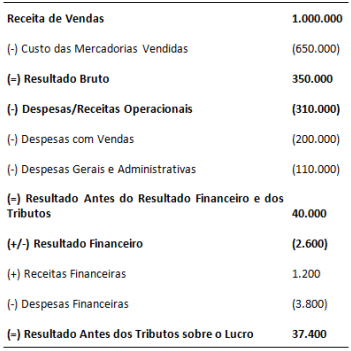
Durante o exercício de x1, a companhia registrou em seu balanço patrimonial os itens demonstrados abaixo, que em 31/12 deste ano apresentavam as seguintes diferenças entre seus valores contábeis e suas bases fiscais:

Durante o exercício de x1, a companhia registrou em seu balanço patrimonial os itens demonstrados abaixo, que em 31/12 deste ano apresentavam as seguintes diferenças entre seus valores contábeis e suas bases fiscais:
Sobre o lucro da companhia incide uma alíquota de tributos de
30%, e exceto pelos efeitos dos ajustes decorrentes das
diferenças indicadas, todas as demais receitas e despesas são,
respectivamente, tributáveis e dedutíveis. Ademais, a companhia
não possui saldos de prejuízos fiscais ou créditos fiscais a
compensar futuramente. Assim, sua despesa com tributos
correntes sobre o lucro de x1 será de:
Ano: 2015
Banca:
IBAM
Órgão:
Prefeitura de Santo André - SP
Prova:
IBAM - 2015 - Prefeitura de Santo André - SP - Assistente Econômico Financeiro |
Q615572
Contabilidade Geral
No transcorrer de um determinado período fiscal a Empresa X, que atua no ramo Industrial, emitiu a Nota
Fiscal n° 111 para documentar a venda de 35 pratos de porcelana à Empresa Y, que atua no ramo de
comércio varejista, ao preço unitário de $ 50, com IPI de 10% e ICMS de 17%. A Empresa Y emitiu a Nota
Fiscal n° 222 para documentar a venda de 20 pratos de porcelana, comprados segundo os registros da Nota
Fiscal n° 111. Na venda documentada pela Nota Fiscal n° 222, a Empresa Y praticou um preço de $ 100 por
unidade, com incidência de 17% de ICMS.
Considerando que a Empresa Y mantinha em seu estoque inicial 15 pratos de porcelana registrados a um
custo unitário de $ 36,5 e que a mesma Empresa realiza sua apuração de custos pelo critério da Média
Móvel Ponderada, acrescentando-se as informações das Notas Fiscais, mencionadas acima, podemos
afirmar que a Empresa Y obteve um Lucro Operacional de:
Q615465
Contabilidade Geral
Encontram-se disponíveis as seguintes informações de uma empresa:
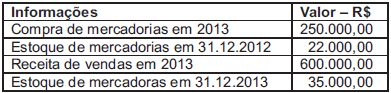
Assinale a alternativa que apresenta uma situação correta, considerando as informações acima.
Assinale a alternativa que apresenta uma situação correta, considerando as informações acima.
Ano: 2015
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
CGM - RJ
Prova:
Prefeitura do Rio de Janeiro - RJ - 2015 - CGM - RJ - Contador - Conhecimentos Específicos |
Q615166
Contabilidade Geral
Uma empresa industrial, num determinado período, para produzir
1.000 unidades do produto ALFA, realizou os seguintes
gastos:
Seguro da fábrica.....................................R$ 16.000,00
Matéria prima consumida............................. R$ 384,00/unidade
Depreciação dos equipamentos fabris......R$ 14.400,00
Mão de obra direta..................................R$ 96,00/unidade
Outros custos fixos...................................R$ 65.600,00
Sabendo-se que, no período, o preço de venda unitário do produto ALFA era de R$ 800,00, a empresa, para obter um lucro de 20% sobre a receita de venda, deveria produzir e vender a seguinte quantidade:
Seguro da fábrica.....................................R$ 16.000,00
Matéria prima consumida............................. R$ 384,00/unidade
Depreciação dos equipamentos fabris......R$ 14.400,00
Mão de obra direta..................................R$ 96,00/unidade
Outros custos fixos...................................R$ 65.600,00
Sabendo-se que, no período, o preço de venda unitário do produto ALFA era de R$ 800,00, a empresa, para obter um lucro de 20% sobre a receita de venda, deveria produzir e vender a seguinte quantidade:
Q613989
Contabilidade Geral
O consumo de recursos financeiros de uma entidade pode
ser subdividido em saída de recursos patrimoniais e de
recursos do resultado. Sobre esse assunto, analise as
assertivas abaixo.
I. Os pagamentos de dívidas e de empréstimos contraídos anteriormente representam saídas de recursos correspondentes ao resultado do referido exercício.
II. Custos e despesas comerciais e financeiras estão relacionados com saídas de recursos do resultado da entidade no período.
III. Tributos (impostos, taxas e contribuições) referem-se a saídas de recursos do resultado da entidade no período.
IV. Valores concernentes às participações de empregados, diretores e outros stakeholders (partes interessadas) referem-se à saída de recursos patrimoniais.
É correto o que se afirma em
I. Os pagamentos de dívidas e de empréstimos contraídos anteriormente representam saídas de recursos correspondentes ao resultado do referido exercício.
II. Custos e despesas comerciais e financeiras estão relacionados com saídas de recursos do resultado da entidade no período.
III. Tributos (impostos, taxas e contribuições) referem-se a saídas de recursos do resultado da entidade no período.
IV. Valores concernentes às participações de empregados, diretores e outros stakeholders (partes interessadas) referem-se à saída de recursos patrimoniais.
É correto o que se afirma em
Q613968
Contabilidade Geral
Uma importante distinção para a realização e a análise
dos trabalhos contábeis é a caracterização das contas
como sendo de Resultados ou Patrimoniais. As contas de
despesas e de receitas podem ser contabilizadas
obedecendo-se ao regime de caixa ou de competência. A
esse respeito, analise as assertivas abaixo.
I. As despesas e receitas ocorridas no exercício social devem, obrigatoriamente, ser consideradas como patrimoniais.
II. A conta Depreciações Acumuladas, registrada no Passivo, deve ser classificada como de Resultados.
III. As contas de Resultados são zeradas no final de cada exercício social, sendo o saldo (positivo ou negativo) considerado como lucro ou prejuízo.
IV. O regime de competência implica considerar todas as despesas e receitas no momento em que são pagas no caixa ou em bancos.
É correto o que se afirma em
I. As despesas e receitas ocorridas no exercício social devem, obrigatoriamente, ser consideradas como patrimoniais.
II. A conta Depreciações Acumuladas, registrada no Passivo, deve ser classificada como de Resultados.
III. As contas de Resultados são zeradas no final de cada exercício social, sendo o saldo (positivo ou negativo) considerado como lucro ou prejuízo.
IV. O regime de competência implica considerar todas as despesas e receitas no momento em que são pagas no caixa ou em bancos.
É correto o que se afirma em
Q613965
Contabilidade Geral
Os tributos constituem uma parte muito significativa do
total de custos de uma organização. A seu respeito,
analise as assertivas abaixo.
I. Os impostos indiretos são os aplicados sobre valores dos rendimentos ou do patrimônio do contribuinte.
II. Os impostos diretos incidem sobre a renda ou o patrimônio do contribuinte.
III. Os impostos progressivos são aqueles em que o percentual aplicado sobre a renda do contribuinte diminui à medida que esta aumenta.
IV. Outro tipo de tributo, além dos impostos, são as chamadas Contribuições Sociais ou Fiscais, como é, por exemplo, o caso do COFINS, que, porém, não é aplicado sobre pessoas jurídicas.
É correto o que se afirma em
I. Os impostos indiretos são os aplicados sobre valores dos rendimentos ou do patrimônio do contribuinte.
II. Os impostos diretos incidem sobre a renda ou o patrimônio do contribuinte.
III. Os impostos progressivos são aqueles em que o percentual aplicado sobre a renda do contribuinte diminui à medida que esta aumenta.
IV. Outro tipo de tributo, além dos impostos, são as chamadas Contribuições Sociais ou Fiscais, como é, por exemplo, o caso do COFINS, que, porém, não é aplicado sobre pessoas jurídicas.
É correto o que se afirma em
Ano: 2015
Banca:
IBFC
Órgão:
SAEB-BA
Prova:
IBFC - 2015 - SAEB-BA - Analista de Registro de Comércio |
Q612357
Contabilidade Geral
São considerados impostos sobre vendas:
Ano: 2015
Banca:
VUNESP
Órgão:
Câmara Municipal de Descalvado - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Descalvado - SP - Contador |
Q607763
Contabilidade Geral
Texto associado
Considere as informações a seguir para responder à questão.
Uma empresa prestadora de serviços, tributada pelo lucro presumido e pelo regime cumulativo, auferiu, no segundo trimestre de 2015, as seguintes receitas operacionais:

A Contribuição Social (CSLL), o Imposto de Renda e o
Adicional de Imposto de Renda, referentes ao período
apresentado, correspondem, respectivamente, a
Ano: 2015
Banca:
VUNESP
Órgão:
Câmara Municipal de Descalvado - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Descalvado - SP - Contador |
Q607762
Contabilidade Geral
Texto associado
Considere as informações a seguir para responder à questão.
Uma empresa prestadora de serviços, tributada pelo lucro presumido e pelo regime cumulativo, auferiu, no segundo trimestre de 2015, as seguintes receitas operacionais:
Os tributos indiretos, correspondentes ao mês de abril,
referentes ao Pis e à Cofins sobre as receitas operacionais
são, respectivamente, de
Ano: 2015
Banca:
VUNESP
Órgão:
Câmara Municipal de Descalvado - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Descalvado - SP - Contador |
Q607756
Contabilidade Geral
Uma empresa comercial apresenta os seguintes dados
extraídos de sua contabilidade:
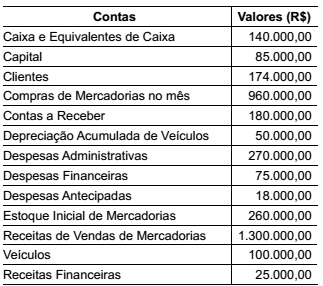
Informações adicionais: O estoque final é de R$ 380.000,00.
Conforme as informações apresentadas, assinale a alternativa que identifica o resultado do período.
Informações adicionais: O estoque final é de R$ 380.000,00.
Conforme as informações apresentadas, assinale a alternativa que identifica o resultado do período.
Ano: 2015
Banca:
VUNESP
Órgão:
Câmara Municipal de Itatiba - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Itatiba - SP - Contador |
Q606447
Contabilidade Geral
Conforme versa a Lei Federal nº 9.718/98, as variações
monetárias dos direitos de crédito e das obrigações do
contribuinte, em função da taxa de câmbio ou de índices
ou coeficientes aplicáveis por disposição legal ou contratual
serão consideradas, para efeitos da legislação do imposto
de renda, da contribuição social sobre o lucro líquido,
da contribuição do PIS/PASEP e da COFINS, como
Ano: 2015
Banca:
VUNESP
Órgão:
Câmara Municipal de Itatiba - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Itatiba - SP - Contador |
Q606431
Contabilidade Geral
Uma empresa industrial – Fabrica Tudo Ltda. –, que está enquadrada no regime de apuração pelo Lucro Real, necessita calcular o Imposto de Renda – IR e a Contribuição Social sobre o Lucro Líquido – CSLL em uma base anual encerrada em 31 de dezembro de 2014 e, para tanto, dispõe das seguintes informações:
✔ Lucro contábil antes do IR e da CSLL – R$ 432.000,00.
✔ Exclusões – R$ 34.500,00.
✔ Provisões realizadas no ano:
• Ajuste para créditos de liquidação duvidosa –R$ 23.100,00.
• Provisão para perdas do estoque – R$ 13.800,00.
• Provisão de férias – R$ 34.650,00.
• Provisão para contingência trabalhista – R$ 8.500,00.
✔ A empresa tem um prejuízo fiscal acumulado de R$ 230.000,00 e uma base negativa da CSLL de R$ 80.000,00.
O valor da Contribuição Social sobre o Lucro Líquido em 31 de dezembro de 2014 da empresa, em reais, dispensando os centavos, é
✔ Lucro contábil antes do IR e da CSLL – R$ 432.000,00.
✔ Exclusões – R$ 34.500,00.
✔ Provisões realizadas no ano:
• Ajuste para créditos de liquidação duvidosa –R$ 23.100,00.
• Provisão para perdas do estoque – R$ 13.800,00.
• Provisão de férias – R$ 34.650,00.
• Provisão para contingência trabalhista – R$ 8.500,00.
✔ A empresa tem um prejuízo fiscal acumulado de R$ 230.000,00 e uma base negativa da CSLL de R$ 80.000,00.
O valor da Contribuição Social sobre o Lucro Líquido em 31 de dezembro de 2014 da empresa, em reais, dispensando os centavos, é
Ano: 2015
Banca:
VUNESP
Órgão:
Câmara Municipal de Itatiba - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Itatiba - SP - Contador |
Q606430
Contabilidade Geral
Uma empresa industrial – Fabrica Tudo Ltda. –, que está enquadrada no regime de apuração pelo Lucro Real, necessita calcular o Imposto de Renda – IR e a Contribuição Social sobre o Lucro Líquido – CSLL em uma base anual encerrada em 31 de dezembro de 2014 e, para tanto, dispõe das seguintes informações:
✔ Lucro contábil antes do IR e da CSLL – R$ 432.000,00.
✔ Exclusões – R$ 34.500,00.
✔ Provisões realizadas no ano:
• Ajuste para créditos de liquidação duvidosa –R$ 23.100,00.
• Provisão para perdas do estoque – R$ 13.800,00.
• Provisão de férias – R$ 34.650,00.
• Provisão para contingência trabalhista – R$ 8.500,00.
✔ A empresa tem um prejuízo fiscal acumulado de R$ 230.000,00 e uma base negativa da CSLL de R$ 80.000,00.
Assinale a alternativa que apresenta o valor do Imposto de Renda incluindo o adicional do Imposto de Renda em 31 de dezembro de 2014 da empresa, em reais, dispensando os centavos.
✔ Lucro contábil antes do IR e da CSLL – R$ 432.000,00.
✔ Exclusões – R$ 34.500,00.
✔ Provisões realizadas no ano:
• Ajuste para créditos de liquidação duvidosa –R$ 23.100,00.
• Provisão para perdas do estoque – R$ 13.800,00.
• Provisão de férias – R$ 34.650,00.
• Provisão para contingência trabalhista – R$ 8.500,00.
✔ A empresa tem um prejuízo fiscal acumulado de R$ 230.000,00 e uma base negativa da CSLL de R$ 80.000,00.
Assinale a alternativa que apresenta o valor do Imposto de Renda incluindo o adicional do Imposto de Renda em 31 de dezembro de 2014 da empresa, em reais, dispensando os centavos.
Ano: 2015
Banca:
VUNESP
Órgão:
Câmara Municipal de Itatiba - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Itatiba - SP - Contador |
Q606426
Contabilidade Geral
Texto associado
A Empresa Balança Tudo S/A apresenta as seguintes informações
relativas aos saldos contábeis de um balancete
em 31 de dezembro de 2014. Note que, em se tratando de
um simples balancete de verificação, para o fechamento contábil
do balanço patrimonial, as contas do resultado deverão
ser apuradas e o resultado final zerado.
Considere que a empresa está enquadrada no sistema de apuração de Imposto de Renda e da Contribuição Social pelo Lucro Real e, com isso, a apuração do PIS e da COFINS é feita pelo regime não cumulativo. Considere também que não ocorreram créditos por insumos nas compras, não há qualquer diferencial ou incentivo das alíquotas base e que o cálculo das referidas contribuições será feito em uma base anual.

Considere que a empresa está enquadrada no sistema de apuração de Imposto de Renda e da Contribuição Social pelo Lucro Real e, com isso, a apuração do PIS e da COFINS é feita pelo regime não cumulativo. Considere também que não ocorreram créditos por insumos nas compras, não há qualquer diferencial ou incentivo das alíquotas base e que o cálculo das referidas contribuições será feito em uma base anual.
De acordo com a atual legislação, o valor, em reais, da
contribuição social para o PIS é
Ano: 2015
Banca:
VUNESP
Órgão:
Câmara Municipal de Itatiba - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Itatiba - SP - Contador |
Q606425
Contabilidade Geral
Texto associado
A Empresa Balança Tudo S/A apresenta as seguintes informações
relativas aos saldos contábeis de um balancete
em 31 de dezembro de 2014. Note que, em se tratando de
um simples balancete de verificação, para o fechamento contábil
do balanço patrimonial, as contas do resultado deverão
ser apuradas e o resultado final zerado.
Considere que a empresa está enquadrada no sistema de apuração de Imposto de Renda e da Contribuição Social pelo Lucro Real e, com isso, a apuração do PIS e da COFINS é feita pelo regime não cumulativo. Considere também que não ocorreram créditos por insumos nas compras, não há qualquer diferencial ou incentivo das alíquotas base e que o cálculo das referidas contribuições será feito em uma base anual.
Considere que a empresa está enquadrada no sistema de apuração de Imposto de Renda e da Contribuição Social pelo Lucro Real e, com isso, a apuração do PIS e da COFINS é feita pelo regime não cumulativo. Considere também que não ocorreram créditos por insumos nas compras, não há qualquer diferencial ou incentivo das alíquotas base e que o cálculo das referidas contribuições será feito em uma base anual.
De acordo com a atual legislação, o valor, em reais, da
contribuição social para a COFINS é
Ano: 2015
Banca:
VUNESP
Órgão:
Câmara Municipal de Itatiba - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Itatiba - SP - Contador |
Q606423
Contabilidade Geral
Texto associado
A Empresa Balança Tudo S/A apresenta as seguintes informações
relativas aos saldos contábeis de um balancete
em 31 de dezembro de 2014. Note que, em se tratando de
um simples balancete de verificação, para o fechamento contábil
do balanço patrimonial, as contas do resultado deverão
ser apuradas e o resultado final zerado.
Considere que a empresa está enquadrada no sistema de apuração de Imposto de Renda e da Contribuição Social pelo Lucro Real e, com isso, a apuração do PIS e da COFINS é feita pelo regime não cumulativo. Considere também que não ocorreram créditos por insumos nas compras, não há qualquer diferencial ou incentivo das alíquotas base e que o cálculo das referidas contribuições será feito em uma base anual.
Considere que a empresa está enquadrada no sistema de apuração de Imposto de Renda e da Contribuição Social pelo Lucro Real e, com isso, a apuração do PIS e da COFINS é feita pelo regime não cumulativo. Considere também que não ocorreram créditos por insumos nas compras, não há qualquer diferencial ou incentivo das alíquotas base e que o cálculo das referidas contribuições será feito em uma base anual.
Considerando os valores que compõem parte da
demonstração do resultado, a receita líquida de vendas,
em reais, é
Ano: 2015
Banca:
VUNESP
Órgão:
SAEG - SP
Prova:
VUNESP - 2015 - SAEG - Analista de Serviços Administrativos - Contábil / Financeiro |
Q605441
Contabilidade Geral
Apure a COFINS a Recolher de uma empresa comercial,
cuja forma de tributação é o regime não cumulativo, considerando
ainda os seguintes dados:
Nota fiscal de compra:
Valor das mercadorias R$ 4.000,00
Valor do IPI R$ 0,00
Nota fiscal de venda:
Valor das mercadorias R$ 10.000,00
Valor do IPI R$ 0,00
Nota fiscal de venda:
Venda de ativo imobilizado R$ 20.000,00
Custo do imobilizado vendido R$ 11.000,00
Nota fiscal de compra:
Valor das mercadorias R$ 4.000,00
Valor do IPI R$ 0,00
Nota fiscal de venda:
Valor das mercadorias R$ 10.000,00
Valor do IPI R$ 0,00
Nota fiscal de venda:
Venda de ativo imobilizado R$ 20.000,00
Custo do imobilizado vendido R$ 11.000,00
Ano: 2015
Banca:
VUNESP
Órgão:
SAEG - SP
Prova:
VUNESP - 2015 - SAEG - Analista de Serviços Administrativos - Contábil / Financeiro |
Q605440
Contabilidade Geral
Apure o PIS a Recolher de uma empresa comercial, cuja
forma de tributação é o regime não cumulativo, considerando
ainda os seguintes dados:
Nota fiscal de compra:
Valor das mercadorias R$ 4.000,00
Valor do IPI R$ 0,00
Nota fiscal de venda:
Valor das mercadorias R$ 10.000,00
Valor do IPI R$ 0,00
Nota fiscal de venda:
Venda de ativo imobilizado R$ 20.000,00
Custo do imobilizado vendido R$ 11.000,00
Nota fiscal de compra:
Valor das mercadorias R$ 4.000,00
Valor do IPI R$ 0,00
Nota fiscal de venda:
Valor das mercadorias R$ 10.000,00
Valor do IPI R$ 0,00
Nota fiscal de venda:
Venda de ativo imobilizado R$ 20.000,00
Custo do imobilizado vendido R$ 11.000,00
Ano: 2015
Banca:
VUNESP
Órgão:
SAEG - SP
Prova:
VUNESP - 2015 - SAEG - Analista de Serviços Administrativos - Contábil / Financeiro |
Q605439
Contabilidade Geral
Texto associado
Considere que a DRE de 2014, a seguir, contém a quantidade
de meses informada, de acordo com a sistemática de
tributação adotada:
Sistemática de tributação / Período correspondente a DRE
• Lucro real - estimativa mensal (receita bruta) = 01 mês
• Lucro real - suspensão ou redução = 06 meses
• Lucro real - trimestral = 01 trimestre
• Lucro presumido = 01 trimestre
Demonstração do resultado
Receita bruta - venda de mercadorias 300.000
Receita bruta - venda de serviços 400.000
Custos das mercadorias e serviços prestados 250.000
Outras despesas e receitas
.. Resultado negativo de equivalência patrimonial 28.200
.. Dividendos recebidos 77.000
.. Despesas administrativas 42.800
Receita de juros 15.000
Receita na venda de ativo imobilizado 20.000
Custo do ativo imobilizado vendido 11.000
Lucro líquido antes dos tributos ???
Outras informações:-
Imposto de renda na fonte – serviços prestados 6.000
CSLL retida na fonte – serviços prestados 4.000
Prejuízos fiscais ano base 2013 150.000
Base Negativa da CSLL ano base 2013 150.000
Após a análise e considerações, responda a questão.
Sistemática de tributação / Período correspondente a DRE
• Lucro real - estimativa mensal (receita bruta) = 01 mês
• Lucro real - suspensão ou redução = 06 meses
• Lucro real - trimestral = 01 trimestre
• Lucro presumido = 01 trimestre
Demonstração do resultado
Receita bruta - venda de mercadorias 300.000
Receita bruta - venda de serviços 400.000
Custos das mercadorias e serviços prestados 250.000
Outras despesas e receitas
.. Resultado negativo de equivalência patrimonial 28.200
.. Dividendos recebidos 77.000
.. Despesas administrativas 42.800
Receita de juros 15.000
Receita na venda de ativo imobilizado 20.000
Custo do ativo imobilizado vendido 11.000
Lucro líquido antes dos tributos ???
Outras informações:-
Imposto de renda na fonte – serviços prestados 6.000
CSLL retida na fonte – serviços prestados 4.000
Prejuízos fiscais ano base 2013 150.000
Base Negativa da CSLL ano base 2013 150.000
Após a análise e considerações, responda a questão.
Caso a empresa optasse pela sistemática de lucro real
trimestral, é correto afirmar que o valor final a recolher, a
título de IRPJ, deverá ser:

 Conheça nossos planos