Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Ano: 2015
Banca:
VUNESP
Órgão:
SAEG - SP
Prova:
VUNESP - 2015 - SAEG - Analista de Serviços Administrativos - Contábil / Financeiro |
Q605438
Contabilidade Geral
Texto associado
Considere que a DRE de 2014, a seguir, contém a quantidade
de meses informada, de acordo com a sistemática de
tributação adotada:
Sistemática de tributação / Período correspondente a DRE
• Lucro real - estimativa mensal (receita bruta) = 01 mês
• Lucro real - suspensão ou redução = 06 meses
• Lucro real - trimestral = 01 trimestre
• Lucro presumido = 01 trimestre
Demonstração do resultado
Receita bruta - venda de mercadorias 300.000
Receita bruta - venda de serviços 400.000
Custos das mercadorias e serviços prestados 250.000
Outras despesas e receitas
.. Resultado negativo de equivalência patrimonial 28.200
.. Dividendos recebidos 77.000
.. Despesas administrativas 42.800
Receita de juros 15.000
Receita na venda de ativo imobilizado 20.000
Custo do ativo imobilizado vendido 11.000
Lucro líquido antes dos tributos ???
Outras informações:-
Imposto de renda na fonte – serviços prestados 6.000
CSLL retida na fonte – serviços prestados 4.000
Prejuízos fiscais ano base 2013 150.000
Base Negativa da CSLL ano base 2013 150.000
Após a análise e considerações, responda a questão.
Sistemática de tributação / Período correspondente a DRE
• Lucro real - estimativa mensal (receita bruta) = 01 mês
• Lucro real - suspensão ou redução = 06 meses
• Lucro real - trimestral = 01 trimestre
• Lucro presumido = 01 trimestre
Demonstração do resultado
Receita bruta - venda de mercadorias 300.000
Receita bruta - venda de serviços 400.000
Custos das mercadorias e serviços prestados 250.000
Outras despesas e receitas
.. Resultado negativo de equivalência patrimonial 28.200
.. Dividendos recebidos 77.000
.. Despesas administrativas 42.800
Receita de juros 15.000
Receita na venda de ativo imobilizado 20.000
Custo do ativo imobilizado vendido 11.000
Lucro líquido antes dos tributos ???
Outras informações:-
Imposto de renda na fonte – serviços prestados 6.000
CSLL retida na fonte – serviços prestados 4.000
Prejuízos fiscais ano base 2013 150.000
Base Negativa da CSLL ano base 2013 150.000
Após a análise e considerações, responda a questão.
Caso a empresa optasse pela sistemática de lucro real
anual-suspensão/redução, é correto afirmar que o valor
final a recolher, a título de CSLL, deverá ser:
Ano: 2015
Banca:
VUNESP
Órgão:
SAEG - SP
Prova:
VUNESP - 2015 - SAEG - Analista de Serviços Administrativos - Contábil / Financeiro |
Q605437
Contabilidade Geral
Texto associado
Considere que a DRE de 2014, a seguir, contém a quantidade
de meses informada, de acordo com a sistemática de
tributação adotada:
Sistemática de tributação / Período correspondente a DRE
• Lucro real - estimativa mensal (receita bruta) = 01 mês
• Lucro real - suspensão ou redução = 06 meses
• Lucro real - trimestral = 01 trimestre
• Lucro presumido = 01 trimestre
Demonstração do resultado
Receita bruta - venda de mercadorias 300.000
Receita bruta - venda de serviços 400.000
Custos das mercadorias e serviços prestados 250.000
Outras despesas e receitas
.. Resultado negativo de equivalência patrimonial 28.200
.. Dividendos recebidos 77.000
.. Despesas administrativas 42.800
Receita de juros 15.000
Receita na venda de ativo imobilizado 20.000
Custo do ativo imobilizado vendido 11.000
Lucro líquido antes dos tributos ???
Outras informações:-
Imposto de renda na fonte – serviços prestados 6.000
CSLL retida na fonte – serviços prestados 4.000
Prejuízos fiscais ano base 2013 150.000
Base Negativa da CSLL ano base 2013 150.000
Após a análise e considerações, responda a questão.
Sistemática de tributação / Período correspondente a DRE
• Lucro real - estimativa mensal (receita bruta) = 01 mês
• Lucro real - suspensão ou redução = 06 meses
• Lucro real - trimestral = 01 trimestre
• Lucro presumido = 01 trimestre
Demonstração do resultado
Receita bruta - venda de mercadorias 300.000
Receita bruta - venda de serviços 400.000
Custos das mercadorias e serviços prestados 250.000
Outras despesas e receitas
.. Resultado negativo de equivalência patrimonial 28.200
.. Dividendos recebidos 77.000
.. Despesas administrativas 42.800
Receita de juros 15.000
Receita na venda de ativo imobilizado 20.000
Custo do ativo imobilizado vendido 11.000
Lucro líquido antes dos tributos ???
Outras informações:-
Imposto de renda na fonte – serviços prestados 6.000
CSLL retida na fonte – serviços prestados 4.000
Prejuízos fiscais ano base 2013 150.000
Base Negativa da CSLL ano base 2013 150.000
Após a análise e considerações, responda a questão.
No caso de a empresa optar pela sistemática de lucro
presumido, é correto afirmar que o valor final a recolher,
a título de CSLL, deverá ser:
Ano: 2015
Banca:
VUNESP
Órgão:
SAEG - SP
Prova:
VUNESP - 2015 - SAEG - Analista de Serviços Administrativos - Contábil / Financeiro |
Q605436
Contabilidade Geral
Texto associado
Considere que a DRE de 2014, a seguir, contém a quantidade
de meses informada, de acordo com a sistemática de
tributação adotada:
Sistemática de tributação / Período correspondente a DRE
• Lucro real - estimativa mensal (receita bruta) = 01 mês
• Lucro real - suspensão ou redução = 06 meses
• Lucro real - trimestral = 01 trimestre
• Lucro presumido = 01 trimestre
Demonstração do resultado
Receita bruta - venda de mercadorias 300.000
Receita bruta - venda de serviços 400.000
Custos das mercadorias e serviços prestados 250.000
Outras despesas e receitas
.. Resultado negativo de equivalência patrimonial 28.200
.. Dividendos recebidos 77.000
.. Despesas administrativas 42.800
Receita de juros 15.000
Receita na venda de ativo imobilizado 20.000
Custo do ativo imobilizado vendido 11.000
Lucro líquido antes dos tributos ???
Outras informações:-
Imposto de renda na fonte – serviços prestados 6.000
CSLL retida na fonte – serviços prestados 4.000
Prejuízos fiscais ano base 2013 150.000
Base Negativa da CSLL ano base 2013 150.000
Após a análise e considerações, responda a questão.
Sistemática de tributação / Período correspondente a DRE
• Lucro real - estimativa mensal (receita bruta) = 01 mês
• Lucro real - suspensão ou redução = 06 meses
• Lucro real - trimestral = 01 trimestre
• Lucro presumido = 01 trimestre
Demonstração do resultado
Receita bruta - venda de mercadorias 300.000
Receita bruta - venda de serviços 400.000
Custos das mercadorias e serviços prestados 250.000
Outras despesas e receitas
.. Resultado negativo de equivalência patrimonial 28.200
.. Dividendos recebidos 77.000
.. Despesas administrativas 42.800
Receita de juros 15.000
Receita na venda de ativo imobilizado 20.000
Custo do ativo imobilizado vendido 11.000
Lucro líquido antes dos tributos ???
Outras informações:-
Imposto de renda na fonte – serviços prestados 6.000
CSLL retida na fonte – serviços prestados 4.000
Prejuízos fiscais ano base 2013 150.000
Base Negativa da CSLL ano base 2013 150.000
Após a análise e considerações, responda a questão.
Optando a empresa pela sistemática de lucro real
anual-estimativa mensal, é correto afirmar que o valor
devido antes da dedução dos impostos na fonte, a
título de IRPJ, deverá ser:
Q601176
Contabilidade Geral
A empresa Corajosa apresentou ao final de X1, em seu Balanço Patrimonial, um patrimônio líquido no valor de $120.000. Ao final de X2 seu patrimônio havia alterado para $145.000. Sabendo-se que o lucro líquido do período X2 foi de $30.000, a alternativa que justifica a alteração ocorrida no patrimônio líquido de X1 para X2, é:
Ano: 2015
Banca:
FGV
Órgão:
Câmara Municipal de Caruaru - PE
Prova:
FGV - 2015 - Câmara Municipal de Caruaru - PE - Analista Legislativo - Contabilidade |
Q600948
Contabilidade Geral
A Cia. M apresentava os seguintes saldos em suas contas em
31/12/2014.
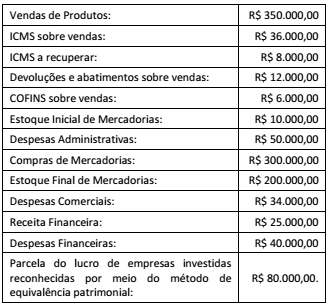
O resultado do exercício, antes do imposto de renda e da contribuição social, em 31/12/2014, considerando que as receitas e despesas são exclusivamente referentes ao ano de 2014, foi de
O resultado do exercício, antes do imposto de renda e da contribuição social, em 31/12/2014, considerando que as receitas e despesas são exclusivamente referentes ao ano de 2014, foi de
Ano: 2015
Banca:
FGV
Órgão:
Câmara Municipal de Caruaru - PE
Prova:
FGV - 2015 - Câmara Municipal de Caruaru - PE - Analista Legislativo - Contabilidade |
Q600943
Contabilidade Geral
Em 01 de janeiro de 2014, a Cia. X adquiriu um título de dívida da
Cia. Y por R$ 200.000,00, com a intenção de vendê-lo quando o
valor de mercado tivesse 50% de valorização. Não havia certeza
de quando a valorização poderia ocorrer.
Em 31 de dezembro de 2014, o valor do mercado do título era de R$ 220.000,00.
Assinale o correto reconhecimento da variação de R$ 20.000,00 nas demonstrações contábeis de 31 de dezembro de 2014.
Em 31 de dezembro de 2014, o valor do mercado do título era de R$ 220.000,00.
Assinale o correto reconhecimento da variação de R$ 20.000,00 nas demonstrações contábeis de 31 de dezembro de 2014.
Q600490
Contabilidade Geral
Um lote de mercadorias foi adquirido de um fornecedor no exterior pelo valor correspondente a R$ 1.000.000,00. Adicionalmente
a empresa pagou os seguintes valores para ter as mercadorias em condições de venda:
− R$ 125.000,00 de frete, incluindo o transporte marítimo para trazer a mercadoria do País de origem e também o transporte local até a empresa.
− R$ 40.000,00 de taxas e tarifas alfandegárias para ingresso das mercadorias no País.
− R$ 25.000,00 de impostos, sendo que deste total o valor de R$ 15.000,00 corresponde a impostos compensáveis pela empresa na ocasião da venda da mercadoria.
A empresa não tinha saldo de estoque antes desta compra e vendeu oitenta por cento (80%) do lote adquirido. O valor contabilizado como Custo das Mercadorias Vendidas no momento da venda, exclusivamente em relação à parcela deste lote vendida foi, em reais,
− R$ 125.000,00 de frete, incluindo o transporte marítimo para trazer a mercadoria do País de origem e também o transporte local até a empresa.
− R$ 40.000,00 de taxas e tarifas alfandegárias para ingresso das mercadorias no País.
− R$ 25.000,00 de impostos, sendo que deste total o valor de R$ 15.000,00 corresponde a impostos compensáveis pela empresa na ocasião da venda da mercadoria.
A empresa não tinha saldo de estoque antes desta compra e vendeu oitenta por cento (80%) do lote adquirido. O valor contabilizado como Custo das Mercadorias Vendidas no momento da venda, exclusivamente em relação à parcela deste lote vendida foi, em reais,
Q600487
Contabilidade Geral
No dia 31/12/2013 a empresa Brinquedos Inocentes S.A. realizou vendas de mercadorias no valor total de R$ 1.050.000,00,
sendo que R$ 500.000,00 foram vendidos à vista e o saldo remanescente para recebimento em 31/12/2014. Na data da venda a
empresa estava praticando a taxa de juros de 10% ao ano nas suas vendas a prazo.
Exclusivamente em relação às vendas efetuadas em 31/12/2013, a empresa deveria reconhecer:
Exclusivamente em relação às vendas efetuadas em 31/12/2013, a empresa deveria reconhecer:
Q599473
Contabilidade Geral
As demonstrações contábeis retratam os efeitos
patrimoniais e financeiros das transações e outros
eventos, por meio do grupamento dos mesmos em
classes amplas de acordo com as suas características
econômicas. Essas classes amplas são denominadas
de elementos das demonstrações contábeis. Analise as
afirmativas abaixo e assinale a alternativa correta:
I. Os elementos diretamente relacionados à mensuração da posição patrimonial e financeira no balanço patrimonial são os ativos, os passivos e o patrimônio líquido.
II. Os elementos diretamente relacionados com a mensuração do desempenho na demonstração do resultado são as receitas e as despesas.
III. A demonstração das mutações na posição financeira usualmente reflete os elementos da demonstração do resultado e as alterações nos elementos do balanço patrimonial.
I. Os elementos diretamente relacionados à mensuração da posição patrimonial e financeira no balanço patrimonial são os ativos, os passivos e o patrimônio líquido.
II. Os elementos diretamente relacionados com a mensuração do desempenho na demonstração do resultado são as receitas e as despesas.
III. A demonstração das mutações na posição financeira usualmente reflete os elementos da demonstração do resultado e as alterações nos elementos do balanço patrimonial.
Q596914
Contabilidade Geral
Texto associado
O Balanço Patrimonial da empresa Brasil Comércio S.A., em 31/12/2013, é apresentado a seguir:

A empresa atua exclusivamente na compra e venda de mercadorias e, durante o ano de 2014, as seguintes operações foram contabilizadas pela Brasil Comércio S.A.:
Data Operação
03/07/14 Recebimento de todas as mercadorias correspondentes aos adiantamentos que
haviam sido feitos aos fornecedores.
31/07/14 Recebimento do saldo de Valores a Receber de Clientes existente no Balanço
Patrimonial de 31/12/2013.
22/08/14 Compra adicional de mercadorias pelo valor de R$ 15.000,00, tendo efetuado
o pagamento à vista.
24/09/14 Entrega das mercadorias aos clientes que haviam efetuado adiantamentos
para a empresa.
10/10/14 Pagamento de todo o saldo da conta Fornecedores.
07/11/14 Venda das mercadorias remanescentes no estoque por R$ 200.000,00, tendo
recebido 90% do valor total das vendas no próprio ano de 2014. O saldo
remanescente será recebido durante o ano 2015.
Considere que não há incidência de qualquer tributo nas transações de compras e vendas efetuadas pela empresa e que é adotado o sistema de Inventário Periódico para avaliação do estoque.
A empresa atua exclusivamente na compra e venda de mercadorias e, durante o ano de 2014, as seguintes operações foram contabilizadas pela Brasil Comércio S.A.:
Data Operação
03/07/14 Recebimento de todas as mercadorias correspondentes aos adiantamentos que
haviam sido feitos aos fornecedores.
31/07/14 Recebimento do saldo de Valores a Receber de Clientes existente no Balanço
Patrimonial de 31/12/2013.
22/08/14 Compra adicional de mercadorias pelo valor de R$ 15.000,00, tendo efetuado
o pagamento à vista.
24/09/14 Entrega das mercadorias aos clientes que haviam efetuado adiantamentos
para a empresa.
10/10/14 Pagamento de todo o saldo da conta Fornecedores.
07/11/14 Venda das mercadorias remanescentes no estoque por R$ 200.000,00, tendo
recebido 90% do valor total das vendas no próprio ano de 2014. O saldo
remanescente será recebido durante o ano 2015.
Considere que não há incidência de qualquer tributo nas transações de compras e vendas efetuadas pela empresa e que é adotado o sistema de Inventário Periódico para avaliação do estoque.
Após o registro das operações, o resultado bruto evidenciado na Demonstração do Resultado de 2014 pela empresa Brasil
Comércio S.A. foi, em reais,
Q596908
Contabilidade Geral
Texto associado
Uma empresa adquiriu, em 30/06/2013, uma máquina para ser utilizada no seu processo de produção pelo valor total de
R$ 20.000.000,00. A empresa definiu que a máquina será utilizada por 8 anos e o valor residual esperado no final deste prazo é
R$ 4.000.000,00. A vida útil fiscal para a máquina é definida em 5 anos e a empresa adota o método das quotas constantes para a
determinação da despesa de depreciação.
A empresa vendeu a máquina no dia 30/06/2015 pelo valor de R$ 14.000.000,00 à vista. O resultado apurado na venda da
máquina que será evidenciado na Demonstração do Resultado de 2015 é, em reais,
Q596906
Contabilidade Geral
Uma empresa realizou uma aplicação em títulos no dia 01/12/2014 e classificou-os como Disponível para Venda Futura (available for sale). O valor aplicado foi R$ 1.000.000,00, a data de vencimento dos títulos é 01/12/2018 e a taxa de juros compostos contratada foi 1,5% ao mês. Sabe-se que estes títulos estavam sendo negociados no mercado, em 31/12/2014, pelo valor de R$ 1.020.000,00.
Em relação a esta aplicação financeira, os valores que deveriam ser evidenciados pela empresa como ativo no Balanço Patrimonial de 31/12/2014 e como receita na Demonstração do Resultado de 2014 são, respectivamente, em reais,
Q596905
Contabilidade Geral
Texto associado
Uma empresa adquiriu, durante o ano de 2013, mercadorias para revenda pelo valor total de R$ 4.000.000,00, sendo que está
incluído neste total o valor de R$ 600.000,00 de impostos que serão compensáveis com os impostos incidentes sobre o valor das
vendas efetuadas pela empresa. As mercadorias foram retiradas no depósito do fornecedor e a empresa compradora pagou o frete no
valor total de R$ 100.000,00. Sabe-se que a empresa não tinha estoque no início de 2013 e que vendeu 90% do total das mercadorias
adquiridas neste ano pelo valor total de R$ 6.000.000,00. No valor total das vendas está incluído o valor de R$ 900.000,00 de
impostos incidentes sobre vendas.
O Resultado Bruto com Mercadorias evidenciado na Demonstração do Resultado do ano de 2013 foi, em reais,
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2015 - Telebras - Analista Superior - Finanças |
Q593830
Contabilidade Geral
No que se refere à demonstração do resultado do exercício (DRE), julgue o item subsecutivo.
O desconto comercial é uma redução do preço concedida no ato da venda, ao passo que o desconto financeiro é disponibilizado sob o compromisso de o cliente pagar a dívida até determinada data. Na DRE, o desconto comercial é dedução da receita bruta; por sua vez, o desconto financeiro é despesa operacional financeira.
O desconto comercial é uma redução do preço concedida no ato da venda, ao passo que o desconto financeiro é disponibilizado sob o compromisso de o cliente pagar a dívida até determinada data. Na DRE, o desconto comercial é dedução da receita bruta; por sua vez, o desconto financeiro é despesa operacional financeira.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2015 - Telebras - Analista Superior - Finanças |
Q593829
Contabilidade Geral
No que se refere à demonstração do resultado do exercício (DRE),
julgue o item subsecutivo.
Em regra, os tributos incidentes sobre as vendas e os serviços que se configuram como deduções da receita bruta são: o ICMS, o ISS, o PIS, a COFINS e o imposto sobre importação.
Em regra, os tributos incidentes sobre as vendas e os serviços que se configuram como deduções da receita bruta são: o ICMS, o ISS, o PIS, a COFINS e o imposto sobre importação.
Ano: 2015
Banca:
FUNIVERSA
Órgão:
Secretaria da Criança - DF
Prova:
FUNIVERSA - 2015 - Secretaria da Criança - DF - Técnico Socioeducativo - Contabilidade |
Q593183
Contabilidade Geral
Com relação à demonstração do resultado do exercício (DRE), assinale a alternativa correta.
Ano: 2015
Banca:
FUNIVERSA
Órgão:
Secretaria da Criança - DF
Prova:
FUNIVERSA - 2015 - Secretaria da Criança - DF - Técnico Socioeducativo - Contabilidade |
Q593174
Contabilidade Geral
Texto associado
Uma empresa que usa o sistema de inventário periódico apresentou, em seu estoque de mercadorias, o saldo de R$ 10.000,00 no final do ano X0. Durante o ano X1, ocorreram os seguintes fatos:
- compras de mercadorias: R$ 15.000,00;
- devolução de compras: R$ 150,00;
- devolução de vendas: R$ 1.230,00;
- vendas totais: R$ 22.450,00; e
- estoque de mercadorias ao final de X1: R$ 5.720,00.
Com base nesse caso hipotético, o valor do lucro bruto sobre vendas ao final de X1 será
Ano: 2015
Banca:
FUNIVERSA
Órgão:
Secretaria da Criança - DF
Prova:
FUNIVERSA - 2015 - Secretaria da Criança - DF - Especialista Socioeducativo - Contabilidade |
Q593078
Contabilidade Geral
O imposto sobre a renda pode ser calculado pela aplicação de determinado percentual sobre o lucro líquido do período de apuração, ajustado pelas adições, exclusões e(ou) compensações prescritas ou autorizadas na legislação tributária. Considerando essa informação, assinale a alternativa que apresenta a correta denominação desta sistemática de tributação.
Q592916
Contabilidade Geral
Uma empresa apresentou, no Balanço Patrimonial de 31/12/2013, duas aplicações financeiras em títulos e as seguintes informações:
Saldo contábil (em R$) 500.000,00 300.000,00
Taxa de juros dos títulos 10% ao ano 12% ao ano
Classificação dos títulos pela empresa Disponível para venda futura Mantidos até o vencimento
Em 31/12/2014, a empresa ainda mantinha as duas aplicações e os valores justos de ambas, nesta data, eram os seguintes:
Classificação dos títulos pela empresa Disponível para venda futura Mantidos até o vencimento
Valor Justo (R$)
560.000,00 340.000,00
A receita total evidenciada na Demonstração do Resultado de 2014, referente às duas aplicações financeiras tomadas em conjunto foi, em reais,
Saldo contábil (em R$) 500.000,00 300.000,00
Taxa de juros dos títulos 10% ao ano 12% ao ano
Classificação dos títulos pela empresa Disponível para venda futura Mantidos até o vencimento
Em 31/12/2014, a empresa ainda mantinha as duas aplicações e os valores justos de ambas, nesta data, eram os seguintes:
Classificação dos títulos pela empresa Disponível para venda futura Mantidos até o vencimento
Valor Justo (R$)
560.000,00 340.000,00
A receita total evidenciada na Demonstração do Resultado de 2014, referente às duas aplicações financeiras tomadas em conjunto foi, em reais,
Q592913
Contabilidade Geral
Em 1/12/2012 uma empresa iniciou suas atividades sem estoque e adquiriu, naquela data, um primeiro e único lote de determinada
mercadoria para comercialização. O valor pago diretamente ao fornecedor da mercadoria foi R$ 10.000.000,00 e a
empresa pagou, adicionalmente, os seguintes valores para ter as mercadorias em condições de venda em seu depósito:
− R$ 1.400.000,00 de frete, estando incluído neste preço o valor de R$ 28.000,00 correspondente a impostos não recuperáveis.
− R$ 600.000,00 por uma apólice de seguro para o transporte até o depósito da empresa.
No preço de compra pago ao fornecedor da mercadoria não há impostos incluídos, tendo em vista que o mesmo está isento de qualquer tributo. No mês de dezembro de 2012 a empresa vendeu oitenta por cento (80%) do lote adquirido em 1/12/2012, obtendo um valor bruto com a venda de R$ 14.000.000,00. Neste valor, estão incluídos impostos de R$ 1.400.000,00. O Lucro Bruto evidenciado pela empresa, na Demonstração do Resultado de 2012, exclusivamente em relação à parcela do lote vendido, foi, em reais,
− R$ 1.400.000,00 de frete, estando incluído neste preço o valor de R$ 28.000,00 correspondente a impostos não recuperáveis.
− R$ 600.000,00 por uma apólice de seguro para o transporte até o depósito da empresa.
No preço de compra pago ao fornecedor da mercadoria não há impostos incluídos, tendo em vista que o mesmo está isento de qualquer tributo. No mês de dezembro de 2012 a empresa vendeu oitenta por cento (80%) do lote adquirido em 1/12/2012, obtendo um valor bruto com a venda de R$ 14.000.000,00. Neste valor, estão incluídos impostos de R$ 1.400.000,00. O Lucro Bruto evidenciado pela empresa, na Demonstração do Resultado de 2012, exclusivamente em relação à parcela do lote vendido, foi, em reais,

 Conheça nossos planos