Questões de Concurso Sobre demonstração do resultado do exercício em contabilidade geral

Foram encontradas 5.283 questões

Ano: 2015 Banca: EXATUS Órgão: BANPARÁ Prova: EXATUS - 2015 - BANPARÁ - Contador |
Q570665 Contabilidade Geral
Para empresas em início de atividade, qual o limite mensal máximo de faturamento que esta empresa pode auferir para ter direito de se enquadrar no regime tributário Lucro Presumido?
Alternativas
Ano: 2015 Banca: EXATUS Órgão: BANPARÁ Prova: EXATUS - 2015 - BANPARÁ - Contador |
Q570654 Contabilidade Geral
Imagem associada para resolução da questão

Assinalar a alternativa CORRETA:
Alternativas
Ano: 2015 Banca: EXATUS Órgão: BANPARÁ Prova: EXATUS - 2015 - BANPARÁ - Contador |
Q570648 Contabilidade Geral
A empresa A, enquadrada no regime de tributação Lucro Presumido, no dia 01/03/2014 comprou mercadorias para revenda no valor de R$ 10.000,00 e vendeu as mesmas mercadorias no dia 25/03/2014 pelo valor de R$ 18.500,00. Sabendo que a empresa tem despesa com aluguel de sala comercial mensal de R$ 2.000,00, cujo o locador também é uma pessoa jurídica, qual o valor que a Empresa A deverá pagar de PIS e COFINS respectivamente?
Alternativas
Q565015 Contabilidade Geral
A respeito de empreendimentos imobiliários, julgue o item que se segue.

Receitas do empreendimento são os valores das parcelas de cada comprador a receber, a vencer e vencidas e ainda não pagas, correspondentes tanto ao preço de aquisição das respectivas unidades ou dos custos de construção quanto aos recursos disponíveis afetados.


Alternativas
Q563431 Contabilidade Geral
Considerando os dados da questão 31, assinale a alternativa que apresenta o lucro bruto da sociedade empresária para o mês de maio de 2015, considerando que 1) não há incidência de impostos, 2) não havia estoques de produtos acabados em 30/04/2015 e 3) foram vendidas no mês 100 unidades do Produto Alfa e 140 unidades do Produto Beta, com preço de venda unitário de $ 160 e $ 200, respectivamente.
Alternativas
Q563426 Contabilidade Geral
A Lei n° 12.974/2014, entre outras providências, alterou a legislação tributária federal relativa ao Imposto sobre a Renda das Pessoas Jurídicas (IRPJ), à Contribuição Social sobre o Lucro Líquido (CSLL), à Contribuição para o PIS/Pasep e à Contribuição para o Financiamento da Seguridade Social (COFINS), e revogou o Regime Tributário de Transição (RTT), instituído pela Lei n° 11.941/2009. O objetivo da Lei n° 12.974/2014 foi introduzir na legislação tributária brasileira dispositivos legais para possibilitar a apuração de tributos federais em um ambiente de convergência das normas brasileiras às Normas Internacionais de Contabilidade (IFRS). Com base no exposto, considere as seguintes informações, extraídas da Demonstração do Resultado do primeiro trimestre de 2015 de uma sociedade empresária, tributada pela modalidade do Lucro Real Trimestral: 


 Item                         Descrição                                                                                      Valor

   I       Lucro antes do IRPJ e CSLL.                                                                       R$ 250.000,00

  II       Receita de equivalência patrimonial.                                                          R$ 120.000,00

  III      Despesa com multas de trânsito.                                                                R$     4.000,00

  IV      Variação de valor justo não realizada, credora, de ativos biológicos e

            produtos agrícolas.                                                                                      R$  68.000,00

   V      Despesas com brindes e premiações.                                                         R$  20.000,00 


Considerando as informações do quadro acima e a legislação tributária aplicável ao IRPJ e ao CSLL, e em conformidade com os dispositivos da Lei n° 12.974/2014, qual é o valor da base de cálculo do IRPJ (Lucro Real) dessa sociedade empresária para o primeiro trimestre de 2015? 


Alternativas
Q563412 Contabilidade Geral

Durante o mês de maio de 2015, uma sociedade empresária comercial apresentou as seguintes movimentações de mercadorias:

I. Receita de vendas das mercadorias $ 27.000

II. Estoque inicial de mercadorias $ 8.000

III. Estoque final de mercadorias $ 6.000

IV. Compras de mercadorias $ 18.000

V. Fretes sobre compras de mercadorias $ 3.000

VI. Devolução de compras $ 2.000

VII. Despesa com salário de vendedores $ 5.000

Considerando exclusivamente os dados acima, o lucro bruto dessa sociedade empresária para esse mês é de:

Alternativas
Ano: 2015 Banca: NC-UFPR Órgão: COPEL Prova: NC-UFPR - 2015 - COPEL - Técnico Contábil |
Q563249 Contabilidade Geral
A Lei 12.973/2014 alterou a legislação tributária federal relativa ao Imposto sobre a Renda das Pessoas Jurídicas - IRPJ, à Contribuição Social sobre o Lucro Líquido - CSLL, à Contribuição para o PIS/Pasep e à Contribuição para o Financiamento da Seguridade Social – Cofins, a fim de possibilitar a apuração desses tributos em um contexto de convergência das normas e práticas contábeis brasileiras às Normas Internacionais de Contabilidade (IFRS). Durante o primeiro trimestre de 2015, uma sociedade empresária apresentou os seguintes valores de suas contas de resultado:

Com base nos dados ao lado, e considerando que a sociedade empresária é tributada pelo Lucro Real Trimestral, assinale a alternativa em que é apresentado o Resultado Tributável (lucro real ou prejuízo fiscal) do primeiro trimestre de 2015. 
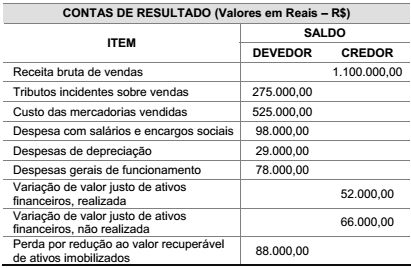
                              Imagem associada para resolução da questão


Alternativas
Ano: 2015 Banca: NC-UFPR Órgão: COPEL Prova: NC-UFPR - 2015 - COPEL - Técnico Contábil |
Q563246 Contabilidade Geral

Os dados abaixo que se referem ao balancete de verificação de uma sociedade empresária limitada, levantado antes da apuração dos tributos incidentes sobre o lucro e do fechamento do período contábil de 2014, deverão ser utilizados para a resolução da questão.

Conta                                                                                                   Valor em Reais (R$) 

 Ajuste a valor presente de clientes                                                               18.000,00

Ajuste a valor presente de fornecedores                                                       24.000,00

Aplicações financeiras de curto prazo                                                         482.000,00

Caixa e equivalentes de caixa                                                                     123.000,00

Capital social                                                                                            1.500.000,00

Clientes a receber                                                                                       135.000,00

Custo das mercadorias vendidas                                                                664.000,00

Depreciação acumulada de imóveis em uso                                               186.000,00

Depreciação acumulada de móveis e equipamentos comerciais                  51.000,00

Depreciação acumulada de veículos                                                             47.000,00

Despesa com tributos incidentes sobre vendas                                           342.000,00

Despesas administrativas                                                                            432.000,00

Despesas com vendas                                                                                 195.000,00

Despesas financeiras                                                                                     42.000,00

Devoluções de vendas                                                                                 150.000,00

Empréstimos e financiamentos a pagar                                                       429.000,00

Estoques                                                                                                       186.000,00

Fornecedores a pagar                                                                                  159.000,00

Imóveis alugados para terceiros                                                                   639.000,00

Imóveis em uso operacional                                                                         906.000,00

Lucros acumulados                                                                                       120.000,00

Móveis e equipamentos comerciais                                                              255.000,00

Outras contas a pagar                                                                                    24.000,00

Outras contas a receber                                                                                 33.000,00

Receita bruta de vendas                                                                            1.860.000,00

Receita de aluguéis                                                                                      102.000,00

Receitas financeiras                                                                                       63.000,00

Reservas de capital                                                                                      360.000,00

Tributos incidentes sobre vendas a pagar                                                      71.000,00

Veículos                                                                                                        382.000,00

Considerando que a sociedade empresária é tributada pelo Lucro Real Anual, não havendo ajustes do resultado a ser efetuados no Livro de Apuração do Lucro Real - LALUR, assinale a alternativa correta. 
Alternativas
Ano: 2015 Banca: NC-UFPR Órgão: COPEL Prova: NC-UFPR - 2015 - COPEL - Técnico Contábil |
Q563243 Contabilidade Geral
Uma sociedade empresária tributada pelo Lucro Real Trimestral apurou no 4º trimestre de 2014 um lucro antes da apuração do Imposto de Renda Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL) no valor de R$ 925.000,00. Considerando que, na apuração do Lucro Real, efetuada no Livro de Apuração do Lucro Real - LALUR houve adições à base de cálculo no valor de R$ 256.000,00 e exclusões da base de cálculo no valor de R$ 381.000,00, assinale a alternativa que apresenta o somatório dos valores devidos do IRPJ e da CSLL para esse trimestre. 
Alternativas
Q560834 Contabilidade Geral
Com relação ao balanço patrimonial e à demonstração do resultado do exercício, julgue o item subsequente.
A demonstração de resultado do exercício (DRE), confronta receitas, custos e despesas, incorridos pela empresa, para apresentar os resultados (lucro ou prejuízo) auferidos em determinado exercício social, os quais são contabilmente transferidos para as contas do patrimônio líquido, o que zera os saldos das contas de origem.
Alternativas
Q560011 Contabilidade Geral
A empresa Vende de Tudo S.A. realizou, em 01/12/ 2014, as seguintes vendas de mercadorias:

− Venda à vista: R$ 800.000,00.

− Venda para receber no longo prazo (15 meses) no valor nominal: R$ 788.871,06.
Se a venda efetuada a prazo tivesse sido realizada à vista o valor total das vendas seria R$1.500.000,00. Sabendo-se que a taxa de juros praticada pela empresa nas vendas a prazo é 0,8% ao mês, a empresa Vende de Tudo S.A. reconheceu na Demonstração do Resultado de 2014, especificamente com relação às vendas efetuadas em 01/12/2014,
Alternativas
Q557635 Contabilidade Geral
Considere os dados extraídos do Sistema de Informação Contábil da Comercial Agix S.A, referentes ao mês de abril de 2015: 

Receita Bruta de Vendas: ................................................................................... R$  120.000,00

Comissões sobre Vendas: .................................................................................. R$      3.000,00

Custo das Mercadorias Vendidas: ...................................................................... R$    47.000,00

Descontos Financeiros Concedidos: ................................................................... R$     1.500,00

Tributos sobre Vendas: ....................................................................................... R$   14.000,00

Abatimentos sobre Vendas: ................................................................................ R$     1.000,00 

Com base nestas informações, o lucro bruto de abril de 2015 foi, em reais, 


Alternativas
Q557342 Contabilidade Geral
Em 01/05/2015, a Cia. Bom Preço, empresa comercial, adquiriu um lote de mercadorias pelo valor de R$ 300.000,00 à vista, sendo que neste valor está incluído ICMS − Imposto sobre Operações relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação − de R$ 54.000,00. Em 15/05/2015, a Cia. Bom Preço vendeu 50% deste lote de mercadorias, à vista, pelo valor líquido de tributos de R$ 270.000,00. A comissão sobre a venda foi R$ 5.200,00. No dia 18/05/2015, foi concedido um abatimento ao cliente no valor de R$ 10.000,00 porque alguns itens apresentaram problemas quanto à especificação. Com base nestas informações, o lucro bruto que a Cia. Bom Preço apurou com a venda de 50% do lote de mercadorias foi, em reais, de
Alternativas
Q557341 Contabilidade Geral
Em 31/12/X1, a contabilidade da Cia. Montanhas Rochosas faltava realizar os registros contábeis, quando necessários, referentes às seguintes transações ocorridas em dezembro de X1:

− A empresa contratou uma aplicação financeira, em 01/12/X1, no valor de R$ 100.000,00 com taxa de juros contratuais de 2% ao mês. No final de dezembro, o valor justo da aplicação financeira era R$ 103.000,00 e a empresa a classificava como mantida até o vencimento. Nenhuma alteração havia sido reconhecida no valor desta aplicação financeira no mês de dezembro de X1.

− A empresa realizou o teste de impairment de um ativo intangível com vida útil indefinida em 31/12/X1. Nesta data, o valor contábil era R$ 30.000,00, o valor justo líquido de despesa de venda R$ 29.000,00 e o valor em uso R$ 31.000,00.

− A empresa recebeu dividendos de uma empresa controlada no montante de R$ 2.500,00.

− A empresa pagou antecipadamente, em 31/12/X1, uma assinatura de jornal por um período de seis meses no valor de R$ 900,00.

Com base nestas informações, houve um aumento no lucro referente a dezembro de X1, em reais, de
Alternativas
Q556195 Contabilidade Geral
Durante o segundo trimestre de 2014, a Cia. Campos Verdes realizou algumas transações, após as quais o Balancete da Cia. apresentava as seguintes contas com os respectivos saldos em reais:

Receita Bruta de Vendas .................................................................................... 200.000,00

Devolução de Vendas ......................................................................................... 5.000,00

Impostos sobre Vendas ....................................................................................... 20.000,00

Descontos Financeiros Concedidos .................................................................... 3.000,00

Comissões sobre Vendas ................................................................................... 7.000,00

Abatimentos sobre Vendas ................................................................................. 4.000,00

Fretes sobre Vendas ........................................................................................... 6.000,00

Sabendo-se que, no segundo trimestre de 2014, o valor das compras reconhecido como estoque foi R$ 70.000,00, o estoque inicial de produtos para comercialização era R$ 60.000,00 e o estoque final era R$ 20.000,00, o Lucro Bruto apurado pela Cia. Campos Verdes no segundo trimestre de 2014 foi, em reais, 

Alternativas
Q554869 Contabilidade Geral
O Presidente da Cia. Verde S.A. gostaria de ter informações a respeito de como se formou o lucro referente ao exercício social do ano anterior e a forma como esse lucro foi distribuído. Para tais informações quais demonstrativos contábeis supririam a necessidade de informação do Presidente da Cia. Verde S.A.? Assinale a alternativa correta.
Alternativas
Q554868 Contabilidade Geral
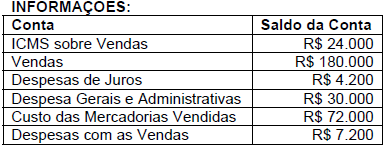
 A Demonstração do Resultado do Exercício é um demonstrativo contábil que apresenta o resumo ordenado de receitas e despesas da entidade em determinado período, chegando-se ao lucro ou prejuízo. Sobre as informações contidas na Demonstração do Resultado do Exercício pode-se afirmar que:

I. O Lucro Bruto é a diferença entre Venda de Mercadorias e o Custo desta Mercadoria Vendida, sem considerar despesas administrativas, de vendas e financeiras. Para uma empresa prestadora de serviços o raciocínio é o mesmo: é a diferença entre a Receita e o Custo do Serviço Prestado sem considerar as despesas referidas.

II. A Receita Bruta constitui a venda de produtos e subprodutos (na indústria), de mercadorias (no comércio) e prestações de serviços (empresa prestadoras de serviços), incluindo todos os impostos cobrados do comprador e não excluindo as devoluções de mercadorias (ou produtos) e os abatimentos concedidos pelas mercadorias (ou serviços) em desacordo com o pedido.

III. Os impostos dedutíveis da Receita Bruta são: Imposto sobre Produtos Industrializado (IPI), Imposto sobre Circulação de Mercadorias e Serviços (ICMS), Imposto sobre Serviços (ISS), Imposto sobre Exportação, Programa de Integração Social (PIS) e Cofins.

IV. O Lucro Operacional é obtido por meio da diferença entre o Lucro Bruto e as Despesas Operacionais.

Analise as sentenças sobre a Demonstração do Resultado do Exercício e assinale a alternativa correta: 
Alternativas
Q550168 Contabilidade Geral
Uma empresa industrial realizou vendas no período de 1.000 itens do seu estoque, por R$180,00 cada um, para pagamento em 30 dias. Ao cliente foi concedido um desconto de 1,5%, na nota fiscal e o frete, no valor de R$2.250,00, é de responsabilidade da empresa. Dados adicionais: - o cliente terá um desconto de R$1.800,00 no pagamento dentro do prazo; - o custo de cada produto vendido é de R$90,00; - no mesmo período foram registrados: salários dos vendedores no valor de R$4.200,00, outras despesas no valor de R$1.350,00; - ICMS no valor de R$34.200; - IPI no valor R$9.000,00; - PIS no valor de R$1.170,00; - COFINS no valor de R$5.400,00. Com base nas informações anteriores e nos dados acima, é possível determinar que a receita líquida é:
Alternativas
Ano: 2015 Banca: IESES Órgão: MSGás Prova: IESES - 2015 - MSGás - Analista Contábil |
Q549663 Contabilidade Geral
A partir da estrutura da Demonstração do Resultado do Exercício e das informações apresentadas a seguir, calcule o valor do Resultado Bruto.

Imagem associada para resolução da questão 

Assinale a alternativa correta: 


Alternativas
Respostas
3561: E
3562: E
3563: A
3564: C
3565: B
3566: E
3567: C
3568: E
3569: E
3570: D
3571: C
3572: D
3573: E
3574: C
3575: E
3576: D
3577: B
3578: A
3579: C
3580: A