Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2015 - TRE-MT - Analista Judiciário - Contabilidade |
Q590039
Contabilidade Geral

Tendo como referência as informações da tabela e assuntos a ela
correlatos, assinale a opção correta a respeito da demonstração do
resultado do exercício.
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588692
Contabilidade Geral
O Frigorífico Eta S.A. atua em três diferentes segmentos, que
durante x1 apresentaram os seguintes resultados, apurados em
31/12, em milhares de reais:
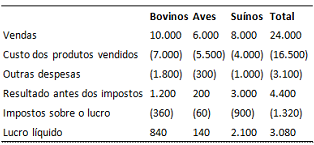
Devido à baixa rentabilidade do segmento de aves, a direção do Frigorífico Eta S.A. deu início, em novembro de x1, a um plano para vender esse segmento de negócios, tendo iniciado um programa firme para localizar um comprador e concluir o plano. O segmento estava disponível para venda imediata em suas condições atuais, e a direção da companhia acreditava ser altamente provável que a venda estivesse concluída até o final do primeiro semestre de x2. Durante dezembro de x1 a direção do Frigorífico Eta S.A. passou a discutir a possibilidade de concentrar suas atividades apenas no segmento de suínos, devido a sua maior rentabilidade, e colocar à venda também o segmento de bovinos. Nas demonstrações contábeis do Frigorífico Eta S.A. relativas a x1, o resultado líquido das operações continuadas será apresentado por:
Devido à baixa rentabilidade do segmento de aves, a direção do Frigorífico Eta S.A. deu início, em novembro de x1, a um plano para vender esse segmento de negócios, tendo iniciado um programa firme para localizar um comprador e concluir o plano. O segmento estava disponível para venda imediata em suas condições atuais, e a direção da companhia acreditava ser altamente provável que a venda estivesse concluída até o final do primeiro semestre de x2. Durante dezembro de x1 a direção do Frigorífico Eta S.A. passou a discutir a possibilidade de concentrar suas atividades apenas no segmento de suínos, devido a sua maior rentabilidade, e colocar à venda também o segmento de bovinos. Nas demonstrações contábeis do Frigorífico Eta S.A. relativas a x1, o resultado líquido das operações continuadas será apresentado por:
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588691
Contabilidade Geral
Em 04/01/x1, a Agropecuária Zeta S.A. adquiriu 150.000 Kg da
Ração Z, por um custo de R$ 1.500.000. Em 13/01/x1, a
companhia adquiriu mais 50.000 Kg, por R$ 560.000. Em
16/01/x1, a companhia vendeu 120.000 Kg, por R$ 1.800.000. Em
25/01/x1, foram adquiridos mais 40.000 Kg, por R$ 388.000. Em
30/01/x1, a companhia vendeu 70.000 Kg, por R$ 1.065.000.
Como a companhia não possuía estoques iniciais desse produto,
de acordo com as práticas contábeis adotadas no Brasil, o
resultado bruto da venda da Ração Z durante janeiro de x1
poderá ser apresentado por:
Q587384
Contabilidade Geral
De acordo com o Comitê de Pronunciamentos Contábeis (CPC),
julgue o item subsequente, relativo ao reconhecimento e à
mensuração de concessões.
Se uma empresa consegue estimar, com confiabilidade, o prazo de conclusão de um contrato de construção, então as receitas e os custos relacionados a esse contrato devem ser reconhecidos proporcionalmente ao tempo transcorrido até o término do período de reporte.
Se uma empresa consegue estimar, com confiabilidade, o prazo de conclusão de um contrato de construção, então as receitas e os custos relacionados a esse contrato devem ser reconhecidos proporcionalmente ao tempo transcorrido até o término do período de reporte.
Q587378
Contabilidade Geral
Considerando que uma empresa comercial venda mercadorias a
prazo para receber o pagamento por meio de prestações que tragam
juros embutidos no seu valor, julgue o item que se segue,
relativos ao reconhecimento da receita por parte dessa empresa
comercial.
Os juros serão reconhecidos como receitas financeiras ao longo do prazo da operação, tomando-se por base a taxa nominal de juros da operação.
Os juros serão reconhecidos como receitas financeiras ao longo do prazo da operação, tomando-se por base a taxa nominal de juros da operação.
Q587377
Contabilidade Geral
Considerando o disposto na Lei n.º 12.973/2014, que, além de outras deliberações, altera a legislação tributária federal relativa ao imposto sobre a renda das pessoas jurídicas (IRPJ), julgue o item a seguir.
O ajuste a valor presente incidente sobre um ativo decorrente de uma operação de longo prazo será contemplado na determinação do lucro real quando houver o reconhecimento contábil da receita ou do resultado da referida operação.
O ajuste a valor presente incidente sobre um ativo decorrente de uma operação de longo prazo será contemplado na determinação do lucro real quando houver o reconhecimento contábil da receita ou do resultado da referida operação.
Q587376
Contabilidade Geral
Considerando o disposto na Lei n.º 12.973/2014, que, além de
outras deliberações, altera a legislação tributária federal relativa ao
imposto sobre a renda das pessoas jurídicas (IRPJ), julgue o item a seguir.
O ganho oriundo de avaliação de ativo ou passivo a valor justo somente será contemplado no cálculo do lucro real do período em que se deu o ganho se o aumento do ativo ou a redução do passivo for evidenciado em subconta vinculada ao ativo ou passivo que tenha dado origem a tal resultado.
O ganho oriundo de avaliação de ativo ou passivo a valor justo somente será contemplado no cálculo do lucro real do período em que se deu o ganho se o aumento do ativo ou a redução do passivo for evidenciado em subconta vinculada ao ativo ou passivo que tenha dado origem a tal resultado.
Q587350
Contabilidade Geral
A respeito da elaboração do balanço patrimonial, da demonstração do resultado do exercício, da demonstração do resultado abrangente e de operações a elas relacionadas, julgue o item subsequente.
Para obtenção do lucro antes do imposto de renda, receitas e despesas não operacionais são deduzidas dos resultados operacionais.
Para obtenção do lucro antes do imposto de renda, receitas e despesas não operacionais são deduzidas dos resultados operacionais.
Q587349
Contabilidade Geral
A respeito da elaboração do balanço patrimonial, da demonstração do resultado do exercício, da demonstração do resultado abrangente e de operações a elas relacionadas, julgue o item subsequente.
Na demonstração do resultado do exercício, a receita líquida de vendas é obtida por meio da dedução das despesas de IRPJ (imposto de renda pessoa jurídica) e CSLL (contribuição social sobre o lucro líquido) da receita bruta de vendas.
Na demonstração do resultado do exercício, a receita líquida de vendas é obtida por meio da dedução das despesas de IRPJ (imposto de renda pessoa jurídica) e CSLL (contribuição social sobre o lucro líquido) da receita bruta de vendas.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2015 - Telebras - Analista Superior - Auditoria |
Q585571
Contabilidade Geral
Com relação aos componentes do patrimônio e ao conceito de receita, julgue o próximo item, de acordo com os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis.
Receita é o ingresso bruto de benefícios econômicos durante o período observado no curso das atividades ordinárias de uma entidade que resultam no aumento ou na diminuição do seu patrimônio líquido.
Receita é o ingresso bruto de benefícios econômicos durante o período observado no curso das atividades ordinárias de uma entidade que resultam no aumento ou na diminuição do seu patrimônio líquido.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2015 - Telebras - Analista Superior - Auditoria |
Q585566
Contabilidade Geral
Acerca da equação fundamental do patrimônio e das suas situações líquidas, julgue o item que se segue.
A existência de prejuízo acumulado não garante que a companhia esteja em situação líquida negativa.
A existência de prejuízo acumulado não garante que a companhia esteja em situação líquida negativa.
Ano: 2015
Banca:
VUNESP
Órgão:
Prefeitura de São Paulo - SP
Prova:
VUNESP - 2015 - Prefeitura de São Paulo - SP - Auditor Municipal de Controle Interno - Geral |
Q584623
Contabilidade Geral
Texto associado
Com base nas informações extraídas da contabilidade da empresa Arena Verde Ltda., em 31 de dezembro de 2014, apresentadas a seguir, classifique as contas contábeis de acordo com sua natureza e de acordo com os critérios contábeis relativamente aos componentes do ativo, passivo e demonstração de resultado e responda à questão.
BALANCETE EM 31.12.2014
Descrição da conta contábil Valor em Reais (R$)
Títulos a receber de LP 15.690,00
Salários a pagar (42.670,00)
Reservas de capital (120.000,00)
Provisões diversas (27.300,00)
Perdas estimadas para créditos de liquidação duvidosa (18.795,00)
Contas a receber com empresa ligada – LP 18.400,00
Lucros a destinar (67.500,00)
Lucro líquido do exercício a calcular
IR e CSL a pagar a calcular
Investimentos permanentes em controladas 95.000,00
Impostos a recuperar de LP 22.300,00
Impostos a recolher (36.700,00)
Ativo Imobilizado 348.000,00
Fornecedores (279.900,00)
Estoques 239.100,00
Empréstimos e financiamentos (LP) (271.800,00)
Empréstimos e financiamentos (135.900,00)
Duplicatas descontadas (50.120,00)
Depreciação acumulada (87.000,00)
Demais contas a receber 6.400,00
Contingências trabalhistas de LP (133.570,00)
Contas a receber de clientes 250.600,00
Contas a pagar de longo prazo (11.300,00)
Contas a pagar (15.490,00)
Capital (65.000,00)
Caixa 6.800,00
Bancos 167.900,00
Ativos intangíveis 54.000,00
Aplicações financeiras 178.000,00
Ajustes patrimoniais (26.500,00)
Adiantamento a fornecedores 73.200,00
Adicionalmente, as seguintes operações foram realizadas durante o exercício de 2014:
• Vendas brutas em 2014 – R$ 1.200.000,00
• Impostos de vendas – R$ 420.000,00
• Devolução de vendas – R$ 24.000,00
• Custos dos produtos vendidos – Utilize as informações a seguir para cálculo do CMV:
º Estoques iniciais em 31.12.2013 – R$ 345.000,00
º Compras do ano de 2014 – R$ 364.100,00
• Despesas Comerciais – R$ 87.300,00
• Despesas Administrativas – R$ 89.400,00
• Despesas Financeiras Líquidas – R$ 6.700,00
• Outras despesas – R$ 8.900,00
• Impostos de Renda Pessoa Jurídica (IRPJ) – Taxa efetiva de 20%
sobre o LAIR
• Contribuição Social sobre o Lucro Líquido (CSLL) – Taxa efetiva de 5%
sobre o LAIR
• O IRPJ e a CSLL calculados no período, foram provisionados pelo valor líquido do IRRF a recuperar no montante de R$ 7.855,00.
A partir das informações apresentadas, é correto afirmar que o valor do Lucro antes do Imposto de Renda e da Contribuição Social sobre o Lucro Líquido – LAIR –, para o exercício em 31 de dezembro de 2014, em reais, é:
Ano: 2015
Banca:
AOCP
Órgão:
TRE-AC
Prova:
AOCP - 2015 - TRE-AC - Analista Judiciário - Área Contabilidade |
Q578564
Contabilidade Geral
A Lei n° 6.404/1976 e suas alterações fazem
menção à Demonstração do resultado do
exercício. Quanto às participações no
resultado, analise as assertivas e assinale
a alternativa que aponta as corretas.
I. As participações são apresentadas após o resultado do exercício deduzido do imposto de renda.
II. As participações estatutárias de debenturistas, em pregados, administradores e partes beneficiárias serão determinadas, sucessivamente e nessa ordem, com base nos lucros que remanescerem depois de deduzida a participação anteriormente calculada.
III. A remuneração das participações de debêntures deve ser calculada e classificada como despesa financeira se as debêntures estão registradas no balanço patrimonial como uma dívida do passivo financeiro.
IV. As participações independente da ordem, são apuradas com base no lucro depois do imposto de renda.
V. As participações de empregados e administradores devem ser calculadas e classificadas como despesas gerais e administrativas.
I. As participações são apresentadas após o resultado do exercício deduzido do imposto de renda.
II. As participações estatutárias de debenturistas, em pregados, administradores e partes beneficiárias serão determinadas, sucessivamente e nessa ordem, com base nos lucros que remanescerem depois de deduzida a participação anteriormente calculada.
III. A remuneração das participações de debêntures deve ser calculada e classificada como despesa financeira se as debêntures estão registradas no balanço patrimonial como uma dívida do passivo financeiro.
IV. As participações independente da ordem, são apuradas com base no lucro depois do imposto de renda.
V. As participações de empregados e administradores devem ser calculadas e classificadas como despesas gerais e administrativas.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
STJ
Prova:
CESPE - 2015 - STJ - Analista Judiciário - Contadoria |
Q578082
Contabilidade Geral
Com relação às demonstrações contábeis de companhias abertas, julgue o item a seguir.
Na demonstração do resultado do exercício, o lucro bruto representa a diferença entre a receita líquida e o custo dos produtos, das mercadorias ou dos serviços vendidos.
Na demonstração do resultado do exercício, o lucro bruto representa a diferença entre a receita líquida e o custo dos produtos, das mercadorias ou dos serviços vendidos.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
STJ
Prova:
CESPE - 2015 - STJ - Analista Judiciário - Contadoria |
Q578068
Contabilidade Geral
Com relação aos critérios de avaliação de ativos de companhias abertas, julgue o item a seguir.
O imposto de importação e os impostos não recuperáveis junto ao fisco, diretamente atribuíveis à aquisição de mercadorias destinadas à revenda, devem compor o custo de aquisição desses estoques.
O imposto de importação e os impostos não recuperáveis junto ao fisco, diretamente atribuíveis à aquisição de mercadorias destinadas à revenda, devem compor o custo de aquisição desses estoques.
Q572397
Contabilidade Geral
As despesas devem ser reconhecidas na demonstração do resultado quando:
Q570669
Contabilidade Geral
Marque a alternativa INCORRETA:
Q570668
Contabilidade Geral
Marque a alternativa INCORRETA. A
empresa estará obrigada ao Lucro Real
quando:
Q570667
Contabilidade Geral
Não poderá optar pelo regime tributário Lucro Presumido as empresas que:
Q570666
Contabilidade Geral
A opção pela sistemática do lucro presumido só pode ser exercida pelas empresas cuja receita bruta, no ano-calendário anterior tenha sido igual ou inferior a:

 Conheça nossos planos