Questões de Concurso Sobre demonstração do resultado do exercício em contabilidade geral

Foram encontradas 5.283 questões

Q818178 Contabilidade Geral
De acordo com a Redação dada pela Lei 11.638/2007, as companhias com base na escrituração mercantil estão dispensadas de apresentar qual demonstração financeira?
Alternativas
Q818128 Contabilidade Geral
De acordo com critérios e nos termos da Lei Lei 9.711/98, referente à retenção dos 11% de INSS sobre o valor bruto da nota fiscal, fatura ou recibo da prestação de serviços, fica a contratante dispensada de efetuar a retenção quando forem de
Alternativas
Q818126 Contabilidade Geral
O percentual de retenção, das contribuições, aplicável sobre o valor pago à título da Cofins, PIS/Pasep e CSLL corresponde a 4,65%, o qual representa a soma das alíquotas de
Alternativas
Q818118 Contabilidade Geral
A diferença resultante da conversão de um número específico de unidades em uma moeda para outra moeda, a diferentes taxas cambiais, é a
Alternativas
Q815031 Contabilidade Geral
De acordo com o Parecer Normativo CST nº 37/87, ficou esclarecido que somente estão sujeitos à retenção do Imposto de Renda e das contribuições COFINS, CSLL e PIS/PASEP os serviços que configurem alto grau de especialização, vinculados diretamente à capacidade intelectual do indivíduo. Com base nessa informação, estão sujeitos à retenção os seguintes serviços profissionais prestados por pessoas jurídicas a outras pessoas jurídicas, EXCETO
Alternativas
Q815030 Contabilidade Geral
No que diz respeito à retenção de tributos e contribuições – IR, PIS, COFINS e CSLL –, sobre recebimentos de órgãos públicos federais, empresas públicas e sociedades de economia mista, é correto afirmar que
Alternativas
Q809112 Contabilidade Geral
Em geral, os hospitais possuem ciclo de caixa positivo e as estratégias utilizadas para otimizar seus custos de administração de caixa podem ser basicamente três. Assinale a alternativa que apresenta a estratégia que pode ser adotada pela empresa para antecipar o recebimento de seus recebíveis.
Alternativas
Q808409 Contabilidade Geral

Uma Sociedade Empresária apresentou os seguintes dados:

Imagem associada para resolução da questão

Com base nos dados apresentadas, pode-se afirmar que o valor do Lucro Líquido do Exercício é de:

Alternativas
Q808408 Contabilidade Geral
Uma Sociedade Empresária registrou as seguintes transações no exercício de 2014:
✓ Aquisição de mercadorias, no período, ao custo de R$100.000,00. ✓ Venda de 80% das mercadorias adquiridas, no período, por R$160.000,00, com incidência de tributos sobre o faturamento no valor de R$33.040,00. O custo total dessas mercadorias vendidas é de R$80.000,00. ✓ Despesas comerciais, incorridas no período, no valor de R$3.000,00. ✓ Despesas administrativas, incorridas no período, no valor de R$10.000,00. ✓ Ganho por equivalência patrimonial, no período, no valor de R$5.000,00. ✓ Receita financeira, do período, no valor de R$3.000,00. ✓ Imposto de Renda e Contribuição Social incidentes sobre o lucro do período, no valor de R$7.000,00. ✓ Resultado positivo de operações descontinuadas no valor de R$3.800,00, líquido dos tributos.
O resultado líquido das operações continuadas, divulgado na Demonstração do Resultado, elaborada de acordo com a NBC TG 26 (R2) - Apresentação das Demonstrações Contábeis, é de:
Alternativas
Q808407 Contabilidade Geral

Uma Sociedade Empresária apresentou, em 31.12.2014, os seguintes saldos:

Imagem associada para resolução da questão

Com base nas informações acima, após a apuração e antes da destinação do resultado do exercício, é CORRETO afirmar que o valor do:

Alternativas
Q807922 Contabilidade Geral

Em 30.11.2014, a Sociedade Empresária 1 vendeu, por R$100.000,00, mercadorias para sua controlada, a Sociedade Empresária 2. O custo das mercadorias vendidas nessa transação foi de R$60.000,00. Em 31.12.2014, a Sociedade Empresária 2 mantinha 100% das mercadorias adquiridas em Estoque de Mercadorias. A Sociedade Empresária 1 detém 75% do Capital da Sociedade Empresária 2. Nos balanços individuais, as empresas apresentaram, em 31.12.2014, os seguintes saldos de Estoque de Mercadorias:

Sociedade Empresária 1: R$270.000,00

Sociedade Empresária 2: R$100.000,00

Considerando-se os dados informados e desconsiderando-se a incidência de tributos, no Balanço Patrimonial Consolidado, o saldo da conta de Estoque de Mercadorias será de:

Alternativas
Q807913 Contabilidade Geral

Uma Sociedade Empresária assina um contrato de longo prazo, para a construção de um navio. O preço atual do navio é de R$390.000,00, e o custo estimado da obra é de R$285.000,00. No primeiro ano, a Sociedade Empresária incorre em custos, no valor de R$67.500,00, diretamente vinculados à produção do navio.

Com base nos dados apresentados e considerando-se a NBC TG 30 – Receitas e a NBC TG 17 – Contratos de Construção, especificamente, Método da Percentagem Completada, o valor do Lucro Bruto a ser apresentado pela empresa no primeiro ano é de:

Alternativas
Q807908 Contabilidade Geral

Uma Sociedade Empresária apresentou, em 31.12.2014, os saldos, abaixo, extraídos do Balancete de Verificação. 
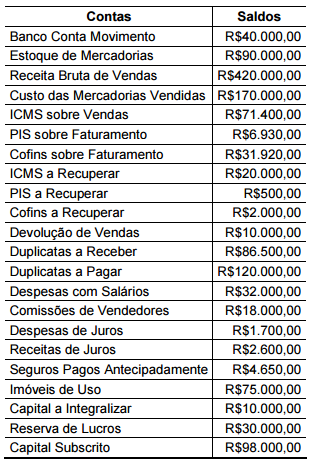
Imagem associada para resolução da questão

Com base nos dados apresentados e desconsiderando-se os tributos sobre o lucro, o Resultado Líquido do período é de: 

Alternativas
Q770364 Contabilidade Geral
Assinale a alternativa que contém contas integrantes da demonstração de resultado do exercício.
Alternativas
Q770361 Contabilidade Geral
A Industrial PH Ltda. encerrou o ano de 2013 com um estoque de mercadorias de R$ 80.000,00. No ano de 2014, a empresa vendeu metade do seu estoque por R$ 90.000,00. Um terço das vendas foram recebidas à vista. Considerando apenas essas informações, qual o valor do lucro bruto e da conta de clientes, respectivamente, após essa operação?
Alternativas
Q770360 Contabilidade Geral
A Comercial Charrua Ltda. encerrou o ano de 2014 apresentando uma Receita Operacional Líquida de R$ 120.000,00 e um Lucro Bruto de R$ 70.000,00. Determine o valor das compras anuais, sabendo que o estoque inicial era de R$ 10.000,00 e o Estoque Final foi de 25.000,00.
Alternativas
Q766819 Contabilidade Geral
As demonstrações financeiras constituem‐se em relatórios contábeis obrigatórios, segundo a Lei nº 6.404/1976. Em relação às demonstrações financeiras, marque V para as afirmativas verdadeiras e F para as falsas. ( ) No Balanço Patrimonial, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da entidade. ( ) A Demonstração dos Fluxos de Caixa apresentará as alterações ocorridas durante o exercício no saldo de caixa e equivalentes de caixa. ( ) A Demonstração dos Lucros e Prejuízos Acumulados deverá ser elaborada contendo no mínimo três fluxos: Fluxos das Operações, Fluxos dos Financiamentos e Fluxos dos Financiamentos. ( ) A Demonstração do Valor Adicionado apresentará o valor da riqueza gerada pela entidade, sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, tais como empregados, financiadores, acionistas, governo e outros, bem como a parcela da riqueza não distribuída. A sequência está correta em
Alternativas
Q766768 Contabilidade Geral
“Relatório contábil é a exposição resumida e ordenada de dados colhidos pela contabilidade. Objetiva relatar às pessoas que se utilizam da contabilidade os principais fatos registrados pela contabilidade em determinado período.” (Marion, 2009.) Dentre os relatórios contábeis, há os que são obrigatórios, segundo a Lei nº 6.404/1976, denominados demons‐ trações financeiras. Constituem‐se em demonstrações financeiras, EXCETO:
Alternativas
Q766766 Contabilidade Geral
Em relação às demonstrações financeiras, marque V para as afirmativas verdadeiras e F para as falsas. ( ) As demonstrações financeiras de cada exercício devem ser publicadas com a indicação dos valores correspondentes das demonstrações financeiras do exercício imediatamente anterior. ( ) Nas demonstrações financeiras, as contas semelhantes poderão ser agrupadas e os pequenos saldos agregados, desde que indicada a sua natureza e não ultrapassem um décimo do valor do respectivo grupo de contas. ( ) Nas demonstrações financeiras devem ser utilizadas designações genéricas, como “diversas contas” ou “contas correntes”. ( ) Deverão registrar somente a destinação dos prejuízos, enquanto a destinação dos lucros é de exclusiva decisão da diretoria. ( ) Serão complementadas por notas explicativas, quadros analíticos ou outras demonstrações contábeis necessárias para esclarecimentos da situação patrimonial e dos resultados do exercício. A sequência está correta em
Alternativas
Q764907 Contabilidade Geral
Na DRE de uma empresa comercial a conta Vendas contabiliza as entradas ou receitas das operações. Independente do regime contábil, é correto afirma que a conta Vendas representa receita
Alternativas
Respostas
3441: E
3442: A
3443: B
3444: D
3445: D
3446: C
3447: C
3448: A
3449: C
3450: B
3451: B
3452: C
3453: C
3454: C
3455: C
3456: E
3457: B
3458: D
3459: E
3460: A