Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


A empresa X adquiriu, a prazo, em 1.º/4/2016, cem computadores por R$ 1.000 cada um. Em 2/4/2016, ela vendeu, à vista, 50% do estoque por R$ 100.000; em 5/4/2016, um cliente dessa empresa devolveu um computador.
Acerca dessa situação hipotética, assinale a opção correta, considerando que o estoque inicial da empresa X era igual a zero e desprezando o impacto tributário.
|
banco |
25.000 |
|
estoques |
35.000 |
|
ICMS a recuperar |
4.300 |
|
fornecedores |
39.300 |
|
Capital social |
25.000 |
Considerando que, em janeiro de 2016, essa empresa tenha vendido todo o seu estoque, à vista, por R$ 52.500, sendo o ICMS que integre o valor das vendas igual a R$ 6.400, assinale a opção correta.
Considere hipoteticamente que a companhia Beta apurou lucro de $ 290.000 antes do imposto de renda no ano de 20X1, conforme a tabela a seguir.
|
Trimestre |
Lucro (ou prejuízo) |
|
1º TRI |
$ 180.000 |
|
2º TRI |
$ 60.000 |
|
3º TRI |
$ (70.000) |
|
4º TRI |
$ 120.000 |
A parcela da base de cálculo do imposto que exceder a $ 60.000 no trimestre está sujeita à incidência de adicional do imposto. Considerando apenas essas informações, o valor do imposto de renda (IR) calculado com base no lucro real com apuração trimestral é o seguinte:
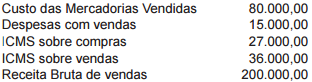
Considerando, exclusivamente, as determinações da legislação societária, Lei nº 6.404/1976, e os dados informados pela companhia, o lucro bruto da mesma, em reais, é
No que se refere aos livros de escrituração e às previsões legais relativas às demonstrações contábeis, julgue o item a seguir.
Para fins de elaboração da demonstração do resultado
do exercício, a receita de venda é contabilizada por ocasião
da transferência dos riscos e benefícios das mercadorias,
dos produtos e dos serviços fornecidos pela entidade.

A tabela anterior apresenta os saldos relativos às contas
patrimoniais destinadas ao levantamento de balancete de
encerramento de uma empresa hipotética, faltando registrar
o resultado apurado no encerramento desse exercício social.
A partir dessas informações, julgue o item a seguir.
O patrimônio líquido após a apuração do resultado
do exercício é superior a R$ 10.400.
As contas elencadas abaixo, sem ordem específica, fazem parte da Demonstração do Resultado do Exercício da empresa Vega S/A.
Receitas Não-Operacionais R$ 1.000,00
Provisão para Contribuição Social 10%
Juros Ativos R$ 750,00
Depreciação R$ 300,00
Amortização R$ 50,00
Participação de Empregados 5%
Impostos e Taxas R$ 250,00
Marketing R$ 900,00
Vendas Canceladas R$ 10.000,00
PIS/PASEP 1%
Despesas Bancárias R$ 400,00
Estoque Inicial R$ 15.000,00
Comissões sobre Vendas de Mercadorias R$ 1.500,00
Descontos Incondicionais Concedidos R$ 10.000,00
Estoque Final R$ 18.500,00
Descontos Condicionais Concedidos R$ 1.000,00
Participação de Debêntures 5%
Juros Passivos R$ 250,00
Vendas de Mercadorias R$ 50.000,00 COFINS 2%
Salários e Encargos Sociais R$ 1.500,00
Água e Esgoto R$ 30,00
Energia Elétrica R$ 70,00
Provisão para Imposto de Renda 15%
Compras de Mercadorias R$ 25.000,00
ICMS sobre Compras e Vendas 12%
Descontos Obtidos R$ 7.500,00
Organizando-se as contas corretamente e de acordo com a legislação societária no que se refere à elaboração da Demonstração do Resultado do Exercício, encontraremos
Em 31/12/2015, uma empresa apresentava os seguintes saldos em suas contas:
Venda de produtos: ..................................................R$ 400.000,00
Devoluções e abatimentos sobre vendas: ................R$ 30.000,00
Estoque inicial de mercadorias: ................................R$ 50.000,00
Estoque final de mercadorias: ................................. R$ 30.000,00
Compras de mercadorias: ....................................... R$ 200.000,00
PIS e COFINS sobre vendas: .................................. R$ 37.000,00
ICMS a recuperar: ................................................... R$ 21.000,00
ICMS sobre vendas: .................................................R$ 48.000,00
Despesas administrativas: ....................................... R$ 40.000,00
Considerando apenas esses fatos, assinale a opção que indica o
valor do resultado bruto na Demonstração do Resultado do
Exercício, em 31/12/2015.
Uma empresa apresentava em 31/12/X0 o seguinte balanço patrimonial:
Caixa 100.000 Capital Socil 100.000
No ano X1, a empresa auferiu receitas à vista no valor de R$ 50.000,00 e incorreu em despesas à vista no valor de R$ 80.000,00. Em 31/12/X1 foi feito um estudo e constatou-se que a empresa apresentava perspectivas de lucros futuros.
No ano X2, a empresa auferiu receitas à vista no valor de R$ 90.000,00 e incorreu em despesas, também à vista, no valor de R$ 70.000,00.
Assinale a opção que indica a provisão para o imposto sobre a renda e contribuição social da empresa em 31/12/X2, considerando alíquota de 34%.
Uma empresa produz e vende mochilas. Em 01/01/2015 não havia estoque inicial de mochilas.
No mês de janeiro de 2015 a empresa produziu 200 mochilas. Para isso, consumiu R$ 1.200,00 de matéria prima, pagou os salários dos funcionários diretamente envolvidos na produção no valor de R$ 2.200,00, incorreu em custos indiretos de fabricação no valor de R$ 600,00 e depreciou a máquina utilizada no processo em R$ 200,00.
No processo de transporte para o cliente, acidentalmente, houve a danificação de 20 mochilas, que não poderão ser aproveitadas. As mochilas começaram a ser vendidas no início de fevereiro por R$ 30,00. Em março, com a volta às aulas, as mochilas passaram a ser vendidas por R$ 35,00. Já em abril, as vendas diminuíram e as mochilas passaram a ser vendidas por R$ 22,00.
Assinale a opção que indica o valor contábil unitário da mochila em 30/04/15.
Uma sociedade empresária apresentou, em 31/12/2014, o seguinte balanço patrimonial:
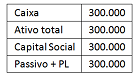
Em 2015, a sociedade empresária auferiu receita de serviços no valor de R$ 400.000 e incorreu em despesas administrativas no valor de R$ 180.000. Além disso, a sociedade empresária recebeu e pagou uma multa de trânsito (permanentemente indedutível) no valor de R$ 20.000 e reconheceu, como provisão para contingências, R$ 50.000 (temporariamente indedutível) referentes a uma causa na justiça.
Apresente a opção que indica o valor do imposto sobre a renda e
da contribuição social corrente, considerando a alíquota de 34%.
Uma sociedade empresária é fabricante de equipamentos de grande porte que possuem um ciclo de produção de três anos.
Em 01/01/2015, a sociedade empresária vendeu um equipamento por R$ 10.000.000, recebendo 50% do valor antecipadamente.
O custo total orçado para a fabricação é de R$ 8.000.000, sendo que em 2015 foram realizados R$ 3.200.000 destes. A sociedade empresária incorreu, ainda, em despesas administrativas no valor de R$ 120.000, a serem pagas no ano seguinte e recebeu R$ 50.000 de receitas financeiras.
Assinale a opção que indica o luro bruto da empresa, sem considerar os efeitos dos impostos.
Considere as seguintes informações da empresa Curitibana:
Receita bruta....................................................................................... 24.000
Devoluções de receita do mês ........................................................... 3.000
Descontos incondicionais sobre receita ......................................... 1.000
Lucro na alienação de máquinas ....................................................... 6.000
Depreciação de imóveis utilizada nas atividades da empresa ....... 2.000
Bens adquiridos para revenda .......................................................... 10.000
Alíquota da Cofins não cumulativa......................................................7,6%
Qual é o valor efetivo da Cofins?

 Conheça nossos planos