Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.272 questões


Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819256
Contabilidade Geral
As aplicações financeiras, cujas características são apresentadas na tabela a seguir, foram realizadas no dia 30/11/2023 por
uma empresa. Todas as aplicações têm data de vencimento em 2025 e os valores justos de cada classificação, em 31/12/2023,
constam da última coluna da tabela:
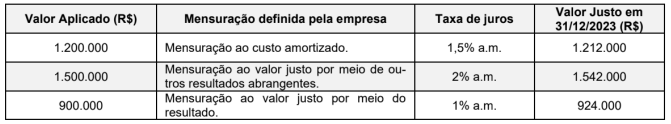
O saldo contábil das três aplicações em conjunto, apresentado no Balanço Patrimonial da empresa, em 31/12/2023, foi, em reais,
O saldo contábil das três aplicações em conjunto, apresentado no Balanço Patrimonial da empresa, em 31/12/2023, foi, em reais,
Ano: 2025
Banca:
FURG
Órgão:
Prefeitura de Rodeio - SC
Prova:
FURG - 2025 - Prefeitura de Rodeio - SC - Auditor Fiscal |
Q3818779
Contabilidade Geral
Sobre a apresentação das demonstrações financeiras,
julgue as assertivas a seguir:
I.As demonstrações podem ser mais compreensíveis pela apresentação de informação em milhares ou milhões de unidades da moeda de apresentação. Esse procedimento é aceitável, desde que haja divulgação do nível de arredondamento.
II.Quando a entidade não opera dentro de ciclo operacional claramente identificável, como instituições financeiras, estas podem substituir a classificação dos ativos e passivos em circulantes e não circulantes no balanço patrimonial por apresentação por ordem crescente ou decrescente de liquidez.
III.Ao apresentar a demonstração do resultado separada da demonstração do resultado abrangente, a entidade não deve apresentar a demonstração do resultado incluída na demonstração do resultado abrangente.
É correto o que se afirma em:
Ano: 2025
Banca:
FURG
Órgão:
Prefeitura de Rodeio - SC
Prova:
FURG - 2025 - Prefeitura de Rodeio - SC - Auditor Fiscal |
Q3818773
Contabilidade Geral
"__________ é um recurso econômico presente
controlado pela entidade como resultado de eventos
passados. Recurso econômico é um direito que tem o
potencial de produzir benefícios econômicos."
No que tange ao patrimônio, assinale a alternativa que corretamente preenche a lacuna no excerto:
No que tange ao patrimônio, assinale a alternativa que corretamente preenche a lacuna no excerto:
Ano: 2025
Banca:
IV - UFG
Órgão:
SEBRAE-GO
Prova:
IV - UFG - 2025 - SEBRAE-GO - Analista Técnico I - Atendimento - Edital nº 5 |
Q3812571
Contabilidade Geral
Se o ativo circulante de uma empresa é R$ 5.500,00 e o
passivo circulante é R$ 3.000,00, qual é o valor do capital
de giro?
Ano: 2025
Banca:
FAFIPA
Órgão:
Câmara de Pinhais - PR
Prova:
FAFIPA - 2025 - Câmara de Pinhais - PR - Contador |
Q3811247
Contabilidade Geral
O objetivo da NBC TG 04 (R4) – Ativo Intangível é definir o tratamento contábil dos ativos intangíveis, que não são abrangidos especificamente em
outra norma e estabelecer que uma entidade deve reconhecer um ativo intangível apenas se determinados critérios especificados nesta Norma forem
atendidos. A Norma também especifica como mensurar o valor contábil dos ativos intangíveis, exigindo divulgações específicas sobre esses ativos.
Considerando as disposições da NBC TG 04, assinale a alternativa CORRETA.
Considerando as disposições da NBC TG 04, assinale a alternativa CORRETA.
Q3810707
Contabilidade Geral
O Balanço Patrimonial é uma das demonstrações financeiras
mais importantes, pois apresenta a posição contábil e financeira
de uma entidade em determinado momento. Considerando os
princípios contábeis e normas internacionais de contabilidade
(IFRS), indique a alternativa correta que traz a melhor definição
conceitual sobre a função e composição do Balanço Patrimonial.
Q3810705
Contabilidade Geral
Uma empresa apresentou o seguinte balancete de
verificação parcial no encerramento do período contábil:
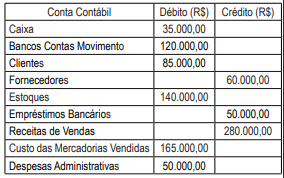
Após a revisão do balancete, foram identificados os seguintes ajustes que ainda não foram lançados:
• Reconhecimento de despesas financeiras de R$ 5.000 relacionadas a encargos bancários.
• Registro de um desconto concedido a clientes no valor de R$ 8.000.
• Correção de um erro no lançamento de uma receita adicional de R$ 12.000, que foi registrada no passivo por engano.
• Ajuste de um pagamento antecipado a fornecedores no valor de R$ 10.000, que estava erroneamente alocado como despesa administrativa.
• Ajuste de um saldo indevido no ativo circulante de R$ 15.000, referente a uma duplicata vencida e incobrável.
Com base nos ajustes identificados, o saldo total correto do balancete de verificação, considerando os valores já apresentados e os ajustes necessários, será:
Q3810700
Contabilidade Geral
A correta estruturação do patrimônio de uma entidade é essencial para sua gestão estratégica e tomada de decisão. A equação
contábil fundamental e os princípios de reconhecimento patrimonial definem a base para análise econômica e financeira da empresa.
Considerando as configurações do patrimônio e suas implicações na avaliação contábil, marque o item correto.
Ano: 2025
Banca:
IV - UFG
Órgão:
GoiásFomento
Prova:
IV - UFG - 2025 - GoiásFomento - Analista de Desenvolvimento - Contador |
Q3809946
Contabilidade Geral
A equação básica da contabilidade ou equação patrimonial
é expressa pelos elementos do patrimônio, representando a
estrutura financeira da entidade. A equação básica da
contabilidade é representada por:
Ano: 2025
Banca:
IGECAP
Órgão:
Câmara de Bezerros - PE
Prova:
IGECAP - 2025 - Câmara de Bezerros - PE - Agente Administrativo |
Q3806762
Contabilidade Geral
A Prefeitura de Vila Esperança contratou uma empresa
para fornecer equipamentos de informática às escolas da
rede municipal. Durante a análise contábil, a equipe
identificou os seguintes dados do Balanço Patrimonial da
empresa:
• Caixa disponível: R$ 50.000,00
• Estoque de equipamentos: R$ 120.000,00
• Contas a receber de clientes: R$ 80.000,00
• Fornecedores a pagar: R$ 60.000,00
• Empréstimos bancários de curto prazo: R$ 40.000,00
• Capital social: R$ 120.000,00
• Lucros acumulados: R$ 30.000,00
Com base nas informações apresentadas, assinale a alternativa que indica CORRETAMENTE onde cada item deve ser registrado no Balanço Patrimonial.
Ano: 2025
Banca:
Avança SP
Órgão:
SAAE de Cerquilho - SP
Prova:
Avança SP - 2025 - SAAE de Cerquilho - SP - Assistente Administrativo |
Q3798253
Contabilidade Geral
A Contabilidade presta informações para os
usuários, ao final de cada período, através de um
instrumento denominado de demonstrações
contábeis. Analise as afirmativas a seguir a
respeito das três demonstrações mais importantes
e classifique-as em verdadeiro (V) ou falso (F).
Em seguida, marque a alternativa correta:
(__) Balanço Patrimonial: apresenta o que a entidade possui para gerar riqueza e as obrigações atuais. Essa demonstração mostra a situação da organização em uma determinada data, como por exemplo, o último dia do ano.
(__) Demonstração do Resultado: tem a finalidade de mostrar o desempenho da entidade, comparando a geração de receita com o esforço necessário para isso. Tal comparação é feita para um período fixo de tempo, que é sempre de um semestre.
(__) Demonstração dos Fluxos de Caixa: mostra a movimentação financeira ocorrida durante um determinado período (um ano, um trimestre ou um mês específico) no caixa da entidade.
Ano: 2025
Banca:
Avança SP
Órgão:
SAAE de Cerquilho - SP
Prova:
Avança SP - 2025 - SAAE de Cerquilho - SP - Assistente Administrativo |
Q3798249
Contabilidade Geral
Assinale a alternativa que descreve corretamente
o Balanço em Contabilidade:
Ano: 2025
Banca:
Unesc
Órgão:
Prefeitura de Jaguaruna - SC
Prova:
Unesc - 2025 - Prefeitura de Jaguaruna - SC - Auxiliar Contábil |
Q3797391
Contabilidade Geral
As demonstrações contábeis são a representação
estruturada da posição patrimonial e financeira da
entidade. Sobre a estrutura do Balanço Patrimonial,
conforme a legislação vigente e normas técnicas, analise
as afirmativas a seguir.
I.O Ativo deve ser agrupado em Circulante e Não Circulante, sendo que o Não Circulante inclui ativos realizáveis a longo prazo, investimentos, imobilizado e intangível.
II.O Passivo Circulante compreende as obrigações que devem ser liquidadas no exercício social seguinte ou no ciclo operacional, o que for maior.
III.O Patrimônio Líquido é composto exclusivamente pelo Capital Social e pelos Lucros Acumulados, sendo vedada a existência de reservas de capital ou de reavaliação.
IV.As contas de compensação, quando relevantes, devem ser apresentadas no corpo do Balanço Patrimonial somando-se ao Ativo Total para fins de apuração do resultado.
Assinale a alternativa que apresenta somente as proposições CORRETAS:
Ano: 2025
Banca:
Unesc
Órgão:
Prefeitura de Jaguaruna - SC
Prova:
Unesc - 2025 - Prefeitura de Jaguaruna - SC - Contador |
Q3796704
Contabilidade Geral
Os métodos de avaliação de estoques representam critérios técnicos fundamentais para mensurar corretamente os valores atribuídos aos bens armazenados e, consequentemente, para apuração do custo das vendas e do resultado contábil. Entre os principais métodos consagrados pela contabilidade geral estão o PEPS (primeiro a entrar, primeiro a sair), o UEPS (último a entrar, primeiro a sair) e a média ponderada móvel, cada qual influenciando diretamente o custo atribuído às mercadorias vendidas e ao valor do estoque remanescente. Considerando esses conceitos fundamentais, assinale a alternativa correta:
Ano: 2025
Banca:
FUNDATEC
Órgão:
Prefeitura de Imbé - RS
Prova:
FUNDATEC - 2025 - Prefeitura de Imbé - RS - Auditor Fiscal da Receita Municipal - Bloco I |
Q3795401
Contabilidade Geral
Segundo o art. 199 da Lei Federal nº 6.404/1976, “o saldo das reservas de lucros,
exceto as para contingências, de incentivos fiscais e de lucros a realizar, não poderá ultrapassar o
______________. Atingindo esse limite, a assembleia deliberará sobre aplicação do excesso na
integralização ou no aumento do capital social ou na distribuição de dividendos”.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Ano: 2025
Banca:
FUNDATEC
Órgão:
Prefeitura de Imbé - RS
Prova:
FUNDATEC - 2025 - Prefeitura de Imbé - RS - Auditor Fiscal da Receita Municipal - Bloco I |
Q3795398
Contabilidade Geral
Em 31/12/2024, a Cia Alfa Beta apresentava os seguintes saldos e informações para
fins de classificação no Balanço Patrimonial.
• Disponibilidades: R$ 120.000 • Clientes com expectativa de liquidação em até 15 meses: R$ 80.000 • Empréstimo contraído com vencimento em 10 meses: R$ 60.000 • Empréstimo contraído com vencimento em 26 meses: R$ 150.000 • Estoques com expectativa de vendas em 8 meses: R$ 90.000 • Outras exigibilidades com vencimento em 18 meses: R$ 40.000
Considerando o disposto na NBC TG 26 (R5) e que o ciclo operacional da entidade é de 12 meses, assinale a alternativa que apresenta, respectivamente, os saldos do Ativo Circulante e do Passivo Circulante em 31/12/2024.
Ano: 2025
Banca:
FUNDATEC
Órgão:
Prefeitura de Imbé - RS
Prova:
FUNDATEC - 2025 - Prefeitura de Imbé - RS - Auditor Fiscal da Receita Municipal - Bloco I |
Q3795397
Contabilidade Geral
Uma entidade que elabora suas demonstrações contábeis conforme a
NBC TG 26 (R5) possui um passivo cuja liquidação está prevista para ocorrer após os 12 meses
seguintes à data de fechamento das demonstrações. Considerando as regras de apresentação e
classificação dessa Norma, assinale a alternativa correta.
Ano: 2025
Banca:
FUNDATEC
Órgão:
Prefeitura de Imbé - RS
Prova:
FUNDATEC - 2025 - Prefeitura de Imbé - RS - Auditor Fiscal da Receita Municipal - Bloco I |
Q3795388
Contabilidade Geral
Segundo lição de Lins (2017), são exemplos de eventos que, se relevantes, acarretam
incertezas quanto ao futuro da empresa e que, quando relevantes, demandam a inclusão no relatório:
I. Existência de incerteza relativa ao desfecho futuro de litígio excepcional ou ação regulatória.
II. A retirada de algum sócio investidor durante fase pré-operacional.
III. Grande catástrofe que tenha tido, ou continue a ter, efeito significativo sobre a posição patrimonial e financeira da entidade.
IV. Multas e restrições judiciais.
Quais estão corretos?
Ano: 2025
Banca:
IGEDUC
Órgão:
Prefeitura de São José do Seridó - RN
Prova:
IGEDUC - 2025 - Prefeitura de São José do Seridó - RN - Contador |
Q3794279
Contabilidade Geral
Com base exclusivamente no disposto na Lei federal nº
11.638, de 28 de dezembro de 2007, que promoveu
alterações na Lei federal nº 6.404, de 15 de dezembro de
1976 (Lei das Sociedades por Ações − Lei das S.A.),
sem considerar jurisprudência ou doutrina, visando à
convergência às normas internacionais de contabilidade
e à introdução de novos grupos e conceitos contábeis,
assinale a alternativa CORRETA que descreve uma dessas alterações.
Ano: 2025
Banca:
IGEDUC
Órgão:
Prefeitura de São José do Seridó - RN
Prova:
IGEDUC - 2025 - Prefeitura de São José do Seridó - RN - Contador |
Q3794268
Contabilidade Geral
A Norma Brasileira de Contabilidade (NBC) TG 25 (R2)
estabelece critérios distintos para o reconhecimento de
provisões e a divulgação de passivos contingentes.
Considerando o disposto na norma, analise as
afirmativas a seguir.
I. Uma provisão deve ser reconhecida quando a entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado, é provável a saída de recursos e o valor pode ser estimado com confiabilidade.
II. Um passivo contingente refere-se a uma obrigação possível que resulta de eventos passados, cuja existência será confirmada apenas pela ocorrência futura de eventos incertos, ou uma obrigação presente cuja saída de recursos não é provável ou o valor não pode ser estimado.
III. Um passivo contingente nunca deve ser reconhecido no Balanço Patrimonial, mas deve ser divulgado em nota explicativa, a menos que a possibilidade de saída de recursos seja classificada como remota.
Assinale a alternativa que apresenta apenas as proposições CORRETAS:

 Conheça nossos planos