Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.272 questões


Ano: 2026
Banca:
FGV
Órgão:
PC-PI
Prova:
FGV - 2026 - PC-PI - Perito Criminal - Contabilidade e Economia |
Q3849643
Contabilidade Geral
Um perito contábil desejava calcular o capital circulante líquido de
uma sociedade empresária.
Para isso, verificou, em 31/12/2025, os seguintes saldos apresentados em seus ativos e passivos, no Balanço Patrimonial:
Imposto de renda diferido ativo: R$18.000;
Provisão para imposto de renda, para pagamento no primeiro trimestre de 2026: R$28.000;
Estoques com previsão de venda em 90 dias: R$32.000;
Salários a pagar em 30 dias: R$36.000.;
Clientes, com previsão de recebimento em 380 dias: R$45.000;
Disponibilidades: R$50.000;
Empréstimos com vencimento em 540 dias: R$54.000;
Terrenos, classificados como ativo não circulante mantido para venda: R$73.000.
O perito constatou que o capital circulante líquido na data era o seguinte:
Ano: 2026
Banca:
FGV
Órgão:
PC-PI
Prova:
FGV - 2026 - PC-PI - Perito Criminal - Contabilidade e Economia |
Q3849640
Contabilidade Geral
Em 31/12/2025, uma sociedade empresária apresentava Ativo de
R$70.000 e passivo de R$20.000.
Em 31/12/2024, os saldos eram, respectivamente, de R$80.000 e R$50.000.
Ao comparar os dois Balanços Patrimoniais, o perito constatou que o capital próprio da sociedade empresária aumentou
Em 31/12/2024, os saldos eram, respectivamente, de R$80.000 e R$50.000.
Ao comparar os dois Balanços Patrimoniais, o perito constatou que o capital próprio da sociedade empresária aumentou
Ano: 2026
Banca:
FGV
Órgão:
PC-PI
Prova:
FGV - 2026 - PC-PI - Perito Criminal - Contabilidade e Economia |
Q3849639
Contabilidade Geral
Em 31/12/2024, a Cia B apresentava os seguintes saldos em seu
Balanço Patrimonial: Disponibilidades: R$40.000; Capital Social:
R$40.000.
Em 01/01/2025, a Cia A adquiriu 100% de participação na Cia B por R$65.000. A diferença entre o valor pago e o valor contábil foi justificado, em laudo de avaliação de terceiros, pelo valor da marca da Cia B, que possuía prestígio no mercado brasileiro.
Ao analisar a situação, um perito contábil certificou que o valor da marca deve ser reconhecido no Balanço Patrimonial Consolidado na seguinte conta
Ano: 2026
Banca:
FGV
Órgão:
PC-PI
Prova:
FGV - 2026 - PC-PI - Perito Criminal - Contabilidade e Economia |
Q3849633
Contabilidade Geral
Uma sociedade empresária realiza, apenas, vendas a prazo. Em
2024, ela reconheceu receita de vendas de R$600.000. As perdas
estimadas com crédito de liquidação duvidosa eram de 4%. No
entanto, diferente da expectativa, até 31/12/2024, 80% das
vendas haviam sido recebidas.
Na data, a sociedade empresária mudou a estimativa de inadimplência de clientes para 2%, em virtude do cenário econômico.
Um perito contábil, ao analisar a situação, certificou a correta contabilização pela sociedade empresária do saldo líquido em Clientes, no Balanço Patrimonial, em 31/12/2024, de
Na data, a sociedade empresária mudou a estimativa de inadimplência de clientes para 2%, em virtude do cenário econômico.
Um perito contábil, ao analisar a situação, certificou a correta contabilização pela sociedade empresária do saldo líquido em Clientes, no Balanço Patrimonial, em 31/12/2024, de
Ano: 2026
Banca:
FGV
Órgão:
PC-PI
Prova:
FGV - 2026 - PC-PI - Perito Criminal - Contabilidade e Economia |
Q3849632
Contabilidade Geral
Uma sociedade empresária apresentava os seguintes saldos em
seu Balanço Patrimonial, em 31/12/2024: Disponibilidades:
R$50.000; Terreno: R$70.000; Capital Social: R$120.000.
Em janeiro de 2025, foi adquirido R$80.000 em estoque para revenda, com pagamento previsto para 120 dias. A alíquota incidente de ICMS era de 12%.
Um perito contábil, ao analisar a situação, certificou a correta contabilização pela sociedade empresária do valor do estoque no Balanço Patrimonial, após a compra de
Ano: 2026
Banca:
FGV
Órgão:
PC-PI
Prova:
FGV - 2026 - PC-PI - Perito Criminal - Contabilidade e Economia |
Q3849630
Contabilidade Geral
Ao verificar os saldos dos Balanços Patrimoniais de uma sociedade
empresária em 31/12/2024 e 31/12/2025, um perito constatou
que houve diminuição no saldo “Estoques”, no entanto, não houve
reconhecimento de Receita de Vendas na Demonstração do
Resultado de 31/12/2025.
O perito considerou o possível acontecimento dos seguintes fatos em 2025:
I. O estoque foi considerado obsoleto.
II. Houve baixa do estoque vendido no ano.
III. Houve reconhecimento de perdas estimadas com a desvalorização do estoque.
De acordo com o cumprimento das normas contábeis, podem ter ocorrido em 2025 os fatos que figuram em
Ano: 2026
Banca:
VUNESP
Órgão:
Prefeitura de São José do Rio Preto - SP
Prova:
VUNESP - 2026 - Prefeitura de São José do Rio Preto - SP - Auditor Fiscal Tributário Municipal |
Q3847498
Contabilidade Geral
De acordo com a Estrutura Conceitual para Elaboração
e Divulgação de Relatório Contábil Financeiro, o desreconhecimento é a retirada de parte ou da totalidade de
ativo ou passivo reconhecido do balanço patrimonial da
entidade. O desreconhecimento normalmente ocorre
quando esse item não atende mais à definição de ativo
ou passivo.
Para o ativo, o desreconhecimento normalmente ocorre quando a entidade
Para o ativo, o desreconhecimento normalmente ocorre quando a entidade
Ano: 2026
Banca:
VUNESP
Órgão:
Prefeitura de São José do Rio Preto - SP
Prova:
VUNESP - 2026 - Prefeitura de São José do Rio Preto - SP - Auditor Fiscal Tributário Municipal |
Q3847497
Contabilidade Geral
A empresa SJRP Ltda apresentou no balanço patrimonial,
encerrado em 31.12.2024, as seguintes informações:
– Ativo não Circulante igual a 68% do total dos ativos da empresa.
– Passivo Circulante no valor de R$ 864.000,00. Tal valor equivale a 50% do valor do Ativo Circulante e 40% do Passivo não Circulante.
Considerando exclusivamente essas informações, pode-se afirmar que o Patrimônio Líquido da empresa, no dia 31.12.2024, corresponde a
Q3846805
Contabilidade Geral
Na elaboração de um laudo relacionado à situação financeira de
uma entidade em 31/12/2024, foi constatado que as suas
obrigações com terceiros eram de R$ 30.000 e que estas deveriam
ser pagas em até 9 meses.
Em relação ao Balanço Patrimonial da entidade, tinha saldo de R$ 30.000 o grupo denominado
Em relação ao Balanço Patrimonial da entidade, tinha saldo de R$ 30.000 o grupo denominado
Q3844672
Contabilidade Geral
Analise as afirmativas abaixo quanto à classificação do
ativo como circulante e assinale V(verdadeiro) ou
F(falsa):
( ) Espera-se que seja realizado, ou pretende-se que seja vendido ou consumido no decurso normal do ciclo operacional da entidade.
( ) Está mantido essencialmente com o propósito de ser negociado.
( ) Espera-se que seja realizado até doze meses após a data do balanço.
( ) Deve ser subdividido em realizável a longo prazo, investimentos, imobilizado e intangível.
Q3842347
Contabilidade Geral
Segundo os preceitos contábeis atuais, o recurso econômico presente controlado pela entidade como resultado de eventos passados e que tenha potencial de produzir benefícios econômicos é denominado de:
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Mogi das Cruzes - SP
Prova:
VUNESP - 2026 - Câmara de Mogi das Cruzes - SP - Contador |
Q3834891
Contabilidade Geral
Entre os componentes do Balanço Patrimonial das
entidades públicas estão o passivo financeiro e o passivo
permanente. A diferença entre eles se justifica pelo passivo financeiro compreender as dívidas fundadas e outras
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Mogi das Cruzes - SP
Prova:
VUNESP - 2026 - Câmara de Mogi das Cruzes - SP - Contador |
Q3834879
Contabilidade Geral
Uma empresa comercial compra um lote de mercadorias para revenda no valor total de $ 100.000, no qual
está incluído ICMS de $ 12.000, sendo 30% à vista e o
saldo a prazo. A correta contabilização dessa operação
corresponde a:
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Mogi das Cruzes - SP
Prova:
VUNESP - 2026 - Câmara de Mogi das Cruzes - SP - Contador |
Q3834876
Contabilidade Geral
Texto associado
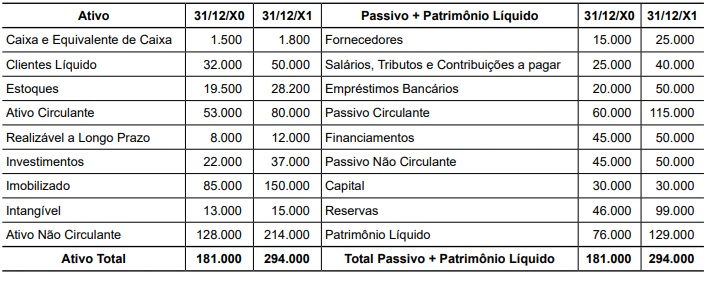
Observe os balanços apresentados a seguir para responder a questão.
São apresentados os balanços patrimoniais da Cia. Breve, encerrados ao final dos exercícios X0 e X1, considerando que,
durante o ano de X1, a inflação foi de 50%:
Com base nos balanços de 31/12/X0 e 31/12/X1 da Cia. Breve, é correto afirmar que o crescimento real do Ativo
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Mogi das Cruzes - SP
Prova:
VUNESP - 2026 - Câmara de Mogi das Cruzes - SP - Contador |
Q3834875
Contabilidade Geral
Texto associado
Observe os balanços apresentados a seguir para responder a questão.
São apresentados os balanços patrimoniais da Cia. Breve, encerrados ao final dos exercícios X0 e X1, considerando que,
durante o ano de X1, a inflação foi de 50%:
Os crescimentos ou decréscimos reais (em percentual arredondado, sem casas decimais) das contas Caixa e Equivalentes de Caixa, Clientes Líquido e Estoques foram respectivamente de:
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Mogi das Cruzes - SP
Prova:
VUNESP - 2026 - Câmara de Mogi das Cruzes - SP - Assessor Legislativo Contábil e Financeiro |
Q3834848
Contabilidade Geral
Observe a seguir os balanços patrimoniais sintéticos da Comercial Sorrento, em 31/12/X0 e 31/12/X1, e da demonstração de resultados sintética de X1 que seguem:
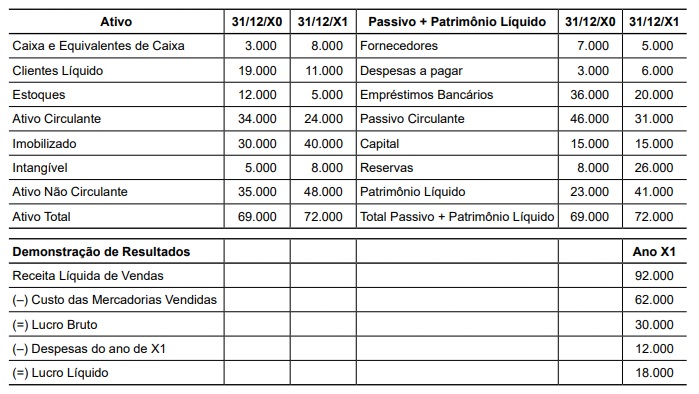
Os respectivos valores de recebimentos de vendas, pagamentos de compras e pagamentos de despesas no ano de X1 serão, em reais, de
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Mogi das Cruzes - SP
Prova:
VUNESP - 2026 - Câmara de Mogi das Cruzes - SP - Assessor Legislativo Contábil e Financeiro |
Q3834845
Contabilidade Geral
Observe o balanço patrimonial da Cia. Z em 31/12/X0:
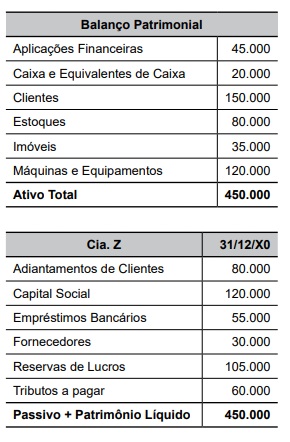
Com base nas informações, pode-se afirmar que seu Patrimônio Líquido em 31/12/X0 é de
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Alumínio - SP
Prova:
VUNESP - 2026 - Câmara de Alumínio - SP - Contador |
Q3831615
Contabilidade Geral
Quando os elementos do ativo imobilizado tiverem vida
útil econômica limitada, ficam sujeitos a depreciação sistemática durante esse período. A depreciação tem como
característica fundamental a redução do valor do bem e
se inicia a partir do momento em que o item do ativo se
tornar disponível para uso.
A depreciação é o declínio do potencial de geração de serviços por ativos de longa duração, ocasionada pelos seguintes fatores:
A depreciação é o declínio do potencial de geração de serviços por ativos de longa duração, ocasionada pelos seguintes fatores:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Agudo - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Agudo - RS - Contador |
Q3819176
Contabilidade Geral
Analise a seguintes assertivas, assinalando V, se verdadeiras, ou F, se falsas.
( ) O patrimônio líquido pode ter subclassificações no balanço patrimonial, como recursos aportados pelos sócios, reservas resultantes de retenções de lucros e reservas representando ajustes para manutenção do capital, demonstradas separadamente.
( ) Em alguns casos, a constituição de reservas é exigida por estatuto ou lei para proporcionar maior proteção à entidade e aos seus credores contra os efeitos de prejuízos.
( ) O montante agregado do patrimônio líquido normalmente corresponde ao valor de mercado agregado das ações da entidade e ao montante que pode ser obtido pela venda dos seus ativos líquidos.
( ) A definição de patrimônio líquido e os demais aspectos da Estrutura Conceitual que tratam do patrimônio líquido são igualmente aplicáveis a entidades que não sejam sociedades por ações, como firmas individuais e sociedades limitadas.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Agudo - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Agudo - RS - Contador |
Q3819175
Contabilidade Geral
Com base nas normas contábeis vigentes, analise as assertivas a seguir:
I. As contas patrimoniais representam bens, direitos e obrigações da entidade e são evidenciadas no balanço patrimonial, compondo o ativo, o passivo e o patrimônio líquido.
II. As contas de resultado registram as receitas e despesas do período e têm seus saldos encerrados ao final do exercício, sendo transferidos para a conta de apuração do resultado.
III. As contas patrimoniais são utilizadas exclusivamente para apurar o resultado do exercício, razão pela qual não permanecem com saldo após o encerramento do período contábil.
Quais estão INCORRETAS?

 Conheça nossos planos