Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.272 questões


Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Econômico Financeiro |
Q4352829
Contabilidade Geral
Texto associado
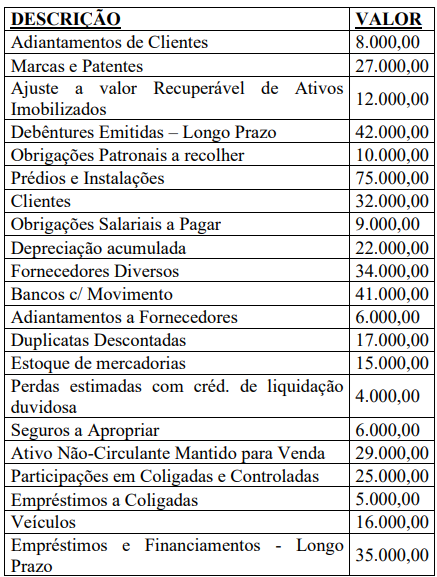
INSTRUÇÃO: Para resolução da questão considere as informações a seguir.
A Cia. Stakeholder é uma empresa comercial do ramo
de produtos estéticos. Ao fim de 2023, e após os
procedimentos de apropriação do resultado, as contas do
Ativo e Passivo no Balanço Patrimonial eram as
seguintes:
Ainda à luz dos dados apresentados, assinale a
alternativa que indica CORRETAMENTE os valores
do Passivo Circulante e do Ativo Não Circulante,
respectivamente.
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Econômico Financeiro |
Q4352828
Contabilidade Geral
Texto associado
INSTRUÇÃO: Para resolução da questão considere as informações a seguir.
A Cia. Stakeholder é uma empresa comercial do ramo
de produtos estéticos. Ao fim de 2023, e após os
procedimentos de apropriação do resultado, as contas do
Ativo e Passivo no Balanço Patrimonial eram as
seguintes:
Com base nos dados fornecidos, é CORRETO afirmar
que o Patrimônio Líquido da Cia. Stakeholder em
31/12/2023 importa em:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Econômico Financeiro |
Q4352821
Contabilidade Geral
A administração financeira de curto prazo é uma das atividades mais importantes e que mais consome tempo do
administrador financeiro. Nesse contexto, emerge um conceito fundamental: o capital de giro líquido, que pode ser
definido como a diferença matemática entre:
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264676
Contabilidade Geral
Os atos praticados pelos administradores ou proprietários que afetam o patrimônio da entidade devem
ser registrados por meio de lançamentos contábeis. Em determinado período, a empresa Vista Formosa
apresentou os seguintes fatos contábeis:
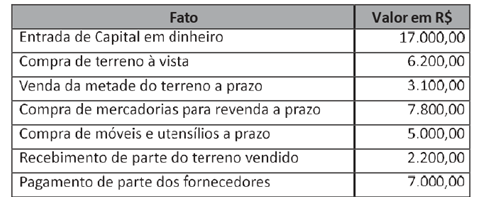
Com base nas informações dadas, assinale a alternativa que apresenta corretamente os valores do Ativo, do Passivo e do Patrimônio Líquido, respectivamente.
Com base nas informações dadas, assinale a alternativa que apresenta corretamente os valores do Ativo, do Passivo e do Patrimônio Líquido, respectivamente.
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264657
Contabilidade Geral
Em 2024, uma sociedade empresária obteve recursos por meio de duas fontes: (i) aumento do capital
social com aporte dos sócios no valor de R$ 20.000,00; e (ii) contratação de empréstimos bancários, dos
quais resultou o pagamento de R$ 5.000,00 a título de juros sobre o capital de terceiros. Com base nessas
informações, assinale a alternativa que indica, de forma correta, a demonstração contábil que evidencia o
aumento de capital social e a que demonstra a despesa com juros.
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264654
Contabilidade Geral
Considere as seguintes siglas:
A = Ativo | P = Passivo | PL = Patrimônio Líquido
Com base nessas denominações e os respectivos conceitos, assinale a alternativa que representa corretamente uma situação em que a entidade possui problemas de continuidade e passivo a descoberto.
Ano: 2025
Banca:
FAPTO
Órgão:
Prefeitura de Bonito de Santa Fé - PB
Prova:
FAPTO - 2025 - Prefeitura de Bonito de Santa Fé - PB - Fiscal de Tributos (Secretaria de Finanças) |
Q4257393
Contabilidade Geral
Um Fiscal de Tributos analisa a contabilidade de uma empresa e observa um relatório que apresenta os
bens, os direitos, as obrigações e o patrimônio líquido da entidade em uma data específica, permitindo
verificar sua situação financeira. Esse relatório contábil é conhecido como
Ano: 2025
Banca:
FAPTO
Órgão:
Prefeitura de Bonito de Santa Fé - PB
Prova:
FAPTO - 2025 - Prefeitura de Bonito de Santa Fé - PB - Fiscal de Tributos (Secretaria de Finanças) |
Q4257385
Contabilidade Geral
Um Fiscal de Tributos analisa os bens patrimoniais de uma empresa. Ele observa que uma máquina
adquirida há cinco anos teve seu valor contábil reduzido anualmente para refletir o desgaste e a perda de
capacidade de uso ao longo do tempo. Esse procedimento contábil é conhecido como
Ano: 2025
Banca:
Instituto UniFil
Órgão:
Prefeitura de Mandirituba - PR
Prova:
Instituto UniFil - 2025 - Prefeitura de Mandirituba - PR - Técnico em Contabilidade |
Q4255574
Contabilidade Geral
Equação fundamental do patrimônio é a base da
contabilidade e é representada por ativo igual
passivo mais patrimônio líquido, sobre essa equação
assinale a alternativa correta.
Ano: 2025
Banca:
Instituto UniFil
Órgão:
Prefeitura de Mandirituba - PR
Prova:
Instituto UniFil - 2025 - Prefeitura de Mandirituba - PR - Técnico em Contabilidade |
Q4255563
Contabilidade Geral
De acordo com a Lei nº 6.404, de 1976, que dispõe
sobre as sociedades por ações e também sobre as
demonstrações contábeis, assinale a alternativa
incorreta.
Q4209053
Contabilidade Geral
Ao fim de cada período de incidência do imposto de
renda, o contribuinte deverá apurar o lucro líquido mediante
a elaboração com observância das disposições da lei
comercial, do Balanço Patrimonial, da Demonstração do
Resultado do período de apuração e da:
Q4209050
Contabilidade Geral
Sobre o balango patrimonial, analisar os itens.
I. São classificados em grupos do circulante os ativos e os passivos, desde que os prazos esperados de realização dos direitos e os prazos das obrigações, estabelecidos ou esperados, situem-se até o término do exercício subsequente a data do balanço patrimonial.
II. As receitas antecipadas por conta de produtos ou serviços a serem concluídos em exercícios futuros são denominadas “receita diferida” e devem ser classificadas, deduzidas dos custos diferidos correspondentes, no passivo não circulante.
lll. As contas do passivo devem ser dispostas em ordem decrescente dos prazos de exigibilidade, estabelecidos ou esperados, observando-se iguais procedimentos para os grupos e os subgrupos.
Está CORRETO o que se afirma:
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Cunha - SP
Prova:
Avança SP - 2025 - Prefeitura de Cunha - SP - Escriturário |
Q4097195
Contabilidade Geral
Na contabilidade, entende-se por patrimônio o
conjunto de bens, direitos e as obrigações. Nesse
sentido, é correto afirmar que no balanço
patrimonial as obrigações serão lançadas no:
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
UFABC
Prova:
INSTITUTO AOCP - 2025 - UFABC - Técnico em Contabilidade |
Q4093886
Contabilidade Geral
Considere que, em 31/12/2024, A UFABC
apresentou as seguintes informações em seu
Balancete de Verificação:
• Fornecedores: R$ 109.000; • Capital social: R$ 250.000; • Móveis e equipamentos: R$ 135.000; • Depreciação acumulada: R$ 55.000; • Veículos: R$ 185.000; • Caixa e bancos: R$ 143.000; • Estoques: R$ 67.000; • Empréstimos e financiamento: R$ 250.000; • Marcas e patentes: R$ 285.000; • Reserva de contingência: R$ 46.000; • Aluguel a pagar: R$ 15.000; • Salários a pagar: R$ 47.000; • Impostos a recolher: R$ 43.000.
Com base nessas informações, calcule o valor do Ativo, do Passivo Exigível e do Patrimônio Líquido e assinale a alternativa correta.
Q4091628
Contabilidade Geral
Em relação aos atos e fatos contábeis e às
respectivas variações patrimoniais nas
companhias, informe se é verdadeiro (V) ou falso
(F) que se afirma a seguir e assinale a alternativa
com a sequência correta.
( ) A aquisição de ações da própria companhia, com pagamento à vista, caracteriza um fato contábil modificativo diminutivo.
( ) A reversão de perdas por redução ao valor recuperável de ativos (impairment) constitui um fato contábil modificativo diminutivo.
( ) O pagamento de uma obrigação no vencimento, sem acréscimo de juros, representa um fato contábil permutativo, pois não altera o patrimônio líquido da companhia.
Q4091625
Contabilidade Geral
Em relação ao ativo imobilizado, analise as
assertivas e assinale a alternativa que aponta a(s)
correta(s).
I. Um ativo imobilizado pode ser adquirido por meio de permuta por ativo não monetário, ou conjunto de ativos monetários e não monetários.
II. O valor contábil de um item do ativo imobilizado pode ser reduzido por subvenções governamentais.
III. O aumento de valor de um terreno no qual um edifício esteja construído não afeta o valor contábil do edifício.
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
Paraná Previdência
Prova:
INSTITUTO AOCP - 2025 - Paraná Previdência - Administrador |
Q4089799
Contabilidade Geral
A administração financeira utiliza ferramentas contábeis e demonstrativos financeiros para monitorar a posição patrimonial e econômica das organizações. O balanço patrimonial, por exemplo, reflete a situação financeira da empresa em um dado momento, sendo impactado por eventos como a aquisição de ativos, o financiamento de operações e a distribuição de lucros. Sobre possíveis alterações no balanço patrimonial, assinale a alternativa correta.
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
Prefeitura de Joinville - SC
Prova:
INSTITUTO AOCP - 2025 - Prefeitura de Joinville - SC - Contador |
Q4056596
Contabilidade Geral
Em relação ao CPC 46 – Mensuração do Valor
Justo, analise as assertivas a seguir:
I. A definição de valor justo se concentra sobre ativos, passivos, receitas e despesas, por serem o objeto principal da mensuração contábil.
II. O valor justo de um ativo ou passivo é mensurado pelo mercado principal; na ausência deste, utiliza-se o mercado mais vantajoso.
III. A abordagem de custo é uma técnica utilizada para avaliar o valor justo de um ativo ou passivo com base em custos de transações idênticas ou comparáveis de mercado.
Está correto o que se afirma em:
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Câmara de Itumbiara - GO
Prova:
Instituto Consulplan - 2025 - Câmara de Itumbiara - GO - Contador Legislativo |
Q4054075
Contabilidade Geral
De acordo com o que preconiza a Lei nº 6.404/1976 sobre as Demonstrações Financeiras, analise as afirmativas a seguir.
I. A demonstração de lucros ou prejuízos acumulados discriminará, entre outros aspectos, o saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial.
II. No ativo do balanço patrimonial, as contas serão dispostas em ordem crescente de grau de liquidez dos elementos nelas registrados.
III. Na demonstração do resultado do exercício, as receitas e os rendimentos ganhos no período, independentemente da sua realização em moeda serão computados na determinação do resultado.
IV. No balanço patrimonial, as ações em tesouraria deverão ser destacadas no balanço como adição da conta do patrimônio líquido que registrar a origem dos recursos aplicados na sua aquisição.
Está correto o que se afirma apenas em
Ano: 2025
Banca:
UNIVALI
Órgão:
Prefeitura de Luiz Alves - SC
Prova:
UNIVALI - 2025 - Prefeitura de Luiz Alves - SC - Tesoureiro - Edital nº 12 |
Q4035618
Contabilidade Geral
O Passivo representa as obrigações da entidade para
com terceiros, ou seja, as dívidas e deveres que exigirão
a entrega de ativos ou a prestação de serviços no futuro
para sua liquidação. Assim como o Ativo, o Passivo é
segregado em Circulante e Não Circulante, com base no
prazo de vencimento ou exigibilidade da obrigação.
Assinale a alternativa que descreve corretamente uma
obrigação a ser classificada no Passivo Não Circulante.

 Conheça nossos planos