Questões de Concurso Sobre administração financeira e orçamentária
Foram encontradas 24.420 questões


Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245506
Administração Financeira e Orçamentária
Considerando apenas as disposições da Lei Complementar nº 101/2000 (Lei de Responsabilidade Fiscal) acerca da Receita
Corrente Líquida (RCL), da despesa com pessoal e da transparência da gestão fiscal, indique a alternativa correta.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245505
Administração Financeira e Orçamentária
De acordo com as regras de finanças públicas voltadas para a responsabilidade na gestão fiscal, previstas na Lei Complementar
nº 101/2000 (LRF), marque a opção correta.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245500
Administração Financeira e Orçamentária
À luz das disposições constitucionais vigentes acerca do regime de orçamentos e das vedações impostas ao Poder Público,
assinale a alternativa correta que apresenta uma proposição em estrita consonância com o texto da Constituição Federal de 1988.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245497
Administração Financeira e Orçamentária
Referente às disposições constitucionais (Constituição Federal de 1988) sobre o processo legislativo orçamentário e a
fiscalização financeira e orçamentária, indique a opção correta.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q4245489
Administração Financeira e Orçamentária
Considerando os princípios orçamentários estabelecidos na
Constituição Federal de 1988 e na Lei nº 4.320/1964, assinale
a alternativa que corretamente apresenta o princípio segundo
o qual a Lei Orçamentária Anual (LOA) não conterá dispositivo
estranho à previsão da receita e à fixação da despesa,
ressalvando-se a autorização para abertura de créditos
suplementares e contratação de operações de crédito, ainda
que por antecipação de receita.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Gestão e Governança |
Q4245262
Administração Financeira e Orçamentária
Durante a revisão do sistema de monitoramento
institucional da Assembleia Legislativa, um Analista Legislativo
identificou que determinado programa estratégico possuía
metas físicas compatíveis com os objetivos institucionais de
longo prazo, porém não encontrava correspondência adequada
nas prioridades definidas para o exercício seguinte nem nos
recursos efetivamente autorizados para sua execução. Após
análise técnica, concluiu-se que havia deficiência de integração
entre os principais instrumentos de planejamento e orçamento
público. Nesse contexto, a situação descrita compromete,
predominantemente, a coerência entre:
Ano: 2026
Banca:
FUNDATEC
Órgão:
IPAM - Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - IPAM - Caxias do Sul - RS - Técnico em Contabilidade |
Q4244795
Administração Financeira e Orçamentária
Acerca do processo orçamentário e dos instrumentos de planejamento previstos no
ordenamento jurídico brasileiro, analise as assertivas a seguir:
I. A aprovação da Lei Orçamentária Anual encerra o processo orçamentário, cabendo aos mecanismos de controle apenas verificar a legalidade dos atos de execução.
II. A existência de um Plano Plurianual regularmente aprovado não dispensa a observância das diretrizes e metas estabelecidas para cada exercício financeiro.
III. A compatibilidade entre os instrumentos de planejamento constitui requisito para a coerência da atuação governamental, alcançando desde a definição dos programas até a execução das despesas autorizadas.
IV. A abertura de mecanismos retificadores do orçamento demonstra que a Lei Orçamentária Anual admite adaptações durante sua execução, desde que observados os pressupostos legais.
Quais estão corretas?
Ano: 2026
Banca:
FUNDATEC
Órgão:
IPAM - Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - IPAM - Caxias do Sul - RS - Técnico em Contabilidade |
Q4244783
Administração Financeira e Orçamentária
No segundo bimestre do exercício financeiro, o técnico em contabilidade de uma
autarquia municipal verificou que a arrecadação efetivamente realizada estava significativamente
inferior à prevista no cronograma de arrecadação. Ao analisar os demonstrativos fiscais, constatou
que, mantida aquela tendência, o ente teria dificuldades para cumprir a meta de resultado primário
estabelecida na Lei de Diretrizes Orçamentárias. Sobre o caso, assinale a alternativa correta.
Ano: 2026
Banca:
FUNDATEC
Órgão:
IPAM - Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - IPAM - Caxias do Sul - RS - Técnico em Contabilidade |
Q4244782
Administração Financeira e Orçamentária
Ao concluir a execução de um convênio, o técnico em contabilidade verificou que
parte dos recursos financeiros transferidos permaneceu sem utilização e que todos os pagamentos
realizados estavam regularmente documentados. Sobre a situação apresentada, analise as assertivas
a seguir:
I. A existência de saldo remanescente deve receber o tratamento previsto no instrumento de transferência e na legislação aplicável.
II. A documentação comprobatória das despesas integra os elementos da prestação de contas.
III. A regularidade formal dos documentos fiscais torna desnecessária a verificação da vinculação das despesas ao objeto do convênio.
Quais estão corretas?
Ano: 2026
Banca:
FUNDATEC
Órgão:
IPAM - Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - IPAM - Caxias do Sul - RS - Técnico em Contabilidade |
Q4244778
Administração Financeira e Orçamentária
Na análise de documentos encaminhados para pagamento de contrato administrativo,
o técnico em contabilidade constatou que havia nota fiscal emitida pelo contratado, nota de empenho
e termo de recebimento do objeto, porém verificou uma inconsistência na classificação orçamentária
utilizada no empenho. Nesse contexto, assinale a alternativa correta.
Q4244210
Administração Financeira e Orçamentária
Sobre os tipos de orçamento, analise as assertivas abaixo, assinalando V, se
verdadeiras, ou F, se falsas.
( ) No orçamento tradicional, a ênfase recai sobre o objeto de gasto e sobre as necessidades das unidades organizacionais, funcionando o documento orçamentário sobretudo como instrumento de controle contábil e legal dos dispêndios.
( ) No orçamento de base zero, as dotações relativas às atividades já existentes são mantidas de um exercício para outro, cabendo à análise crítica recair sobre os acréscimos pretendidos para o novo período.
( ) O orçamento de desempenho caracteriza-se pela integração formal ao sistema de planejamento governamental, de modo que suas dotações derivam dos objetivos e das metas fixados nos planos de médio e longo prazos.
( ) No orçamento-programa, os recursos são alocados a programas de trabalho, com identificação de objetivos, metas e indicadores, o que permite avaliar o orçamento também sob a perspectiva dos resultados alcançados.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Controle Interno |
Q4244142
Administração Financeira e Orçamentária
Durante a execução orçamentária da Assembleia
Legislativa, verificou-se que determinada ação governamental
regularmente prevista na Lei Orçamentária Anual continuava
necessária ao atendimento das finalidades institucionais
originalmente estabelecidas. Entretanto, a dotação consignada
revelou-se insuficiente para suportar a integralidade das
despesas projetadas para o restante do exercício, sem que
houvesse necessidade de criação de nova ação ou programa.
Nessa situação, a providência orçamentária mais adequada
consiste na abertura de:
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Controle Interno |
Q4244133
Administração Financeira e Orçamentária
Durante fiscalização realizada pelo controle interno, constatou-se que determinado contrato administrativo possuía empenho
regularmente emitido e saldo financeiro disponível. A administração recebeu a documentação comprobatória da execução, realizou
a conferência quantitativa e qualitativa do objeto e reconheceu formalmente a obrigação, permanecendo pendente apenas a
transferência financeira ao contratado. À luz da Lei nº 4.320/1964, o estágio alcançado pela despesa corresponde à:
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Controle Interno |
Q4244129
Administração Financeira e Orçamentária
No decorrer de avaliação realizada pela unidade de controle
interno, verificou-se que determinada ação governamental vinha
sendo regularmente executada, possuía dotação consignada
na Lei Orçamentária Anual e apresentava execução física e
financeira compatível com o cronograma previsto. Entretanto,
ao examinar os instrumentos de planejamento governamental,
constatou-se que a iniciativa não integrava os programas e
objetivos estratégicos definidos para o período correspondente.
Sob a perspectiva do controle da gestão pública e da integração
entre planejamento e orçamento, a situação descrita evidencia,
principalmente:
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Direito |
Q4243510
Administração Financeira e Orçamentária
Durante análise das normas de responsabilidade fiscal aplicáveis aos entes federativos, discutiu-se quais documentos devem
integrar a transparência da gestão fiscal. À luz da Lei Complementar nº 101/2000, assinale a alternativa que reúne instrumentos de
transparência da gestão fiscal.
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Direito |
Q4243489
Administração Financeira e Orçamentária
Durante a análise de proposição legislativa que previa a criação de nova ação governamental, a consultoria jurídica examinou
os requisitos legais necessários para a regular expansão da despesa pública. À luz da Lei Complementar nº 101/2000, assinale a
alternativa correta.
Ano: 2026
Banca:
FEPESE
Órgão:
CIS-GRANFPOLIS
Prova:
FEPESE - 2026 - CIS-GRANFPOLIS - Controlador Interno |
Q4242543
Administração Financeira e Orçamentária
Analise as afirmativas abaixo acerca dos restos a
pagar.
1. Consideram-se restos a pagar as despesas empenhadas e não pagas até 31 de dezembro.
2. Os restos a pagar processados correspondem a despesas empenhadas, liquidadas e não pagas até o fim do referido exercício.
3. Os restos a pagar não processados correspondem a despesas empenhadas, mas não liquidadas até o fim do referido exercício.
Assinale a alternativa que indica todas as afirmativas corretas.
Q4242302
Administração Financeira e Orçamentária
Texto associado
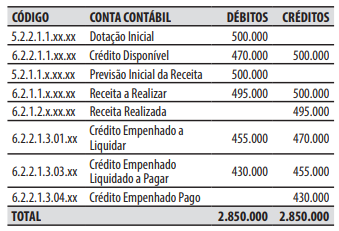
Caso 1
Para responder às questões 32 a 34, considere que em
30/11/2025, um ente da federação tinha os seguintes
valores em R$ registrados nas contas contábeis abaixo.
No decorrer do mês de dezembro de 2025, ocorreram
somente as seguintes operações, que foram corretamente registradas:
1. Empenho, liquidação e pagamento da despesa
com o 13º salário dos servidores públicos do ente,
no valor de 12.000.
2. Arrecadação da receita com impostos, que já havia
sido previamente lançada, no valor de R$ 9.000.
3. Empenho da despesa com serviço de consultoria,
no valor de R$ 8.000.
4. Recebimento, por meio de transferência bancária,
de uma caução de licitação, no valor de R$ 3.000.
5. Reconhecimento da depreciação do período, no
valor de R$ 6.000.
Em 31/12/2025, o valor inscrito em restos a pagar
não processados, foi de:
Q4242297
Administração Financeira e Orçamentária
Considere a seguinte situação hipotética:
Um município deflagrou processo licitatório e no edital constaram, entre outras, as seguintes informações:
1 OBJETO
1.1 O objeto da presente licitação é a contratação de empresa para a execução de obras/serviços para produção de 50 unidades habitacionais dotadas de infraestrutura em terreno do município, conforme condições, quantidades e exigências estabelecidas neste edital e em seus anexos.
(…)
14 ADEQUAÇÃO ORÇAMENTÁRIA
14.1 A despesa decorrente da presente contratação correrá à conta de recursos específicos consignados no orçamento do município, nas seguintes dotações:
901: Secretaria municipal de obras e serviços públicos
901.01: Fundo municipal de obras e serviços
Programa: Habitação e moradia
Ação: Construção de unidades habitacionais
Elemento de despesa: 4.4.90.51.00 - Obras e instalações
Fonte de recursos: 0.100 Recursos ordinários do tesouro municipal
A respeito dos conhecimentos sobre a classificação orçamentária da despesa pública constante no edital, é correto afirmar que:
Ano: 2026
Banca:
Quadrix
Órgão:
CRT - SP
Prova:
Quadrix - 2026 - CRT - SP - Técnico Administrativo |
Q4241947
Administração Financeira e Orçamentária
Texto associado
Acerca da gestão de processos, da gestão de projetos e das
funções administrativas, julgue o item seguinte.
Suponha‑se que o setor financeiro do CRT‑SP
tenha elaborado um cronograma de desembolsos
compatibilizando pagamentos com receitas previstas.
Nesse caso, é correto afirmar que tal atividade se
insere no campo da administração de materiais.

 Conheça nossos planos