Questões de Concurso
Sobre estágios da receita e despesa em administração financeira e orçamentária
Foram encontradas 1.338 questões


- Em 04/12/2023, ocorreu o empenho de despesa para a aquisição de 100 cestas básicas, pelo valor total de R$ 16.000,00.
- Em 15/12/2023, o fornecedor entregou as 100 cestas básicas à entidade e um crédito empenhado em liquidação foi registrado pelo valor total empenhado.
- Em 18/12/2023, ocorreu a liquidação da despesa pelo valor total empenhado.
- Em 22/12/2023, as 100 cestas básicas foram gratuitamente distribuídas pela entidade às pessoas em situação de vulnerabilidade financeira.
- Em 08/01/2024, a despesa foi paga pelo valor total empenhado.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público e a Lei nº 4.320/1964, a referida entidade
I. O empenho da despesa é o momento em que ocorre da dedução na dotação orçamentária, criando para o Ente público uma obrigação que pode estar completa ou pendente de implemento de condição.
II. O empenho pode ser realizado de forma global para as despesas contratuais ou sujeitas a parcelamento, mas a legislação vigente veda a realização de empenho por estimativa.
III. No momento da liquidação da despesa será verificado o valor exato a pagar e a quem deve ser efetuado o pagamento para extinguir a obrigação.
Estão corretas:
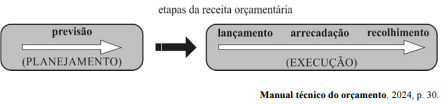
Considerando a figura precedente, assinale a opção correta, a respeito das etapas da receita orçamentária.
( ) Empenho ordinário é o tipo de empenho utilizado para as despesas de valor fixo e previamente determinado, cujo pagamento deve ocorrer de uma só vez.
( ) Empenho estimativo é o tipo de empenho utilizado para despesas contratuais ou outras de valor determinado, sujeitas a parcelamento, por exemplo, os compromissos decorrentes de aluguéis.
( ) Empenho global é o tipo de empenho utilizado para as despesas cujo montante não se pode determinar previamente, tais como serviços de fornecimento de água e energia elétrica, aquisição de combustíveis e lubrificantes e outros.
( ) O empenho de despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição.
( ) O empenho da despesa não poderá exceder o limite dos créditos concedidos.
( ) É autorizada a realização de despesa sem prévio empenho.
( ) O pagamento da despesa só será efetuado quando ordenado após sua regular liquidação.
Assinale a alternativa que contém a sequência correta.
()Arrecadação.
()Desenvolvimento.
()Previsão.
()Recolhimento.
A seguir assinale a alternativa que contém a ordem CORRETA de cima para baixo:
IMPORTANTE! Para resolução da questão, considere as informações a seguir. Elas são relativas a transações realizadas pelo Município de São João de Barro, no exercício financeiro de 2023.
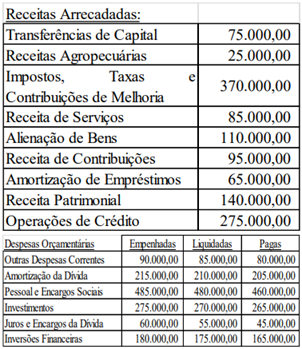
Ainda, no exercício de 2023 o Município:
* Contratou de operação de crédito por antecipação de receita orçamentária, no valor de R$ 40.000,00, sendo integralmente quitada no mesmo ano, com juros de 10%.
* Recebeu Depósitos em procedimentos administrativos tributários, no valor de R$ 15.000,00, sendo que metade deste valor foi devolvido no mesmo exercício;
* Efetuou consignações de retenção previdenciária em folha de pagamento, no mês de dezembro, no importe de R$ 25.000,00, a ser repassado ao INSS em janeiro seguinte.
* Efetuou pagamento de restos a pagar inscritos em 2021, no valor de R$ 17.500,00.
IMPORTANTE! Para resolução da questão, considere as informações a seguir. Elas são relativas a transações realizadas pelo Município de São João de Barro, no exercício financeiro de 2023.
Ainda, no exercício de 2023 o Município:
* Contratou de operação de crédito por antecipação de receita orçamentária, no valor de R$ 40.000,00, sendo integralmente quitada no mesmo ano, com juros de 10%.
* Recebeu Depósitos em procedimentos administrativos tributários, no valor de R$ 15.000,00, sendo que metade deste valor foi devolvido no mesmo exercício;
* Efetuou consignações de retenção previdenciária em folha de pagamento, no mês de dezembro, no importe de R$ 25.000,00, a ser repassado ao INSS em janeiro seguinte.
* Efetuou pagamento de restos a pagar inscritos em 2021, no valor de R$ 17.500,00.
A Câmara Municipal Delta mantém contrato até dezembro de 2025 para reforma e expansão da sede municipal, de acordo com o Plano Plurianual de Ação Governamental de 2022 a 2025, em consonância com a Lei de Diretrizes Orçamentárias que prioriza investimentos no Poder Legislativo, além de constar consignados na Lei Orçamentária Anual recursos do tesouro municipal para construção da referida sede. O Portal da Transparência da Câmara Municipal disponibiliza as seguintes informações sobre o investimento mencionado:
I. Contrato firmado devidamente apropriado nas classes de controle do ativo e passivo potenciais.
II. Em 31/12/2023 consta empenho de R$ 100.000,00, com saldo de empenho a pagar não processado de R$ 40.000,00.
III. Não existe na conta bancária da Câmara Municipal disponibilidade financeira a fim de suportar o pagamento de R$ 40.000,00 em 31/12/2023.
IV. Existe saldo contratual para continuidade da reforma e expansão da sede da Câmara Municipal até dezembro 2025.
Baseado nas informações acima, podemos afirmar como ERRADA:
A despesa pública é a aplicação do dinheiro arrecadado por meio de impostos ou outras fontes para custear os serviços públicos prestados à sociedade ou para a realização de investimentos. A Lei nº 4.320/1964 prevê os estágios nos quais acontecem a execução da despesa orçamentária pública.
Quais são esses estágios?

 Conheça nossos planos