Questões de Concurso
Para fiscal de tributos - superior
Foram encontradas 5.195 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588629
Direito Tributário
O proprietário de um imóvel realizou, no fim de 2013, uma obra
em seu imóvel. Por conta dessa obra, a área do imóvel foi
ampliada de 120m2
para 280m2
. O proprietário nada informou ao
Município, descumprindo normas administrativas e tributárias
que impõem a comunicação. Assim, a administração tributária
municipal realizou os lançamentos do IPTU dos fatos geradores
ocorridos em 2014 e 2015 com valores que consideravam uma
área construída de 120m2 e não de 280m2
. A prefeitura tomou
conhecimento do aumento da área construída em agosto de
2015. Considerando a situação exposta e as normas do CTN, a
fiscalização do Município:
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588628
Direito Tributário
Sobre a moratória e o parcelamento tributários, de acordo com
as normas do CTN, analise as afirmativas a seguir, considerando
(V) para a(s) verdadeira(s) e (F) para a(s) falsa(s):
( ) A moratória poderá ser concedida mesmo em casos de dolo, fraude ou simulação do sujeito passivo ou do terceiro em benefício daquele.
( ) A inexistência de lei específica municipal sobre parcelamento para devedor em recuperação judicial impõe a aplicação das leis gerais de parcelamento do Município, não podendo, neste caso, ser o prazo de parcelamento inferior ao concedido pela lei federal específica.
( ) O requerimento de parcelamento do crédito tributário tem como consequência a suspensão do prazo prescricional para a Fazenda Pública, mas não o interrompe, pois se trata de hipótese de suspensão de exigibilidade do crédito tributário.
( ) A moratória de tributo municipal poderá ser concedida em caráter geral pela União, desde que simultaneamente concedida quanto aos tributos de competência federal e às obrigações de direito privado.
A sequência correta é:
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588627
Direito Tributário
O imposto sobre transmissão causa mortis e doações ITD e o
imposto sobre a transmissão inter vivos, a qualquer título, por ato
oneroso, de bens imóveis – ITBIM têm fatos geradores
envolvendo a transmissão de patrimônio. De acordo com a
disciplina constitucional desses impostos e a jurisprudência do
STF, analise as afirmativas a seguir, considerando (V) para a(s)
verdadeira(s) e (F) para a(s) falsa(s):
( ) O ITBIM não incide sobre a transmissão de bens ou direitos incorporados ao patrimônio de pessoa jurídica em realização de capital, nem sobre a transmissão de bens ou direitos decorrente de fusão, incorporação, cisão ou extinção de pessoa jurídica, salvo se, nesses casos, a atividade preponderante do adquirente for a compra e venda desses bens ou direitos, locação de bens imóveis ou arrendamento mercantil.
( ) O ITD terá suas alíquotas máximas fixadas pelo Congresso Nacional.
( ) O ITBIM incidirá sobre transmissões inter vivos, a qualquer título, por atos onerosos, de bens imóveis, por natureza ou acessão física, e de direitos reais sobre imóveis, exceto os de garantia, bem como cessão de direitos a sua aquisição.
( ) O ITD poderá terá alíquotas progressivas em função da base de cálculo, enquanto existe vedação da progressividade no ITBIM.
A sequência correta é:
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588626
Legislação dos Municípios do Estado do Rio de Janeiro
Sobre a Contribuição para o Custeio do Sistema de Iluminação
Pública – Cosip, no Município de Niterói, nos termos da
Lei nº 2.597/08, é correto afirmar que:
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588625
Direito Tributário
A Constituição Federal prevê várias espécies tributárias, entre as
quais a modalidade cujo fato gerador pode ser o exercício do
poder do Estado de limitar as liberdades individuais em prol do
bem da coletividade. Esse tributo é:
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588624
Direito Tributário
Um contribuinte do ISS foi autuado em 15/09/2012 pelo não
recolhimento do imposto relativo ao mês de abril de 2011. Não
foi feito o pagamento e nem foi apresentada impugnação ao auto
de infração, tendo o crédito tributário sido inscrito em dívida
ativa em 20/05/2013. A execução fiscal foi ajuizada em
15/10/2014 e o juiz despachou determinando a citação em
20/01/2015. Considerando a situação hipotética acima e as
disposições do CTN, é correto afirmar que, se o contribuinte
alienou um bem:
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588623
Direito Tributário
Um contribuinte de ISS, tendo sido autuado pelo não
recolhimento do imposto, não concorda com a cobrança do
crédito tributário e impetra mandado de segurança repressivo na
justiça estadual. O juiz, acatando requerimento do impetrante,
concede liminar determinando que a administração tributária
municipal se abstenha de praticar atos inerentes à cobrança do
crédito tributário. Diante do que foi exposto e de acordo com a
legislação pertinente, é correto afirmar que:
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588622
Direito Tributário
Nos termos do Código Tributário Nacional, “a legislação
tributária, observado o disposto nesta Lei, regulará, em caráter
geral, ou especificamente em função da natureza do tributo de
que se tratar, a competência e os poderes das autoridades
administrativas em matéria de fiscalização da sua aplicação".
Assim, a legislação mencionada será aplicada:
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588621
Direito Financeiro
“Procedem do setor privado da economia, isto é, de famílias,
empresas e do resto do mundo; são devidas por pessoas físicas
ou jurídicas de direito privado, que desenvolvam atividades
econômicas, exceto as que desfrutem de imunidade ou isenção, e
correspondem aos tributos.” Essa afirmação se refere à receita:
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588620
Direito Tributário
No tocante à competência tributária, analise as afirmativas a
seguir, considerando (V) para a(s) verdadeira(s) e (F) para a(s)
falsa(s).
( ) A Constituição da República Federativa do Brasil de 1988 - CRFB/88 atribuiu competência aos Estados para instituir imposto sobre a transmissão de bens inter vivos.
( ) A competência tributária, a teor do que dispõe o Código Tributário Nacional, é indelegável. Isso significa que um ente tributante não pode instituir tributo que seja da competência tributária de outro. Não constitui, porém, violação a essa regra a delegação, por um ente tributante, a outro, das funções de arrecadar ou fiscalizar tributos.
( ) Como a receita do IPVA é repartida com os Municípios, o não-exercício da competência tributária pelos Estados autoriza os Municípios a exercitar tal competência, em relação aos veículos registrados em seu território.
( ) Inclui-se na competência tributária dos Municípios a instituição de contribuição previdenciária.
A sequência correta é:
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588619
Direito Tributário
De acordo com a previsão constitucional, os entes federativos
aptos a instituir contribuição para o custeio do serviço de
iluminação pública são:
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588618
Direito Tributário
A sociedade empresária XPTO adquiriu da sociedade empresária
ABC um dos seus estabelecimentos e manteve, no mesmo local, a
exploração da mesma atividade da alienante XPTO, que possuía
inúmeros débitos tributários relativos àquela atividade ali
desenvolvida. Nesse caso, a sociedade empresária ABC responde:
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588617
Direito Tributário
Um contribuinte do Município, inconformado com a imposição de
um auto de infração do ISS, decide discutir em juízo a incidência
ou não do tributo, ingressa com a ação judicial que considera
oportuna e efetua o depósito integral e em dinheiro do valor do
crédito tributário em discussão. Nesse caso:
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588616
Direito Tributário
Um contribuinte é devedor do Município em relação aos
seguintes créditos tributários de impostos:
IPTU – R$ 1.000,00, na qualidade de contribuinte, vencido em 02/10/13;
ITBIM – R$ 500,00, na qualidade de responsável, vencido em 02/10/13;
IPTU – R$ 400,00, na qualidade de contribuinte, vencido em 02/09/13;
ISS – R$ 2.000,00, na qualidade de responsável, vencido em 02/10/12;
ISS – R$ 1.000,00, na qualidade de contribuinte, vencido em 02/09/13.
O contribuinte realiza um único pagamento. De acordo com as normas do CTN, a autoridade administrativa competente para receber o pagamento determinará a respectiva imputação em primeiro lugar para o seguinte crédito tributário:
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588615
Noções de Informática
Windows e Linux têm em comum o fato de serem responsáveis,
entre outras funções, pelo gerenciamento:
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588614
Noções de Informática
Thiago preparou uma planilha no MS Excel 2010 com as datas e
horários de nascimento de seus familiares, como mostrado
abaixo.
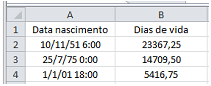
Em seguida, formatou as células de A2 até A4 como “Data 14/3/01 13:30" e as células de B2 até B4 como “Número", com duas casas decimais.
Sabendo-se que a fórmula =AGORA()-A2 foi digitada na célula B2 e imediatamente copiada para as células B3 e B4, e que nenhuma outra alteração foi efetuada na planilha, pode-se concluir que essa operação ocorreu em:
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588613
Noções de Informática
A Segurança da Informação (SI) está associada a um conjunto de
atributos básicos que devem ser respeitados na análise e
planejamento de mecanismos e procedimentos para proteção.
Considere uma suposta lista desses atributos, mostrada a seguir.
I. Autenticidade
II. Confidencialidade
III. Conformidade
IV. Disponibilidade
V. Integridade
VI. Irretratabilidade
VII. Presteza
Dessa lista, um item que NÃO é usualmente reconhecido como um dos atributos básicos da SI é:
I. Autenticidade
II. Confidencialidade
III. Conformidade
IV. Disponibilidade
V. Integridade
VI. Irretratabilidade
VII. Presteza
Dessa lista, um item que NÃO é usualmente reconhecido como um dos atributos básicos da SI é:
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588612
Noções de Informática
No contexto das redes de computadores, o termo DNS (Domain
Name System) refere-se a um artefato que permite:
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588611
Noções de Informática
A UML (Unified Modeling Language) estabelece uma série de
artefatos que auxiliam desenvolvedores de sistemas a modelar e
documentar seu trabalho. A funcionalidade de um sistema, do
ponto de vista dos seus usuários, é representada pelo
Diagrama de:
Ano: 2015
Banca:
FGV
Órgão:
Prefeitura de Niterói - RJ
Prova:
FGV - 2015 - Prefeitura de Niterói - RJ - Fiscal de Tributos |
Q588610
Noções de Informática
Texto associado
Na questão seguinte há referência a um banco de dados denominado banco BD, cujo esquema relacional e respectivo preenchimento são ilustrados a seguir.

São definidas para essas tabelas chaves primárias e/ou candidatas, de acordo com o quadro a seguir.

A notação IDEF1X é utilizada para a modelagem de bancos de
dados, especialmente do tipo relacional. Dos modelos
apresentados, o que representa adequadamente o banco BD é:

 Conheça nossos planos