Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 2.039 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q24503
Contabilidade Geral
A Cia. Ametista apresentou os seguintes saldos referentes ao ano de 2008:
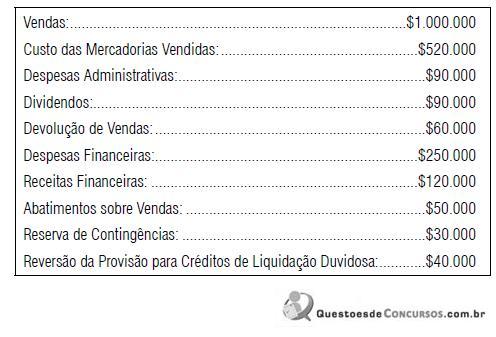
Assinale a alternativa que indique o lucro líquido apresentado pela Cia. Ametista relativo ao ano de 2008.
Assinale a alternativa que indique o lucro líquido apresentado pela Cia. Ametista relativo ao ano de 2008.
Q24502
Direito Financeiro
Com relação às normas de finanças públicas voltadas para a responsabilidade na gestão fiscal, estabelecidas na Lei Complementar nº 101/2000 (LRF), analise as afirmativas que se seguem:
I. As disposições da LRF obrigam a União, os Estados, o Distrito Federal e os Municípios, aí não compreendidos fundos, autarquias e fundações.
II. Para os efeitos da LRF, constitui empresa controlada a sociedade cuja maioria do capital social com direito a voto pertença, direta ou indiretamente, a ente da Federação.
III. Segundo a LRF, é vedado consignar na lei orçamentária crédito com finalidade imprecisa ou com dotação ilimitada.
IV. A LRF prevê restrições para a concessão ou ampliação de incentivo ou benefício de natureza tributária da qual decorra renúncia de receita.
Assinale:
Q24501
Direito Penal
Com relação aos crimes contra a ordem tributária, econômica e contra as relações de consumo, segundo a Lei nº. 8.137/90, analise as afirmativas a seguir:
I. Extingue-se a punibilidade quando o agente promover o pagamento do tributo ou contribuição social, inclusive acessórios, antes do recebimento da denúncia.
II. Constitui crime contra a ordem tributária suprimir ou reduzir tributo, ou contribuição social e qualquer acessório, mediante a conduta do sujeito passivo de negar ou deixar de fornecer, quando obrigatório, nota fiscal, ou documento equivalente, relativa à venda de mercadoria ou prestação de serviço, efetivamente realizada, ou fornecê-la em desacordo com a legislação.
III. Constitui crime contra a ordem econômica vender mercadorias abaixo do preço de custo com o fim de impedir a concorrência.
IV. Quem, de qualquer modo, inclusive por meio de pessoa jurídica, concorrer para os crimes nela definidos, incide nas penas a estes cominadas, na medida de sua culpabilidade.
Assinale:
Q24500
Legislação Estadual
O Fiscal de Rendas lavrou, no dia 31 de julho de 2009, sexta-feira, auto de infração face à sociedade empresarial 'A', tendo dado ciência ao contribuinte no mesmo dia e entregue cópia do lançamento ao seu representante legal.
A esse respeito, assinale a alternativa correta
A esse respeito, assinale a alternativa correta
Q24499
Legislação Estadual
Com relação ao Conselho de Contribuintes do Estado do Rio de Janeiro, assinale a afirmativa incorreta.
Q24498
Legislação Estadual
Com relação às receitas não-tributárias decorrentes da exploração de recursos hídricos e minerais, inclusive petróleo e gás natural, analise as afirmativas que se seguem:
I. Constituem receita originária do estado do Rio de Janeiro as receitas não tributárias caracterizadas como compensações e participações financeiras constitucionalmente previstas.
II. O pagamento das participações ou das compensações financeiras decorrentes da exploração de recursos hídricos, efetuado espontaneamente, mas fora do prazo legal, deve ter seu valor corrigido monetariamente (UFIR-RJ), acrescido de juros de mora de 1% ao mês de atraso e multa de 10% sobre o montante final apurado.
III. O lançamento das receitas não tributárias, dos acréscimos ou das penalidades decorrentes de infração à legislação de regência será efetuado por meio de auto de infração ou nota de lançamento.
Assinale:
Q24497
Legislação Estadual
O Fiscal de Rendas, no caso de o contribuinte recolher, sem qualquer acréscimo, saldo devedor do ICMS cujo prazo de pagamento se esgotara antes do início da ação fiscal, deverá ...
Assinale a alternativa que complementa o texto acima.
Assinale a alternativa que complementa o texto acima.
Q24496
Legislação Estadual
Analise as afirmativas a seguir:
I. O valor do ICMS devido mensalmente pelas microempresas e empresas de pequeno porte, optantes pelo Simples Nacional, é calculado mediante a aplicação de alíquotas reduzidas definidas em lei estadual.
II. Considera-se microempresa, para fins de enquadramento no Simples Nacional, o empresário, a pessoa jurídica, ou a ela equiparada, que aufira, em cada ano-calendário, receita bruta igual ou inferior a R$ 240.000,00.
III. A microempresa e a empresa de pequeno porte, incluídas no Simples Nacional, ficam desobrigadas de pagar o ICMS incidente na entrada de mercadoria ou bem que importe do exterior .
Assinale:
Q24495
Legislação Estadual
Com relação ao Fundo de Combate à Pobreza e às Desigualdades Sociais (FCPDS), assinale a afirmativa incorreta.
Q24494
Legislação Estadual
Com relação à Taxa de Serviços Estaduais (TSE), assinale a afirmativa incorreta.
Q24493
Legislação Estadual
Considere os serviços de transporte discriminados a seguir:
I. transporte alternativo.
II. transporte coletivo rodoviário intermunicipal de passageiro.
III. transporte ferroviário de passageiro.
Numere os parênteses de acordo com os serviços de transporte apresentados acima.
( ) O ICMS é devido por estimativa, mediante a aplicação da alíquota de 5% sobre o valor da prestação do serviço, acrescido de todos os encargos relacionados com a sua utilização.
( ) O ICMS é devido por estimativa mensal de valor fixo (em substituição ao regime normal de apuração do ICMS), aplicada por veículo e por mês.
( ) O Poder Executivo é autorizado a subsidiar a concessão do serviço, na forma do que dispuser o Edital, a proposta vencedora, o contrato de concessão e as leis orçamentárias anuais.
( ) Segundo a Lei n. 3.473/2000, o serviço é regulamentado por ato do Poder Executivo.
( ) A empresa prestadora fica dispensada do cumprimento das obrigações acessórias do ICMS, exceto com relação à inscrição, à entrega da declaração destinada à apuração dos índices de participação dos municípios e demais documentos de interesse econômico-fiscal.
Assinale a alternativa que corresponde, de cima para baixo, à correta ordem numérica.
Q24492
Legislação Federal
O desembaraço aduaneiro de certa mercadoria deuse no Estado de São Paulo, o estabelecimento importador situa-se no Estado do Rio de Janeiro e os produtos foram entregues diretamente a uma terceira empresa localizada no Estado de Minas Gerais.
O ICMS devido pela importação, segundo a Lei Complementar nº. 87/96, cabe:
O ICMS devido pela importação, segundo a Lei Complementar nº. 87/96, cabe:
Q24491
Legislação Estadual
Analise as afirmativas a seguir:
I. Os contribuintes substitutos tributários em caráter permanente, localizados no Estado do Rio de Janeiro, devem elaborar e apresentar a Guia Nacional de Informação e Apuração do ICMS - Substituição Tributária (GIA-ST) à repartição fiscal de sua circunscrição.
II. Estão desobrigados da entrega da Guia de Informação e Apuração do ICMS (GIA-ICMS) os estabelecimentos de empresa optante pelo Regime Especial Unificado de Arrecadação de Tributos e Contribuições - Simples Nacional.
III. A Guia Nacional de Informação e Apuração do ICMS - Substituição Tributária (GIA-ST) deve ser elaborada e entregue mensalmente, ainda que não tenham ocorrido operações sujeitas à substituição tributária em favor do Estado do Rio de Janeiro.
Assinale:
Q24490
Legislação Estadual
Segundo a Lei nº 2.877/97, com relação a um veículo novo adquirido em 20 de abril de 2009 e a um veículo usado (ano de fabricação: 2000) sinistrado em 25 de maio de 2009 (perda total), é correto afirmar, respectivamente, que:
Q24489
Legislação Estadual
Com relação à substituição tributária, analise as afirmativas a seguir:
I. Na substituição tributária para frente, resta obedecido o princípio da não-cumulatividade.
II. A base de cálculo do ICMS devido por substituição tributária é, caso exista, o preço final ao consumidor sugerido pelo fabricante ou importador.
III. O regime de substituição tributária não se aplica à transferência para outro estabelecimento, inclusive varejista, do sujeito passivo por substituição.
Assinale:
Q24488
Legislação Estadual
Com relação à Taxa Judiciária, assinale a afirmativa correta.
Q24487
Legislação Estadual
Analise as afirmativas a seguir:
I. O leiloeiro é responsável pelo pagamento do ICMS incidente na saída de mercadoria ou bem arrematados, quando o imposto não for pago pelo arrematante.
II. Nos casos de simples alteração de razão social, firma, denominação, local ou atividade, a escrituração continuará nos mesmos livros.
III. É permitida a utilização de Cupom Fiscal emitido por ECF, na venda para entrega de mercadoria em domicílio, dentro do Estado, devendo dele constar a identificação e o endereço do consumidor, a data e a hora da saída, ainda que no verso do cupom.
Assinale:
Q24486
Legislação Estadual
Com relação aos documentos fiscais, assinale a afirmativa incorreta.
Q24485
Legislação Estadual
Com relação à inscrição no Cadastro Estadual, analise as afirmativas a seguir:
I. O escritório de empresa, com estabelecimento inscrito neste Estado, que adquira mercadoria proveniente de outra unidade da Federação, destinada a consumo ou a ativo fixo, está obrigado à inscrição no Cadastro de Pessoa Jurídica, antes do início de suas atividades.
II. O estabelecimento de qualquer sociedade empresarial, localizado no estado do Rio de Janeiro, pode obter inscrição facultativa no Cadastro de Pessoa Jurídica.
III. A inscrição do contribuinte no cadastro (CAD - ICMS) pode ser cancelada, a qualquer momento e sem a garantia ao direito do contraditório e à ampla defesa, em face da inatividade do estabelecimento para a qual foi a mesma obtida.
Assinale:
Q24484
Legislação Estadual
O ICMS é devido ao Estado do Rio de Janeiro, na prestação de serviço:

 Conheça nossos planos