Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 73.280 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q3024226
Contabilidade Pública
Considerando os conceitos relacionados à contabilidade de custos no setor público, julgue o item seguinte.
No âmbito do setor público, custo variável representa a utilização de recursos que não pode ter seu controle atribuído a um gestor de determinado nível hierárquico.
No âmbito do setor público, custo variável representa a utilização de recursos que não pode ter seu controle atribuído a um gestor de determinado nível hierárquico.
Q3024225
Contabilidade Pública
Considerando os conceitos relacionados à contabilidade de custos no setor público, julgue o item seguinte.
Os bens e serviços que representam entregas que satisfaçam necessidades da sociedade são objetos de custos final, por exemplo: bens e serviços de saúde; de segurança pública; de saneamento; e de educação.
Os bens e serviços que representam entregas que satisfaçam necessidades da sociedade são objetos de custos final, por exemplo: bens e serviços de saúde; de segurança pública; de saneamento; e de educação.
Q3024224
Contabilidade Pública
Considerando os conceitos relacionados à contabilidade de
custos no setor público, julgue o item seguinte.
Os custos podem ser determinados utilizando diferentes métodos de custeio e bases de mensuração, de acordo com o uso pretendido da informação. Toda informação de custo, independentemente do modo como é apresentada, deve ser rastreável até a fonte de dados da qual se originou.
Os custos podem ser determinados utilizando diferentes métodos de custeio e bases de mensuração, de acordo com o uso pretendido da informação. Toda informação de custo, independentemente do modo como é apresentada, deve ser rastreável até a fonte de dados da qual se originou.
Q3024223
Contabilidade Geral
Situação hipotética para o item.
A Cia. Mercúrio é uma entidade comercial, que atua na revenda de utilidades e ferramentas a consumidores finais. No encerramento de 2023, suas contas de resultado apresentaram os seguintes saldos.
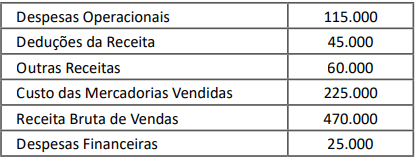
• As alíquotas de imposto de renda e contribuição social sobre o lucro são, respectivamente, de 12% e 8%.
Após os procedimentos de encerramento do exercício, o balanço patrimonial apresentou as informações a seguir (após a apropriação do resultado do exercício).
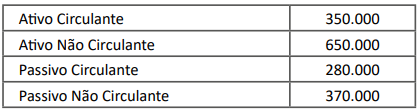
Com base nessa situação hipotética, julgue o item a seguir.
A análise horizontal nas demonstrações financeiras refere‑se à comparação de informações financeiras de diferentes empresas do mesmo setor em um período específico.
A Cia. Mercúrio é uma entidade comercial, que atua na revenda de utilidades e ferramentas a consumidores finais. No encerramento de 2023, suas contas de resultado apresentaram os seguintes saldos.
• As alíquotas de imposto de renda e contribuição social sobre o lucro são, respectivamente, de 12% e 8%.
Após os procedimentos de encerramento do exercício, o balanço patrimonial apresentou as informações a seguir (após a apropriação do resultado do exercício).
Com base nessa situação hipotética, julgue o item a seguir.
A análise horizontal nas demonstrações financeiras refere‑se à comparação de informações financeiras de diferentes empresas do mesmo setor em um período específico.
Q3024222
Contabilidade Geral
Situação hipotética para o item.
A Cia. Mercúrio é uma entidade comercial, que atua na revenda de utilidades e ferramentas a consumidores finais. No encerramento de 2023, suas contas de resultado apresentaram os seguintes saldos.
• As alíquotas de imposto de renda e contribuição social sobre o lucro são, respectivamente, de 12% e 8%.
Após os procedimentos de encerramento do exercício, o balanço patrimonial apresentou as informações a seguir (após a apropriação do resultado do exercício).
Com base nessa situação hipotética, julgue o item a seguir.
O índice de endividamento geral da empresa ao final do exercício de 2023 era de 60%.
Q3024221
Contabilidade Geral
Situação hipotética para o item.
A Cia. Mercúrio é uma entidade comercial, que atua na revenda de utilidades e ferramentas a consumidores finais. No encerramento de 2023, suas contas de resultado apresentaram os seguintes saldos.
• As alíquotas de imposto de renda e contribuição social sobre o lucro são, respectivamente, de 12% e 8%.
Após os procedimentos de encerramento do exercício, o balanço patrimonial apresentou as informações a seguir (após a apropriação do resultado do exercício).
Com base nessa situação hipotética, julgue o item a seguir.
O lucro bruto obtido pela Cia. Mercúrio em 2023 equivale a R$ 200.000.
Q3024220
Contabilidade Geral
Situação hipotética para o item.
A Cia. Mercúrio é uma entidade comercial, que atua na revenda de utilidades e ferramentas a consumidores finais. No encerramento de 2023, suas contas de resultado apresentaram os seguintes saldos.
• As alíquotas de imposto de renda e contribuição social sobre o lucro são, respectivamente, de 12% e 8%.
Após os procedimentos de encerramento do exercício, o balanço patrimonial apresentou as informações a seguir (após a apropriação do resultado do exercício).
Com base nessa situação hipotética, julgue o item a seguir.
O retorno sobre o patrimônio líquido auferido pela empresa em 2023 é superior a 25%.
Q3024219
Contabilidade Geral
Situação hipotética para o item.
A Cia. Mercúrio é uma entidade comercial, que atua na revenda de utilidades e ferramentas a consumidores finais. No encerramento de 2023, suas contas de resultado apresentaram os seguintes saldos.
• As alíquotas de imposto de renda e contribuição social sobre o lucro são, respectivamente, de 12% e 8%.
Após os procedimentos de encerramento do exercício, o balanço patrimonial apresentou as informações a seguir (após a apropriação do resultado do exercício).
Com base nessa situação hipotética, julgue o item a seguir.
O patrimônio líquido da Cia. Mercúrio em 31/12/2023 equivale a R$ 280.000.
Q3024218
Contabilidade Geral
Situação hipotética para o item.
A Cia. Mercúrio é uma entidade comercial, que atua na revenda de utilidades e ferramentas a consumidores finais. No encerramento de 2023, suas contas de resultado apresentaram os seguintes saldos.
• As alíquotas de imposto de renda e contribuição social sobre o lucro são, respectivamente, de 12% e 8%.
Após os procedimentos de encerramento do exercício, o balanço patrimonial apresentou as informações a seguir (após a apropriação do resultado do exercício).
Com base nessa situação hipotética, julgue o item a seguir.
A margem líquida de vendas da empresa no exercício de 2023 foi inferior a 20%.
Q3024217
Contabilidade Geral
Situação hipotética para o item.
A Cia. Mercúrio é uma entidade comercial, que atua na revenda de utilidades e ferramentas a consumidores finais. No encerramento de 2023, suas contas de resultado apresentaram os seguintes saldos.
• As alíquotas de imposto de renda e contribuição social sobre o lucro são, respectivamente, de 12% e 8%.
Após os procedimentos de encerramento do exercício, o balanço patrimonial apresentou as informações a seguir (após a apropriação do resultado do exercício).
Com base nessa situação hipotética, julgue o item a seguir.
O índice de liquidez corrente da Cia. Mercúrio em 31/12/2023 era de 1,25.
Q3024216
Contabilidade Geral
Com base nos Pronunciamentos Técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
Propriedade para investimento é a propriedade (terreno ou edifício – ou parte de edifício – ou ambos) mantida (pelo proprietário ou pelo arrendatário como ativo de direito de uso) para auferir aluguel ou para valorização do capital ou para ambas, ou, ainda, para venda no curso ordinário do negócio.
Propriedade para investimento é a propriedade (terreno ou edifício – ou parte de edifício – ou ambos) mantida (pelo proprietário ou pelo arrendatário como ativo de direito de uso) para auferir aluguel ou para valorização do capital ou para ambas, ou, ainda, para venda no curso ordinário do negócio.
Q3024215
Contabilidade Geral
Com base nos Pronunciamentos Técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
De acordo com o CPC 03 – Demonstração dos Fluxos de Caixa –, equivalentes de caixa são aplicações financeiras de curto prazo, de alta liquidez, que são prontamente conversíveis em montante conhecido de caixa e que estão sujeitas a um insignificante risco de mudança de valor.
De acordo com o CPC 03 – Demonstração dos Fluxos de Caixa –, equivalentes de caixa são aplicações financeiras de curto prazo, de alta liquidez, que são prontamente conversíveis em montante conhecido de caixa e que estão sujeitas a um insignificante risco de mudança de valor.
Q3024214
Contabilidade Geral
Com base nos Pronunciamentos Técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
As contrapartidas de valor decorrentes da avaliação de ativos e passivos a valor justo devem ser registradas como ‘ajustes de avaliação patrimonial’, enquanto não forem computadas no resultado do exercício em obediência ao regime de competência.
As contrapartidas de valor decorrentes da avaliação de ativos e passivos a valor justo devem ser registradas como ‘ajustes de avaliação patrimonial’, enquanto não forem computadas no resultado do exercício em obediência ao regime de competência.
Q3024213
Contabilidade Geral
Com base nos Pronunciamentos Técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
O CPC 46 define valor justo como o preço que seria recebido pela venda de um ativo ou pago pela transferência de um passivo em uma transação não forçada no mercado principal (ou mais vantajoso) na data de mensuração nas condições atuais de mercado (ou seja, um preço de saída), independentemente de esse preço ser diretamente observável ou estimado utilizando‑se outra técnica de avaliação.
O CPC 46 define valor justo como o preço que seria recebido pela venda de um ativo ou pago pela transferência de um passivo em uma transação não forçada no mercado principal (ou mais vantajoso) na data de mensuração nas condições atuais de mercado (ou seja, um preço de saída), independentemente de esse preço ser diretamente observável ou estimado utilizando‑se outra técnica de avaliação.
Q3024212
Contabilidade Geral
Com base nos Pronunciamentos Técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
Os ativos intangíveis, como marcas e patentes, não necessitam ser amortizados, independentemente de sua vida útil.
Os ativos intangíveis, como marcas e patentes, não necessitam ser amortizados, independentemente de sua vida útil.
Q3024211
Contabilidade Geral
Com base nos Pronunciamentos Técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
O ajuste a valor presente deve ser aplicado apenas a ativos de longo prazo, e não a passivos, conforme determinação do CPC 12 – Ajuste a Valor Presente.
O ajuste a valor presente deve ser aplicado apenas a ativos de longo prazo, e não a passivos, conforme determinação do CPC 12 – Ajuste a Valor Presente.
Q3024210
Contabilidade Geral
Com base nos Pronunciamentos Técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
A contabilização de investimentos em coligadas deve ser realizada pelo método da equivalência patrimonial, em consonância com o CPC 18 – Investimento em Coligada, em Controlada e em Empreendimento Controlado em Conjunto. Entretanto, no reconhecimento inicial, o investimento é registrado pelo custo.
A contabilização de investimentos em coligadas deve ser realizada pelo método da equivalência patrimonial, em consonância com o CPC 18 – Investimento em Coligada, em Controlada e em Empreendimento Controlado em Conjunto. Entretanto, no reconhecimento inicial, o investimento é registrado pelo custo.
Q3024209
Contabilidade Geral
Com base nos Pronunciamentos Técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
De acordo com o CPC 27 – Ativo Imobilizado, a depreciação de um ativo imobilizado deve ser iniciada quando o ativo está disponível para uso, ou seja, quando está no local e em condições de operar da maneira pretendida pela administração.
De acordo com o CPC 27 – Ativo Imobilizado, a depreciação de um ativo imobilizado deve ser iniciada quando o ativo está disponível para uso, ou seja, quando está no local e em condições de operar da maneira pretendida pela administração.
Q3024208
Contabilidade Geral
Com base nos Pronunciamentos Técnicos do Comitê de
Pronunciamentos Contábeis (CPC), julgue o item a seguir.
De acordo com CPC 16 – Estoques, os estoques de mercadorias destinadas à revenda devem ser mensurados pelo valor de custo ou pelo valor realizável líquido, dos dois o maior.
De acordo com CPC 16 – Estoques, os estoques de mercadorias destinadas à revenda devem ser mensurados pelo valor de custo ou pelo valor realizável líquido, dos dois o maior.
Q3024207
Contabilidade Geral
À luz do Pronunciamento Técnico CPC 00 – Estrutura Conceitual para Elaboração e Divulgação de Relatório Financeiro –, julgue o item seguinte.
Segundo a Norma, ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados. A entidade pode controlar parcela proporcional na propriedade sem controlar os direitos decorrentes da posse de toda a propriedade.
Segundo a Norma, ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados. A entidade pode controlar parcela proporcional na propriedade sem controlar os direitos decorrentes da posse de toda a propriedade.

 Conheça nossos planos