Foram encontradas 10.226 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Sobre competência tributária, afirma-se:
I A competência tributária é indelegável, salvo atribuição das funções de arrecadar ou fiscalizar tributos, ou de executar leis, serviços, atos ou decisões administrativas em matéria tributária, conferida por uma pessoa jurídica de direito público a outra, nos termos do § 3º do artigo 18 da Constituição.
II Constitui delegação de competência o cometimento, a pessoas de direito privado, do encargo ou da função de arrecadar tributos.
III O não-exercício da competência tributária não a defere a pessoa jurídica de direito público diversa daquela a que a Constituição a tenha atribuído.
Está(ão) correta(s) apenas a(s) afirmação(ões):
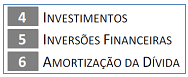 O quadro acima apresenta exemplos de:
Uma das classificações da receita orçamentária é feita com base na natureza. A natureza da receita é a menor célula de informação no contexto orçamentário para as receitas públicas. Essa classificação é formada por um código numérico de 8 dígitos, que se subdivide em seis níveis, como apresentado no exemplo abaixo:

Uma das classificações da receita orçamentária é feita com base na natureza. A natureza da receita é a menor célula de informação no contexto orçamentário para as receitas públicas. Essa classificação é formada por um código numérico de 8 dígitos, que se subdivide em seis níveis, como apresentado no exemplo abaixo:
Uma das classificações da receita orçamentária é feita com base na natureza. A natureza da receita é a menor célula de informação no contexto orçamentário para as receitas públicas. Essa classificação é formada por um código numérico de 8 dígitos, que se subdivide em seis níveis, como apresentado no exemplo abaixo:
Considere as afirmações abaixo, acerca dos ingressos extraorçamentários:
I São recursos financeiros de caráter temporário.
II Integram a Lei Orçamentária Anual.
III O Estado é mero depositário desses recursos.
IV Constituem passivos exigíveis, cujas restituições se sujeitam à autorização legislativa.
Analisando as afirmações apresentadas, observa-se que:
O patrimônio público, segundo as NBCASP é assim definido:
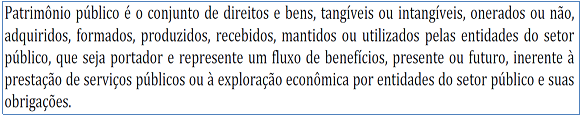
Esse patrimônio é composto pelos seguintes elementos:
Considere o trecho:
O tal mestre acreditava que escrever com clareza constitui habilidade relevante para seus alunos, futuros administradores e advogados. Passava-lhes, semanalmente, a tarefa de escrever um texto curto, o qual corrigia, avaliando a capacidade analítica dos autores.
Se a expressão destacada for flexionada no plural, a opção que apresenta o período reescrito de acordo com as convenções da norma padrão é:
Você é um auditor público do governo e foi designado para um processo de inventário patrimonial em uma determinada autarquia. Com a intenção de adiantar o seu trabalho, solicitou ao seu colega, contador da autarquia, um levantamento inicial dos elementos do ativo. Seu colega rapidamente enviou as seguintes informações:


 Conheça nossos planos