Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 3.691 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067499
Direito Tributário
A Constituição Federal de 1988, no inciso IV do caput do seu art. 150, consagra o denominado princípio do não confisco. De
acordo com essa regra constitucional, é vedado à União, aos Estados, ao Distrito Federal e aos Municípios utilizar
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067498
Direito Tributário
De acordo com o inciso VII do § 4º do art. 1º da Lei Complementar nº 105, de 10 de janeiro de 2001, a quebra de sigilo sobre
informações referentes a contribuinte poderá ser decretada, quando necessária para apuração de ocorrência de qualquer
ilícito, em qualquer fase do inquérito ou do processo judicial, em relação a diversos crimes, inclusive em relação àqueles contra
a ordem tributária, cabendo ao Fisco prestar as informações necessárias. Por sua vez, a Súmula Vinculante nº 24, do Supremo
Tribunal Federal, considera que o crime material contra a ordem tributária não está tipificado, antes do lançamento definitivo do
tributo. Na vigência dessa norma e desse entendimento, determinada autoridade fiscal estadual, em 14 de abril de 2025, lavrou
termo de início de fiscalização no estabelecimento da empresa "JJ & ZZ", contribuinte do ICMS, fixando um prazo de 60 dias
para a conclusão dos trabalhos, cujo término ocorreu em 13 de junho de 2025. Antes desse término, porém, em 11 de junho de
2025, em decorrência das infrações apuradas, a autoridade fiscal promoveu a lavratura do instrumento de lançamento de ofício,
exigindo o ICMS considerado devido e impondo a penalidade cabível, mas a empresa só foi notificada dessa lavratura no dia 17 de
junho de 2025. Em 25 de junho de 2025, a empresa apresentou impugnação ao lançamento efetuado, dando início ao respectivo processo administrativo tributário. Em 25 de novembro de 2025, tornou-se definitiva a decisão proferida no citado
processo, mantendo integralmente as exigências feitas no instrumento de lançamento. Em 04 de fevereiro de 2026, o débito
fiscal foi inscrito em dívida ativa estadual, porque a empresa não pagou a importância devida. As infrações identificadas pela
autoridade fiscal configuram, no entender desta autoridade, crime contra a ordem tributária.
Considerando as informações acima, as regras do CTN aplicáveis ao caso, as normas da Lei Complementar nº 105, de 10 de janeiro de 2001, bem como o entendimento expresso na Súmula Vinculante nº 24, do Supremo Tribunal Federal, a referida tipificação do crime ocorreu em
Considerando as informações acima, as regras do CTN aplicáveis ao caso, as normas da Lei Complementar nº 105, de 10 de janeiro de 2001, bem como o entendimento expresso na Súmula Vinculante nº 24, do Supremo Tribunal Federal, a referida tipificação do crime ocorreu em
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067497
Direito Tributário
Durante os trabalhos de fiscalização realizados em contribuinte do ICMS, em maio de 2025, a autoridade fiscal apurou as
seguintes infrações, todas elas cometidas pelo contribuinte, em 06 de fevereiro de 2020, uma quinta-feira, relativamente a
operações tributadas não incluídas na substituição tributária, com retenção antecipada do imposto:
I. venda de mercadoria, sema necessária emissão da respectiva Nota Fiscal e, consequentemente, sem a sua escrituração a débito, sem o cômputo do valor do imposto na apuração do saldo do período e, por fim, sem o seu pagamento, sendo que, no período, apurou-se saldo devedor de ICMS.
II. emissão de Nota Fiscal com valor da operação subfaturado, pois essa operação, formalizada entre contribuintes, foi comprovadamente realizada por valor três vezes superior àquele que constou do documento fiscal emitido, sendo que o ICMS devido foi calculado sobre o valor constante da Nota Fiscal.
III. emissão de Nota Fiscal com erro na determinação da base de cálculo, pois o contribuinte, por mera desinformação, não atentou para o fato de que, na data em que a operação foi realizada, já havia terminado o prazo que a lei estadual havia concedido para a aplicação de redução de base de cálculo do ICMS em tais operações; o valor do imposto, embora calculado a menos, foi, todavia, devidamente escriturado, apurado e pago.
Tendo em vista as informações acima e as regras do Código Tributário Nacional referentes ao lançamento do imposto e à extinção do crédito tributário, verifica-se que, ao concluir sua fiscalização, em maio de 2025, a autoridade fiscal poderia efetuaro lançamento de ofício em relação às situações descritas APENAS em
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067496
Direito Tributário
Rafael e Alexandre, irmãos, nasceram, viveram e constituíram família, sempre na mesma cidade ribeirinha, localizada na divisa
entre dois Estados da Região Centro-Oeste do Brasil. Em 2020, esses irmãos foram trabalhar fora do país, mas, em fevereiro de
2025, pensaram em retornar à sua cidade natal, onde desejavam abrir, em sociedade, uma empresa de pequeno porte,
dedicada ao transporte intramunicipal, intermunicipal e interestadual de passageiros, nas modalidades fluvial ou rodoviária.
Com base nos fatos acima narrados e na disciplina estabelecida na Lei Complementar nº 123, de 14 de dezembro de 2006, esses irmãos, após abrir sua empresa e ter atendido às demais exigências legais, poderão prestar os serviços de transporte acima mencionados, bem como recolher os impostos e as contribuições na forma do Simples Nacional, como empresa de pequeno porte,
Com base nos fatos acima narrados e na disciplina estabelecida na Lei Complementar nº 123, de 14 de dezembro de 2006, esses irmãos, após abrir sua empresa e ter atendido às demais exigências legais, poderão prestar os serviços de transporte acima mencionados, bem como recolher os impostos e as contribuições na forma do Simples Nacional, como empresa de pequeno porte,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067495
Direito Tributário
Determinada empresa, localizada na Região Centro-Oeste do Brasil, realizou diversas operações de circulação de mercadoria,
no exercício de 2025, dentre as quais se destacam as seguintes:
I. exportações de mercadorias para o exterior, com manutenção do crédito do ICMS pelas suas aquisições, no montante de R$ 50.000,00;
II. aquisições de mercadorias dentro do Estado, pelo valor de R$ 100.000,00, com crédito de R$ 19.000,00, e posterior revenda de todas elas, em operações interestaduais entre contribuintes, pelo valor de R$ 130.000,00, com débito de R$ 15.600,00;
III. operações de saída de mercadorias com isenção do ICMS, no valor de R$ 60.000,00, com direito à manutenção de crédito autorizada pela legislação, sendo que essas mercadorias foram adquiridas de contribuintes do imposto, por R$ 40.000,00, em operações interestaduais, com crédito de ICMS no montante de R$ 2.800,00.
Com base nas informações acima e nas disciplinas estabelecidas pela Constituição Federal de 1988 e pela Lei Complementar nº 87, de 13 de setembro de 1996, esse contribuinte
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067494
Direito Tributário
Em 2025, foram proferidas decisões definitivas em processos administrativos tributários decorrentes de lançamentos de ofício do
ICMS, feitos em nome de empresa contribuinte daquele Estado, acusando-a de duas práticas infracionais, a saber:
I. falta de pagamento do ICMS, por erro deliberado na aplicação da alíquota, pois simulou-se a realização de operações que tinham alíquotas inferiores às das operações efetivamente realizadas (decisão definitiva proferida em maio de 2025); е
II. falta de emissão de documentos fiscais, relativamente a operações e prestações tributadas (decisão definitiva proferida em outubro de 2025).
Em ambos os casos, houve aplicação das penalidades correspondentes, bem como a exigência do ICMS devido em relação a cada uma delas.
As referidas decisões mantiveram as respectivas exigências fiscais, nos exatos termos dos lançamentos de ofício efetuados.
Em maio de 2025, a referida empresa apresentou à Secretaria da Fazenda daquele Estado denúncia espontânea de infrações relativas ao creditamento do ICMS. Todavia, essa empresa não pôde efetuar o pagamento do crédito tributário devido, relativamente ao objeto da denúncia, por não ter a menor ideia do quantum devido. Por causa disso, ao apresentar sua autodenúncia, a empresa solicitou quea autoridade fiscal arbitrasse o montante do crédito tributário a ser depositado por ela. O arbitramento foi feito em junho de 2025, o depósito foi efetuado em julho do mesmo ano, mas o valor desse crédito tributário só se tornou definitivamente constituído em novembro de 2025.
Em setembro de 2025, o referido Estado promulgou lei específica, concedendo moratória de caráter individual para as infrações de falta de pagamento do ICMS, por erro na aplicação da alíquota, e de caráter geral, para as infrações de creditamento indevido e de falta de emissão de documento fiscal.
De acordo com o Código Tributário Nacional,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067493
Direito Tributário
De acordo com as disciplinas estabelecidas na Constituição Federal, nas Leis Complementares nº 87, de 13 de setembro de
1996, e nº 116, de 31 de julho de 2003, bem como com o entendimento consagrado em Súmulas Vinculantes, em matéria
tributária, editadas pelo Supremo Tribunal Federal,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067488
Contabilidade Geral
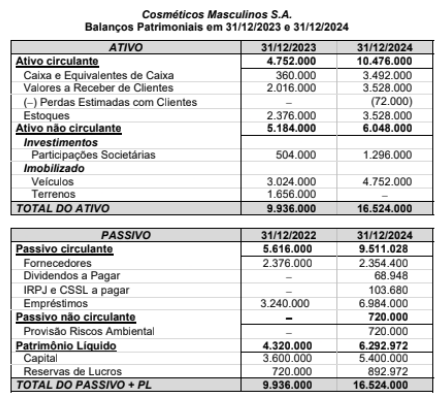
Os Balanços Patrimoniais da empresa Cosméticos Masculinos S.A., publicados em 31/12/2023 e 31/12/2024 são apresentados
a seguir:
A Demonstração do Resultado referente ao ano de 2024 foi a seguinte:
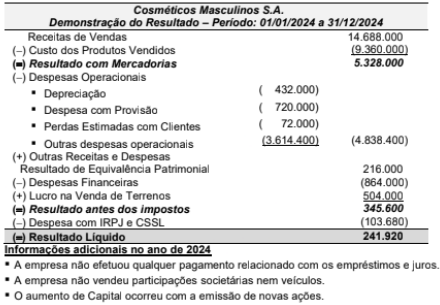
O valor correspondente ao Caixa gerado nas Atividades Operacionais no ano de 2024 da empresa Cosméticos Masculinos S.A. foi, em reais:
A Demonstração do Resultado referente ao ano de 2024 foi a seguinte:
O valor correspondente ao Caixa gerado nas Atividades Operacionais no ano de 2024 da empresa Cosméticos Masculinos S.A. foi, em reais:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067486
Contabilidade Geral
No dia 08/12/2024, uma empresa realizou uma venda a prazo, no valor total foi US$ 600.000, para um cliente no exterior. As
cotações do dólar, em várias datas durante o mês de dezembro de 2024, foram as seguintes:
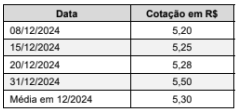
O efeito no resultado de 2024 da empresa, exclusivamente em decorrência dessa transação, foi reconhecer uma receita de vendas, em reais, no valor de
O efeito no resultado de 2024 da empresa, exclusivamente em decorrência dessa transação, foi reconhecer uma receita de vendas, em reais, no valor de
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067485
Contabilidade Geral
A empresa Vendas Baratas S.A. apresentou a seguinte Demonstração do Resultado para o ano de 2024, com os valores
expressos em reais.
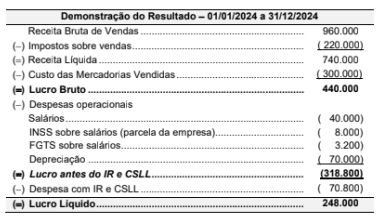
O valor dos tributos recuperáveis, referentes exclusivamente aos produtos que foram vendidos em 2024, era R$ 54.000.
O valor adicionado gerado pela empresa e a parcela deste valor adicionado destinado a pessoal foram, em 2024, respectivamente e em reais.
O valor dos tributos recuperáveis, referentes exclusivamente aos produtos que foram vendidos em 2024, era R$ 54.000.
O valor adicionado gerado pela empresa e a parcela deste valor adicionado destinado a pessoal foram, em 2024, respectivamente e em reais.
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067483
Contabilidade Geral
A empresa Sem Disponível S.A. fez uma captação de recursos por meio da emissão de debêntures, com as seguintes características:
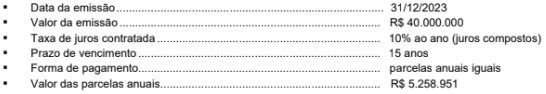
Para a emissão e colocação das debêntures no mercado, a empresa incorreu em custos de transação no valor total de R$ 416.000 que foram pagos na data da emissão. Tendo em vista que havia uma expectativa de queda nas taxas de juros para os próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu obter um valor superior ao desejado, vendendo-as por R$ 42.800.000. Como consequência, a taxa de custo efetivo da operação foi 9% ao ano (juros compostos).
O impacto no resultado do ano de 2024 e o valor contábil líquido apresentado no Balanço Patrimonial de 31/12/2024 da empresa Sem Disponível S.A., decorrentes exclusivamente das debêntures emitidas, foram, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067476
Legislação Federal
São considerados eventos registrados pelo destinatário com respeito às informações registradas em uma Nota Fiscal Eletrônica-NF-e:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067475
Legislação Federal
Em relação à Nota Fiscal Eletrônica - NF-e e à Nota Fiscal do Consumidor Eletrônica - NFC-e:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067474
Legislação Federal
Sobre a Escrituração Fiscal Digital - EFD-ICMS/IPI, integrante do projeto SPED a que se refere o Decreto nº 6.022/2007:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067467
Programação
Considerando uma equipe de ciência de dados da Secretaria da Economia Estadual que prototipa redes neurais em Python e
precisa depurar o fluxo de gradientes durante experimentos com dados fiscais, ajustando dinamicamente o caminho computacional conforme condições em tempo de execução, a característica do PyTorch que atende diretamente ao cenário descrito é
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067463
Engenharia de Software
Uma Secretaria Estadual é submetida a forte fiscalização de órgãos de auditoria externa, com exigência simultânea de conformidade legal, previsibilidade institucional e entrega incremental de software. Adotando Scrum alinhado ao Guia de Prática Ágil
do PMI, o mecanismo que permite conciliar governança formal e adaptação contínua sem descaracterizar o framework é a
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067462
Gerência de Projetos
Considerando um projeto estratégico em uma Secretaria Estadual para implementação de um sistema analítico de cruzamento
de dados, sujeito a mudanças frequentes de diretrizes políticas, atuação de órgãos de controle externo e dependência de bases
federais, e considerando o Sistema de Entrega de Valor Organizacional do PMBOK® 7ª edição, a interpretação sobre a relação
entre o projeto e a organização é a
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067461
Banco de Dados
Considerando uma investigação de fraude fiscal em que a Receita Estadual precisa modelar relações entre empresas, sócios,
operações, notas fiscais e intermediários, com consultas profundas de vizinhança e caminhos entre entidades, o tipo de banco
NoSQL que atende ao cenário descrito é
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067460
Banco de Dados
Observando um órgão estadual que integra NF-e, EFD/SPED, logs de sistemas, dados semiestruturados de convênios e arquivos em múltiplos formatos, preservando os dados no formato original para usos analíticos futuros, a característica arquitetural
que define um data lake no cenário descrito é
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067459
Banco de Dados
Diante da integração de cadastros de contribuintes provenientes de múltiplos sistemas fiscais, sujeitos a divergências semânticas
em relação à Classificação Nacional de Atividades Econômicas (CNAE), abreviações e classificações internas, e visando garantir
rastreabilidade para audítoria e reprocessamento, a técnica de pré-processamento adequada ao cenário apresentado é

 Conheça nossos planos