Questões de Concurso
Para consulplan
Foram encontradas 19.504 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Uma sociedade empresária apresentou as seguintes informações para elaboração da Demonstração do Resultado em 31/12/2022:
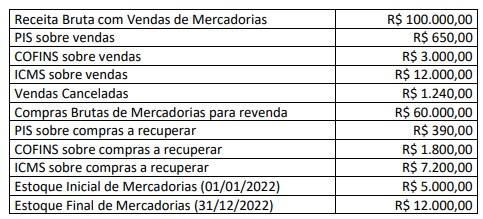
Considerando, unicamente, as informações disponibilizadas, o Lucro Bruto será de:
Uma sociedade empresária apresentou os saldos patrimoniais a seguir, extraídos do Balancete de Verificação em 31/12/2022:
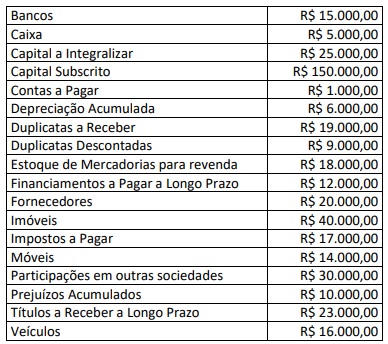
Considerando, unicamente, as informações disponibilizadas e os saldos apresentados, analise as afirmativas a seguir.
I. O valor do Ativo Circulante é de R$ 48.000,00 e do Ativo Não Circulante é de R$ 129.000,00;
II. O valor do Passivo Circulante é de R$ 38.000,00 e do Passivo Não Circulante é de R$ 37.000,00;
III. O valor do Patrimônio Líquido é de R$ 115.000,00 e do Patrimônio Bruto é de R$ 174.000,00;
IV. A diferença entre o Ativo Circulante e o Passivo Circulante é de R$ 10.000,00.
Está correto o que se afirma em
• Lucro líquido do exercício: R$ 20.000,00; • Ajuste positivo no valor justo de instrumentos financeiros disponíveis para venda: R$ 2.500,00; • Tributos sobre ajustes de instrumentos financeiros: 30%.
Considerando, unicamente, as informações apresentadas, a Demonstração do Resultado Abrangente (DRA) deverá evidenciar um resultado de:
• Recebeu R$ 38.000,00 em função de serviços prestados na cidade de Contagem/MG. O custo destes serviços prestados foi de R$ 16.800,00;
• Recebeu R$ 84.000,00 em função de serviços prestados na cidade de Belo Horizonte/MG. O custo destes serviços prestados foi de R$ 27.500,00;
• Incorreu em R$ 3.000,00 de despesas financeiras com Banco situado em Belo Horizonte/MG;
• Recebeu R$ 20.000,00 em função de serviços prestados na cidade de Buenos Aires/Argentina. O custo destes serviços prestados foi de R$ 6.750,00.
Considerando, exclusivamente, as informações anteriores, as disposições da Lei Complementar nº 116/2003 (versa sobre o ISSQN) e o fato de a empresa ser tributada pelo Imposto Sobre Serviços de Qualquer Natureza (ISSQN) com a alíquota de 3%, informe o valor devido deste imposto no mês de julho.
No encerramento de determinado exercício, uma transportadora possuía os seguintes caminhões:
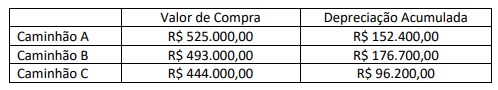
Durante o exercício, ocorreram fatores internos e externos indicativos de perdas. Desse modo, foram realizados testes de recuperabilidade, gerando as seguintes informações:
I. O valor de mercado do Caminhão A é de R$ 375.000,00. Para vendê-lo, há gastos de R$ 850,00. O fluxo de caixa gerado por este caminhão, descontado ao valor presente, é R$ 373.100,00;
II. O valor de mercado do Caminhão B é de R$ 316.200,00. Para vendê-lo, há gastos de R$ 500,00. O fluxo de caixa gerado
por este caminhão, descontado ao valor presente, é de R$ 316.100,00;
III. O valor de mercado do Caminhão C é de R$ 347.200,00. Para vendê-lo, há gastos de R$ 450,00. O fluxo de caixa gerado por este caminhão, descontado ao valor presente, é de R$ 345.300,00.
Considerando, unicamente, as informações disponibilizadas e a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos,
o Valor Contábil Líquido de cada caminhão apresentado no Balanço Patrimonial, em seu encerramento, é de:
• Receita de vendas (tributável): R$ 1.000.000,00; • Receita de dividendos recebidos (não tributável): R$ 240.000,00;
• Custo dos produtos vendidos (dedutível): R$ 420.000,00;
• Despesas com provisão para processos judiciais (não dedutíveis – temporárias): R$ 100.000,00;
• Despesas com multas de infrações fiscais (não dedutíveis): R$ 80.000,00.
A indústria apresenta histórico de lucratividade e um orçamento criterioso que também prevê a apuração de lucro tributável nos próximos cinco anos. Considerando o disposto no NBC TG 32 (R4) – Tributos sobre o Lucro e considerando, para esta questão, a alíquota fixa de tributos sobre o lucro de 34%, o balanço patrimonial, em 31/12/2022, apresentará os seguintes saldos:
O balancete de verificação de uma sociedade empresária apresentava as seguintes contas patrimoniais e respectivos saldos em 31/12/2022:
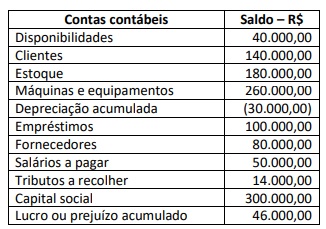
Antes do término do exercício social, a sociedade empresária realizou as seguintes transações em 31/12/2022:
• Compra de um veículo de R$ 80.000,00, financiado em 20 prestações mensais de R$ 5.000,00;
• Desconto de uma duplicata com valor nominal de R$ 10.000,00, com vencimento em 60 dias. A instituição financeira cobrou antecipadamente encargos financeiros de R$ 1.000,00;
• A sociedade empresária recebeu uma encomenda para venda de novos produtos, tendo recebido adiantamento do cliente no valor de R$ 7.000,00;
• Contratação de apólice de seguro para as máquinas e equipamentos, com vigência de 12 meses. O prêmio do seguro no valor de R$ 6.000,00 foi pago à vista;
• A fatura de R$ 10.000,00 de um determinado fornecedor foi paga com desconto de 10%.
Após as devidas contabilizações das transações listadas anteriormente, assinale a alternativa que apresenta o saldo correto em
31/12/2022:
• 01/03/2019 a 31/08/2019: foram gastos R$ 10.000,00 em uma fase considerada de pesquisas, na qual várias indefinições quanto à funcionalidade do software foram avaliadas;
• 01/09/2019 a 31/01/2020: foram gastos R$ 30.000,00, mas não foi possível segregar os valores entre as fases de pesquisas e de desenvolvimento;
• 01/02/2020 a 30/06/2020: foram gastos R$ 110.000,00 na fase de desenvolvimento do software. Nessa fase, foi comprovada a efetividade do software, bem como a geração de benefícios econômicos futuros com a sua utilização. Ainda foram gastos R$ 15.000,00 com treinamento dos funcionários do departamento de produção para a utilização do software;
• 01/07/2020: nesta data, foi avaliado que o software estava apto e disponível para o uso. A companhia realizou teste de recuperabilidade do ativo e avaliou que o valor em uso do software era de R$ 130.000,00.
A vida útil do software foi estimada em 5 anos, com valor residual de 10%, amortizado pelo método linear. Em 31/12/2022, a companhia vendeu o software para um concorrente por R$ 65.000,00, tendo em vista ter adquirido outro software. Considerando, unicamente, as informações apresentadas e o disposto na NBC TG 04 (R4), o resultado com a venda do software, em 31/12/2022, foi de:
QUADRO I Valor bruto dos salários a pagar R$ 200.000,00 Contribuição previdenciária patronal R$ 40.000,00 Contribuição previdenciária dos empregados R$ 22.000,00 Imposto de Renda Retido na Fonte – IRRF R$ 7.000,00 FGTS R$ 16.000,00
Considerando, exclusivamente, as informações e os valores apresentados no Quadro I, a contabilização das informações extraídas da folha de pagamento provocarão aumento do passivo circulante no montante de:

Considerando que todas as cotas apresentadas estão em metros e que para este solo o fator de conversão é de 0,7, assinale a alternativa que apresenta, correta e respectivamente, o valor arredondado do volume de material a ser retirado do terreno e o volume de material que será transportado para bota-fora.

 Conheça nossos planos