Questões de Concurso Comentadas para fcc

Foram encontradas 100.639 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q1060722 Legislação dos Municípios do Estado de São Paulo

A Lei complementar municipal n° 323, de 27 de outubro de 2010, dispõe sobre o ITBI − imposto sobre transmissão "inter vivos" de bens imóveis e de direitos reais sobre eles, no Município de São José do Rio Preto.


De acordo com essa Lei Complementar, estão sujeitos à incidência desse imposto quaisquer atos onerosos translativos ou constitutivos de direitos reais sobre imóveis, tais como

Alternativas
Q1060721 Legislação dos Municípios do Estado de São Paulo

A Lei municipal n° 3.359, de 09 de novembro de 1983, que dispõe sobre o Código Tributário do Município de São José do Rio Preto, estabelece regras a respeito da contribuição de melhoria.


De acordo com esse Código,

Alternativas
Q1060720 Legislação dos Municípios do Estado de São Paulo

A Lei Complementar municipal n° 96, de 29 de dezembro de 1998, que dispõe sobre o IPTU no Município, estabelece regras relacionadas ao valor venal dos imóveis, à sua base de cálculo e às alíquotas aplicáveis.


De acordo com essa Lei Complementar,

Alternativas
Q1060719 Legislação dos Municípios do Estado de São Paulo
De acordo com a Lei Complementar municipal n° 178, de 29 de dezembro de 2003, que dispõe sobre o Imposto sobre Serviços de Qualquer Natureza − ISSQN,
Alternativas
Q1060718 Legislação dos Municípios do Estado de São Paulo

A Lei municipal n° 3.359, de 09 de novembro de 1983, que instituiu o Código Tributário do Município de São José do Rio Preto, estabelece que as taxas de serviços públicos têm como fato gerador a utilização, efetiva ou potencial, de serviço público específico e divisível, prestado ao contribuinte ou posto à sua disposição.


De acordo com esse Código,

Alternativas
Q1060717 Legislação dos Municípios do Estado de São Paulo
De acordo com a Lei Complementar municipal n° 178, de 29 de dezembro de 2003, que dispõe sobre a instituição do Imposto sobre Serviços de Qualquer Natureza − ISSQN, o imposto incide sobre
Alternativas
Q1060716 Legislação dos Municípios do Estado de São Paulo
De acordo com a Lei Complementar municipal n° 323, de 27 de outubro de 2010, relativamente às transmissões de bens imóveis rurais, localizados no Município de São José do Rio Preto,
Alternativas
Q1060715 Legislação dos Municípios do Estado de São Paulo
De acordo com o Código Tributário do Município de São José do Rio Preto, instituído pela Lei n° 3.359, de 09 de novembro de 1983, que contém regras a respeito do Auto de Infração e Imposição de Multa − AIIM,
Alternativas
Q1060714 Legislação dos Municípios do Estado de São Paulo

Carlos e Carla são proprietários de um sítio que está devidamente legalizado e que é comprovadamente utilizado para recreio da família. Esse sítio fica na zona urbanizável do município de São José do Rio Preto. A pequena produção de frutas e verduras que ali se encontra se destina a consumo da própria família, não sendo objeto de qualquer comércio.


De acordo com a Lei Complementar municipal n° 96, de 29 de dezembro de 1998, seu valor venal

Alternativas
Q1060713 Direito Tributário
O tratamento diferenciado e favorecido dispensado às microempresas e empresas de pequeno porte, tal como estabelecido na Lei complementar federal n° 123/2006, que instituiu o denominado Simples Nacional, não se aplica a pessoas jurídicas constituídas
Alternativas
Q1060712 Direito Tributário
De acordo com a ordem constitucional vigente e com o Código Tributário Nacional, a instituição de empréstimos compulsórios
Alternativas
Q1060711 Direito Tributário
No que concerne às competências tributárias, nos termos fixados pela Constituição Federal, tem-se que
Alternativas
Q1060710 Direito Tributário

Considere que tenha sido editado decreto municipal instituindo taxa para que contribuintes possam obter certidão de regularidade fiscal de tributos municipais. Referido decreto entrou em vigor na data de sua publicação, em 31/12/2018, determinando que as taxas instituídas seriam cobradas a partir de 01/01/2019. A justificativa do Prefeito para a instituição do tributo foi a necessidade de cobertura dos custos incorridos com a disponibilização e prestação do referido serviço aos contribuintes. À luz dos princípios tributários e das limitações previstas na Constituição Federal, referida iniciativa apresenta, entre seus vícios, violação


I. ao princípio da legalidade estrita, eis que tributos somente podem ser criados e majorados por lei.

II. ao princípio da anterioridade, eis que as certidões dizem respeito à situação fiscal do contribuinte anterior à edição da lei.

III. à regra da noventena, que determina que os tributos, incluindo as taxas, somente podem ser cobrados noventa dias após a lei que os instituir.

IV. ao princípio da capacidade contributiva, eis que não se autoriza desfalque patrimonial do contribuinte para custear serviços públicos colocados à sua disposição.


Está correto o que se afirma APENAS em

Alternativas
Q1060709 Direito Tributário
Suponha que o Governo do Estado pretenda instalar no Município de São José do Rio Preto um polo de desenvolvimento regional, para atração de novos investimentos e geração de postos de trabalho. Para tanto, pretende colocar como “âncoras” alguns equipamentos públicos e empresas estatais, incluindo uma unidade de Poupatempo, disponibilizando a prestação de serviços públicos de forma concentrada; um posto de atendimento público da autarquia estadual responsável pelo regime previdenciário dos servidores estaduais; além de unidade regional da empresa de saneamento básico estadual e da empresa que atua no mercado privado de processamento de dados. Ao comunicar tal programa ao Município, informou que não pagaria o IPTU dos imóveis nos quais tais equipamentos e empresas se instalariam, alegando, para tanto, a imunidade recíproca prevista na Constituição Federal. O entendimento apresentado pelo Governo do Estado afigura-se
Alternativas
Q1060707 Direito Financeiro
Suponha que o Município pretenda conceder benefício fiscal a determinado setor de prestação de serviços, com redução de alíquota de ISS. Ocorre que o impacto orçamentário-financeiro decorrente de tal redução não é passível de absorção no montante estimado para renúncia de receitas constante da Lei Orçamentária Anual, impactando as metas fiscais previstas na Lei de Diretrizes Orçamentárias. Diante de tal cenário, a concessão da referida isenção no exercício em curso afigura-se
Alternativas
Q1060706 Administração Financeira e Orçamentária
A disciplina de renúncia de receitas na Lei de Responsabilidade Fiscal diz respeito
Alternativas
Q1060704 Administração Financeira e Orçamentária
A doutrina acerca da Lei de Responsabilidade Fiscal indica como os pilares sobre os quais a norma teria sido construída
Alternativas
Q1060703 Economia

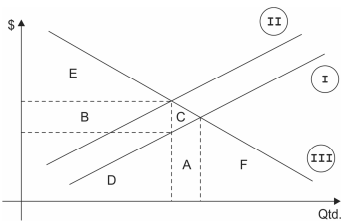
Considere o gráfico a seguir.


Imagem associada para resolução da questão


A curva II resulta de um deslocamento para cima da curva de oferta I após a aplicação de um tributo sobre o consumo do bem cujo mercado se analisa. A demanda por esse bem é representada pela curva III. O chamado “peso morto da tributação” é dado pela área

Alternativas
Q1060702 Direito Tributário
Diversas são as teorias acerca dos tipos de tributos, por exemplo, a teoria
Alternativas
Q1060701 Direito Administrativo
No que concerne à natureza e regime jurídico dos consórcios públicos regidos pela Lei federal n° 11.107, de 06 de abril de 2005, tem-se que
Alternativas
Respostas
19281: A
19282: E
19283: D
19284: B
19285: E
19286: C
19287: A
19288: B
19289: D
19290: D
19291: C
19292: D
19293: E
19294: C
19295: A
19296: B
19297: B
19298: A
19299: B
19300: A