Foram encontradas 100.251 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q4245613 Administração Financeira e Orçamentária
De acordo com o Manual do SIAFI, o Sistema Integrado de Administração Financeira do Governo Federal (SIAFI)
Alternativas
Q4245612 Direito Constitucional
De acordo com a Constituição Federal de 1988, os Poderes Legislativo, Executivo e Judiciário devem manter, de forma integrada, sistema de controle interno. É uma das finalidades e/ou requisitos constitucionais do controle interno  
Alternativas
Q4245611 Contabilidade Pública
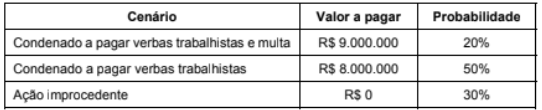
Um ente público é réu em uma ação judicial trabalhista movida por um grupo de servidores. Com base na análise da equipe jurídica, foram identificados três desfechos possíveis para a demanda:

Q35.png (542×110)

De acordo com a NBC TSP 03 — Provisões, Passivos Contingentes e Ativos Contingentes e com o Manual de Contabilidade Aplicada ao Setor Público, considerando que o ente público utiliza o método estatístico correspondente ao valor esperado da obrigação: 
Alternativas
Q4245608 Contabilidade Pública
Em relação ao registro das receitas, o Manual de Contabilidade Aplicada ao Setor Público determina que as variações patrimoniais aumentativas devem ser reconhecidas por 
Alternativas
Q4245607 Controle Externo
De acordo com a Instrução Normativa TCU nº 84/2020, constitui princípio para a elaboração e divulgação da prestação de contas:
Alternativas
Q4245606 Contabilidade Geral
Uma sociedade empresária adquiriu um imobilizado por R$ 94.500,00 em 01/01/20X5. A empresa definiu que o imobilizado será utilizado por 12 anos e a depreciação será determinada pelo método das cotas constantes, sem valor residual. Segundo as regras fiscais, esse imobilizado deve ser depreciado 20% ao ano.

Considere que o Lucro Antes do Imposto de Renda e Contribuição Social (IR/CS), sem o registro da depreciação, é de R$ 28.000,00 e a alíquota de Imposto de Renda e Contribuição Social é de 30%.

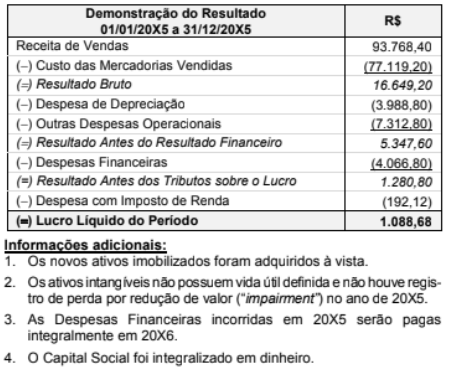
Seguindo o Pronunciamento Técnico CPC 32 - Tributos sobre o lucro, a apresentação correta na Demonstração do Resultado dos tributos em 20X5 para fins societários é&:
Alternativas
Q4245604 Contabilidade Geral
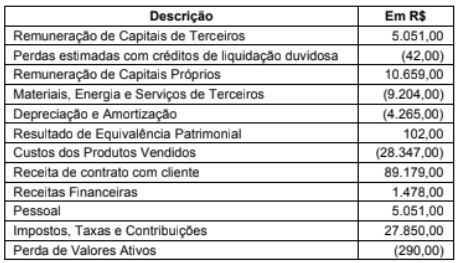
Os itens listados na tabela a seguir foram extraídos da Demonstração do Valor Adicionado (DVA) de uma empresa:

Q28.png (458×263)

Considerando a estrutura apresentada no Pronunciamento Técnico CPC 09 (R7) - Demonstração do Valor Adicionado, para a Demonstração do Valor Adicionado, 
Alternativas
Q4245603 Contabilidade Geral
A empresa Tudo Nosso S.A. é uma indústria farmacêutica e, no ano de 20X5:

I. Assinou um contrato de venda de seus medicamentos para o governo local. Os medicamentos permanecem com a empresa e ainda não foram distribuídos aos hospitais públicos que receberão os estoques. O governo só irá realizar o pagamento após o recebimento dos estoques.
II. Como referência em medicamentos para emagrecimento, mantém anos de relacionamento com médicos, fornecendo-lhes amostras grátis.
III. Está desenvolvendo um projeto para a produção de uma nova medicação. O projeto estã em fase de pesquisa, a viabilidade do produto ainda é bastante incerta e não há qualquer expectativa de que será desenvolvido.
IV. Recebeu, do governo local, um terreno em doação para a construção de um laboratório de pesquisas. O governo tem uma política de incentivos a empresas para geração de empregos na região onde o terreno está localizado.
v. Assinou um contrato de arrendamento para instalações que serão utilizadas para a produção da sua medicação mais rentável. O contrato tem prazo de 36 meses e a empresa tem direito a uso exclusivo do bem e pode definir como ele será usado. 

Com base no que diz o Pronunciamento Técnico CPC DO [R2) - Estrutura Conceitual para Relatório Financeiro, o tratamento e a justificativa corretos para uma das transações apresentadas são: 
Alternativas
Q4245602 Contabilidade Geral
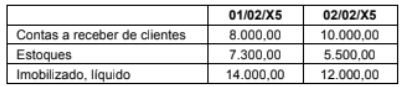
Considere os seguintes saldos das contas de ativo em dois dias consecutivos:

Q26.png (400×87)

A contabilização correta que explica a variação de uma ou mais contas acima é: 
Alternativas
Q4245601 Contabilidade Geral
Considere as seguintes afirmações:

I. A mensuração do ativo não circulante mantido para venda deve ser realizada pelo menor entre o seu valor contábil e o valor justo menos as despesas de venda.
II. A classificação como mantido para venda pode ser utilizada para um grupo de ativos colocados à venda, mas não deve ser aplicada para um ativo isolado.
III. Grupo de ativos mantidos para venda é um grupo de ativos a ser alienado, por venda ou de outra forma.

Considerando o que estabelece o Pronunciamento Técnico CPC 31 - Ativo Não Circulante Mantido para Venda e Operação Descontinuada, está correto o que se afirma em 
Alternativas
Q4245598 Contabilidade Geral

Atenção: Considere as seguintes informações para responder à questão.


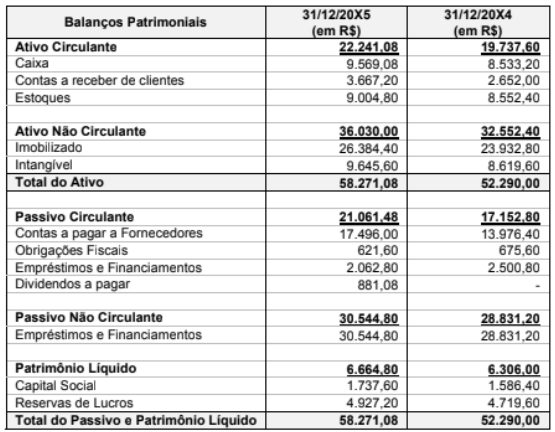
    Os Balanços Patrimoniais em 31/12/20X4 e 31/12/20X5 e a Demonstração do Resultado do ano de 20X5 da sociedade empresária Amazonaz S.A. são apresentados a seguir: 


Q21_22.png (555×432)

Q21_22_.png (457×376)

Com base nas informações apresentadas, o valor do Caixa das Atividades Operacionais da Amazonaz S.A. apresentado na Demonstração do Fluxo de Caixa de 20X5 foi, em reais:
Alternativas
Q4245583 Português

Atenção: Considere o texto do filósofo latino Sêneca para responder à questão.


    A vida divide-se em três períodos: o que se foi, o que está sendo e o que há de vir. Desses, O que estamos atravessando é breve, o que havemos de atravessar é duvidoso, o que já atravessamos é certo. É este último de fato aquele sobre o qual a fortuna perdeu seu direito, o qual não pode ser reconduzido ao arbítrio de ninguém. Esse período os ocupados o perdem, pois não lhes sobra tempo para examinar o passado, e, se lhes sobrasse, seria desagradável a recordação de algo que lhes causaria arrependimento. Ninguém voltará de bom grado seu olhar ao passado, exceto quem submete todos os seus atos à própria censura, que nunca se deixa enganar. Quem avidamente muito cobiçou, desprezou com soberba, venceu com insolência, enganou com insidias, roubou por cupidez, prodigamente dissipou, é forçoso que tema a própria memória. Ora, essa é a parte sagrada e intocável de nosso tempo, posta acima de todos os reveses humanos, subtraída ao reino da Fortuna, e que nem a penúria, nem o medo, nem o ataque de doenças podem atingir. Ela não pode ser conturbada nem tirada: a posse dela é perpétua e sem receios. Somente um a um os dias se mostram presentes para nós, & ainda fracionados em momentos. Porém, todos os dias do passado, tão logo ordenares, estarão diante de ti, a teu arbítrio irão deixar-se examinar detidamente; isso os ocupados não têm tempo de fazer. É próprio de uma mente segura e tranquila percorrer todos os períodos de sua vida; as almas dos ocupados, como se estivessem atadas sob o jugo, não podem virar-se e olhar para trás. Portanto, a vida deles desaparece num abismo e, tal como de nada adianta verter liquido até a borda de um recipiente, se embaixo não há fundo que o receba e conserve, assim também não importa quanto tempo nos é concedido, se não há lugar onde ele possa depositar-se, se ele vaza por trincas e perfurações de nossas almas.


(Adaptado de: Sêneca. Sobre a brevidade da vida. São Paulo: Companhia das Letras, 2017, p21-22) 

No contexto em que se encontra, a palavra empregada como substantivo está sublinhada em:
Alternativas
Q4240125 Direito Administrativo
Analistas de um Tribunal de Justiça identificaram a necessidade de contratar uma plataforma de computação em nuvem para suportar sistemas processuais eletrônicos e serviços digitais utilizados por magistrados e servidores. Durante o planejamento da contratação, foram discutidas as hipóteses de utilização dos instrumentos previstos na Lei nº 14.133/2021 para seleção do fornecedor. Considerando as disposições da Lei de Licitações aplicadas às contratações de TIC, uma situação relacionada às formas de contratação é utilizar a inexigibilidade de licitação quando
Alternativas
Q4240124 Legislação Federal
Uma equipe de tecnologia de um Tribunal de Justiça identificou a necessidade de contratar uma solução para automatizar a gestão de documentos eletrônicos e integrar funcionalidades de pesquisa, classificação e armazenamento digital. Considerando os fundamentos das contratações públicas de TIC previstos na Lei nº 14.133/2021 e nas práticas de planejamento de contratações de tecnologia da informação, a sequência mais adequada de atividades é elaborar
Alternativas
Q4240123 Engenharia de Software
Uma equipe de inovação de um Tribunal de Justiça está desenvolvendo uma solução baseada em Processamento de Linguagem Natural (PLN) para auxiliar magistrados e servidores na análise de documentos processuais. Durante a definição da arquitetura, foram discutidas diferentes formas de utilização do PLN em atividades relacionadas ao tratamento de textos jurídicos. Considerando os fundamentos do Processamento de Linguagem Natural e suas aplicações no contexto jurídico, uma utilização dessa tecnologia é empregar técnicas capazes de identificar padrões linguísticos em documentos jurídicos,
Alternativas
Q4240122 Governança de TI
À luz dos normativos do CNJ relacionados à governança de TIC, uma finalidade do PDTIC é
Alternativas
Q4240121 Engenharia de Software
Uma equipe de inovação de um órgão público está desenvolvendo um assistente baseado em modelos de linguagem para auxiliar servidores na consulta de atos normativos, resoluções internas e manuais administrativos. Durante os testes, observou-se que o modelo gerava respostas plausíveis, porém ocasionalmente apresentava informações desatualizadas ou não respaldadas pelos documentos institucionais. Para reduzir esse comportamento, foi proposta a adoção da arquitetura Retrieval-Augmented Generation (RAG). Diante dos fundamentos dessa arquitetura, seu objetivo é recuperar documentos potencialmente relevantes durante a consulta,
Alternativas
Q4240119 Sistemas de Informação
Analistas de um órgão público precisam processar diariamente grandes volumes de registros provenientes de sistemas processuais, logs de auditoria, documentos eletrônicos e eventos gerados por serviços digitais. Como a execução sequencial das tarefas passou a demandar tempos incompatíveis com as necessidades de análise, foi proposta a adoção de processamento distribuído. Sob a perspectiva mais adequada dos conceitos de processamento distribuído, esse modelo distribui os dados entre múltiplos nós computacionais.
Alternativas
Q4240118 Banco de Dados
Profissionais de engenharia de dados de um Tribunal de Justiça estão modernizando sua plataforma analítica para consolidar informações provenientes de sistemas processuais, registros de auditoria, documentos digitais e bases administrativas. Durante a definição da arquitetura de integração de dados, discutiu-se a adoção de abordagens ETL e ELT para o processamento dos dados. À luz das características desses modelos, uma distinção entre ELT e ETL é carregar os dados no ambiente de destino
Alternativas
Q4240117 Legislação dos TRFs, STJ, STF e CNJ
Uma equipe de governança de tecnologia de um Tribunal de Justiça está avaliando a implantação de uma solução de inteligência artificial para apoiar a classificação de petições e a identificação de documentos processuais. Durante a análise de conformidade, foram discutidos mecanismos para mitigar vieses, promover transparência algorítmica e assegurar aderência às diretrizes estabelecidas pela Resolução CNJ nº 615/2025. Considerando essas diretrizes, a medida mais adequada é utilizar modelos de IA submetidos a supervisão humana,
Alternativas
Respostas
21: C
22: D
23: E
24: B
25: C
26: E
27: B
28: B
29: A
30: E
31: B
32: B
33: E
34: B
35: C
36: B
37: C
38: D
39: A
40: E