Questões de Concurso Sobre tributos municipais em direito tributário

Foram encontradas 3.648 questões

Q4393823 Direito Tributário
De acordo com a Emenda Constitucional nº 132/2023, que introduziu no texto constitucional a chamada “Reforma Tributária do Consumo”, serão definitivamente extintos em 2033, com a plena entrada em vigência do Imposto sobre Bens e Serviços (IBS) os seguintes tributos de competência estadual e municipal:
Alternativas
Q4393812 Direito Tributário

Determinado imóvel urbano de propriedade da União foi cedido a uma empresa privada para a exploração de atividade econômica com fins lucrativos. O município em que se localiza o imóvel lançou o Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU), apontando a empresa cessionária como devedora do tributo. Inconformada, a empresa ajuizou ação no Poder Judiciário requerendo a declaração de inexistência de relação jurídico-tributária e o reconhecimento da imunidade do imóvel por ela ocupado, sustentando que a titularidade do bem pertence a ente federativo.


Considerando a jurisprudência consolidada do Supremo Tribunal Federal (STF) sobre o tema, assinale a alternativa correta.

Alternativas
Ano: 2026 Banca: FSA Órgão: FSA-SP Prova: FSA - 2026 - FSA-SP - Consultor Jurídico |
Q4387931 Direito Tributário
Ao elaborar proposta legislativa destinada a instituir tributos de competência municipal, a assessoria jurídica deverá observar a repartição constitucional de competências tributárias. Assinale a alternativa que contém exclusivamente impostos cuja instituição compete aos Municípios.
Alternativas
Q4387732 Direito Tributário
De acordo com o Código Tributário do Município de Relvado (RS), considere que determinado contribuinte adquiriu um imóvel pelo valor de R$ 300.000,00, sendo R$ 180.000,00 financiados por meio do Sistema Financeiro da Habitação (SFH) e R$ 120.000,00 pagos com recursos próprios. Com base nas informações apresentadas, é CORRETO afirmar que o valor do imposto Incidente sobre a transmissão será de:
Alternativas
Q4383673 Direito Tributário
A base de cálculo do ITBI é o valor venal dos bens ou direitos transmitidos, e seu contribuinte pode ser qualquer das partes na operação tributada, conforme dispuser a lei. 
Alternativas
Q4383671 Direito Tributário
Ressalvadas as exceções estabelecidas na Lei Complementar nº 116/2003, considera-se devido o ISSQN no local do estabelecimento prestador ou, na falta deste, no local do domicílio do prestador.
Alternativas
Q4383670 Direito Tributário
No ISSQN, quando o serviço for prestado mediante trabalho pessoal do próprio contribuinte, não se incluem na base de cálculo os valores correspondentes ao fornecimento de mercadorias, ainda que ressalvados expressamente na lista anexa à Lei Complementar nº 116/2003.
Alternativas
Q4383669 Direito Tributário
Situação hipotética: um imóvel urbano valorizou-se exclusivamente em razão da construção privada de um centro comercial vizinho. Assertiva: o município poderá cobrar contribuição de melhoria do proprietário, pois a valorização imobiliária, independentemente de obra pública, é suficiente para essa exação.
Alternativas
Q4383668 Direito Tributário
Para os efeitos do IPTU, a lei municipal pode considerar urbanas as áreas urbanizáveis ou de expansão urbana constantes de loteamentos aprovados pelos órgãos competentes, destinados à habitação, à indústria ou ao comércio, ainda que localizadas fora da zona urbana definida segundo os melhoramentos previstos no Código Tributário Nacional. 
Alternativas
Q4381757 Direito Tributário
Durante procedimento de fiscalização, o inspetor tributário de Tapera analisa operações envolvendo prestações de serviços sujeitas ao Imposto Sobre Serviços de Qualquer Natureza (ISSQN). Considerando a disciplina estabelecida pela Lei Municipal nº 3.135/2015 e as normas gerais aplicáveis ao imposto, analise as assertivas a seguir:
I. O ISSQN tem como fato gerador a prestação dos serviços previstos na legislação pertinente, ainda que esses não constituam a atividade preponderante do prestador.
II. A incidência do ISSQN independe da denominação atribuída ao serviço prestado.
III. O ISSQN incide sobre as exportações de serviços para o exterior do País quando o pagamento pelo serviço for realizado por tomador domiciliado no exterior.
Quais estão corretas?
Alternativas
Q4381752 Direito Tributário
No exercício de suas atribuições, o inspetor tributário do Município de Tapera constatou que determinado imóvel urbano passou por ampliação da área construída e melhorias que ainda não constavam do cadastro fiscal. A situação pode repercutir na avaliação do imóvel utilizada para fins tributários. Considerando a atividade de avaliação imobiliária e as atribuições do cargo, assinale a alternativa correta. 
Alternativas
Q4374084 Direito Tributário
Sobre o Imposto Sobre Serviços de Qualquer Natureza (ISS), disciplinado pela Lei Complementar n° 116/2003, é correto afirmar:
Alternativas
Q4371093 Direito Tributário
Na fiscalização de prestadores de serviços, a definição do Município competente para exigir o imposto sobre serviços depende da atividade, pois a regra geral convive com hipóteses em que o imposto é devido em outro local. Associe cada serviço, na Coluna I, ao local em que o imposto é devido, na Coluna II:

Coluna I
1. Fornecimento de mão de obra, mesmo em caráter temporário.
2. Planejamento, organização e administração de congressos e exposições.
3. Transporte de passageiros em linha urbana.
4. Assessoria ou consultoria de qualquer natureza. 

Coluna II
(__) Município da unidade econômica do prestador, ainda que o trabalho se desenvolva nas dependências do cliente.
(__) Município do estabelecimento do tomador ou, na falta de estabelecimento, do seu domicílio.
(__) Município em que ocorre o evento a que se refere a atividade, ainda que o prestador se situe em outro.
(__) Município em cujo território ocorre a prestação do serviço de transporte de natureza municipal.

Assinale a alternativa que apresenta a associação CORRETA, de cima para baixo:
Alternativas
Q4371088 Direito Tributário
Na apuração da receita tributável de contribuintes de atividades diversas, o fiscal precisa separar os valores alcançados pelo imposto municipal sobre serviços daqueles que ficam fora de sua incidência. Acerca dessa delimitação, registre V para as afirmativas verdadeiras e F para as falsas:
(__) O imposto incide sobre serviços prestados com a utilização de bens e serviços públicos explorados economicamente por concessão, com tarifa ou pedágio pago pelo usuário final.
(__) Os juros e acréscimos moratórios relativos a operações de crédito realizadas por instituições financeiras integram a receita tributável, por remunerarem o serviço bancário prestado.
(__) Ressalvadas as exceções expressas na lista, os serviços nela mencionados não ficam sujeitos ao imposto estadual sobre mercadorias, ainda que envolvam fornecimento de mercadorias.
(__) A remuneração dos membros de conselho fiscal de sociedades integra a receita tributável do conselheiro, pois ele atua sem vínculo de emprego com a sociedade que o remunera.
Após análise, assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo:
Alternativas
Q4368795 Direito Tributário

Com base na Lei Complementar no 116/2003, que dispõe sobre o Imposto Sobre Serviços de Qualquer Natureza (lSS), analise as assertivas abaixo e julgue-as em Verdadeiras (V) ou Falsas (F):


( ) A pessoa jurídica tomadora ou intermediadora de serviços de propaganda e publicidade e responsável pelo recolhimento do ISS, ainda que não efetue a retenção do imposto na fonte.


( ) O ISS incide somente sobre os serviços que constituem atividade preponderante do prestador.


( ) Os serviços de registros públicos, cartorários e notariais estão sujeitos à incidência do ISS.


Qual alternativa preenche, CORRETAMENTE, de cima para baixo, os parênteses acima? 

Alternativas
Q4356697 Direito Tributário
O proprietário de um terreno de 1.000 m², em Ji-Paraná, localizado em área onde o Plano Diretor exige aproveitamento mínimo, mantém o lote vazio por dois anos, mesmo após ser notificado para edificar. A prefeitura inicia a aplicação do IPTU progressivo. No terceiro ano de cobrança progressiva, o proprietário falece e o imóvel é transmitido ao herdeiro. Considerando os dispostos federais sobre o tema, trata-se de conduta correta para o município:
Alternativas
Q4351221 Direito Tributário
Compete aos Municípios instituir impostos sobre: 
Alternativas
Ano: 2026 Banca: FGV Órgão: TJ-PE Prova: FGV - 2026 - TJ-PE - Juiz Substituto |
Q4349540 Direito Tributário
Joana celebrou promessa de compra e venda de imóvel urbano com Bruno, que passou a exercer a posse direta do bem e assumiu, no contrato, a obrigação de pagar os tributos incidentes sobre o imóvel. A promessa de compra e venda foi registrada na matrícula imobiliária, mas Joana permaneceu como proprietária no Registro de Imóveis. Anos depois, o município ajuizou execução fiscal de IPTU apenas contra Bruno, com fundamento na legislação municipal aplicável que admite a cobrança do imposto do proprietário, do titular do domínio útil ou do possuidor.
Nessa situação, à luz da jurisprudência do Superior Tribunal de Justiça, é correto afirmar que:  
Alternativas
Ano: 2026 Banca: FGV Órgão: TJ-PE Prova: FGV - 2026 - TJ-PE - Juiz Substituto |
Q4349539 Direito Tributário
A sociedade empresária hipotética Metal XYZ Ltda. foi contratada por uma indústria siderúrgica para realizar, em materiais fornecidos pela própria contratante, corte, acabamento e requalificação de chapas de aço. Após a execução da atividade, os bens retornavam à siderúrgica para continuidade do processo produtivo e posterior comercialização. O município lavrou auto de infração exigindo ISS sobre a operação da sociedade Metal XYZ Ltda. e aplicou multa moratória de 30% sobre o débito.
Nessa hipótese, à luz da jurisprudência do Supremo Tribunal Federal, é correto afirmar que: 
Alternativas
Q4343060 Direito Tributário
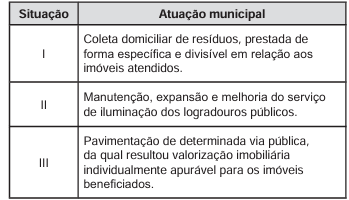
O Município pretende estruturar fontes tributárias para três atuações públicas distintas:

Imagem associada para resolução da questão

Considerando as espécies tributárias previstas na Constituição Federal e no Código Tributário Nacional, os instrumentos adequados para financiar as atuações I, II e III são, respectivamente,

Alternativas
Respostas
1: B
2: D
3: A
4: C
5: C
6: C
7: E
8: E
9: C
10: A
11: A
12: C
13: E
14: B
15: D
16: B
17: B
18: B
19: A
20: C