Questões de Concurso Sobre tributos federais em direito tributário

Foram encontradas 2.019 questões

Q3037737 Direito Tributário
As contribuições sociais brasileiras são tributos que a União pode criar para custear prestação de serviço assistencialista e de previdência social, assim, assinale a única alternativa correta: 
Alternativas
Q3036240 Direito Tributário
A União, por meio de lei ordinária, instituiu nova contribuição social (nova fonte de custeio) para financiamento da seguridade social. Para tanto, adotou, além da não cumulatividade, fato gerador e base de cálculo distintos dos discriminados na Constituição da República de 1988. A lei foi publicada em 1º de outubro de 2023, com entrada em vigor em 1º de fevereiro de 2024, determinando, como data de vencimento da contribuição, o dia 1º de março de 2024. A empresa Beta Ltda. não realizou o pagamento, razão pela qual, em 10 de março de 2024, foi aconselhada, por seu advogado, a propor uma ação de natureza declaratória em face da União.

Com base no caso hipotético apresentado, assinale a opção que indica CORRETAMENTE o fundamento que poderá ser alegado para contestar a nova contribuição:
Alternativas
Ano: 2024 Banca: UECE-CEV Órgão: CREMEC Prova: UECE-CEV - 2024 - CREMEC - Contador |
Q3033019 Direito Tributário
Sobre a retenção de tributos federais, é correto afirmar que
Alternativas
Q3031117 Direito Tributário
    A Cia. Êxodo é uma empresa comercial que atua na revenda de gêneros alimentícios. Em 5/3/2024, ela adquiriu um lote de 120 latas do leite Forti Plus, por R$ 8.400. A nota fiscal discrimina o IPI, no importe de 5% sobre o preço da mercadoria (tributo ‘por fora’), e incide na operação o ICMS à alíquota interna de 12%.

Com base nessa situação hipotética, é correto afirmar que o custo de cada lata do Forti Plus será de
Alternativas
Q3019986 Direito Tributário
Assinale corretamente a assertiva que apresenta um exemplo de tributo de competência da União. 
Alternativas
Q3009628 Direito Tributário
Uma Prefeitura do Estado do Maranhão enfrentou desafios financeiros significativos devido à pandemia. Um aspecto crucial para melhorar a situação financeira do município era entender claramente a repartição das receitas tributárias entre os diferentes níveis de governo, conforme estabelecido pela legislação pertinente. Especificamente, a prefeitura precisava determinar a parcela dos impostos como ITR (Imposto sobre a Propriedade Territorial Rural), IPVA (Imposto sobre a Propriedade de Veículos Automotores) e ICMS (Imposto sobre Circulação de Mercadorias e Serviços) que seriam devidos ao município.
Com base na legislação pertinente, qual das seguintes afirmações está correta quanto à parcela das receitas tributárias que pertencem aos municípios? 
Alternativas
Q2614676 Direito Tributário

O Imposto sobre a Propriedade Territorial Rural é tributo de competência da União. Contudo, os Municípios que optarem por fiscalizar e cobrar o ITR poderão ficar com:

Alternativas
Q2608348 Direito Tributário

Tributos fiscais são aqueles conceituados pela doutrina como tendo por finalidade principal promover arrecadação de recursos financeiros para o Estado financiar suas atividades. Neste sentido, assinale dentre as opções abaixo aquela que representa um tributo tipicamente fiscal.

Alternativas
Q2593880 Direito Tributário

Depois de um longo tratamento contra um câncer, Sr. Raimundo recebeu a notícia de que estava curado e, diante de tal, decidiu buscar um advogado para obter orientações jurídicas relacionadas aos seus impostos devidos. Sabendo que sua renda mensal é de cinco mil reais – somando os valores recebido de sua aposentadoria e do aluguel de um imóvel –, Sr. Raimundo foi informado de que deverá pagar imposto de renda referente

Alternativas
Q2580490 Direito Tributário

A base de cálculo do imposto de importação será

Alternativas
Q2579712 Direito Tributário

O Imposto sobre a Propriedade Territorial Rural (ITR) é um tipo de tributo cobrado anualmente das propriedades rurais que precisa ser quitado pelo proprietário da terra, pelo titular do domínio útil ou pelo possuidor a qualquer título. Assinale a alternativa correspondente a ação autônoma do contribuinte devedor quando relacionada a um suposto crédito tributário derivando na defesa para quem suporta um processo de execução forçada.

Alternativas
Q2577861 Direito Tributário

Objeto de críticas de diversos autores, a legislação não define o conceito abstrato de “base de cálculo”, deixando essa tarefa à doutrina tributária, de modo que a lei apenas define qual a base de cálculo de cada tributo. Nos termos da Lei nº 5.172/1966 — Código Tributário Nacional, a base de cálculo do Imposto sobre a Propriedade Territorial Rural é:

Alternativas
Q2570337 Direito Tributário
Com base nas características do Imposto sobre a Renda e Proventos de Qualquer Natureza, à luz do Código Tributário Nacional, assinalar a alternativa INCORRETA.
Alternativas
Q2564693 Direito Tributário
De acordo com a Constituição Federal de 1988, o ouro, quando definido em lei como ativo financeiro ou instrumento cambial, sofrerá, na operação de origem, apenas a incidência do
Alternativas
Q2564691 Direito Tributário
Caso uma lei federal (hipotética). publicada em 15 de outubro de 2021, tivesse alterado apenas a alíquota do Imposto Territorial Rural (ITR), essa lei, à luz das normas da Constituição Federal de 1988, poderia estabelecer que a nova alíquota entraria em vigor
Alternativas
Q2564503 Direito Tributário
No Sistema Tributário Nacional brasileiro, a Constituição Federal de 1988 (CF) atribui a cada ente federativo competências específicas para criar e legislar sobre impostos. Portanto, a competência tributária para instituir impostos está dividida entre a União, os Estados, o Distrito Federal e os Municípios. Sobre a competência tributária, as limitações constitucionais ao poder de tributar e a imunidade tributária, a CF dispõe:

I.É vedado à União, aos Estados, ao Distrito Federal e aos Municípios exigir ou instituir tributo sem lei que o estabeleça.

II. O imposto de importação de produtos estrangeiros é de competência da União.

III. É vedado à União, aos Estados, ao Distrito Federal e aos Municípios instituir impostos sobre o patrimônio, a renda ou os serviços, uns dos outros.

IV. O imposto sobre a propriedade de veículos automotores é de competência da União.


Está coreto o que consta APENAS de
Alternativas
Q2561534 Direito Tributário
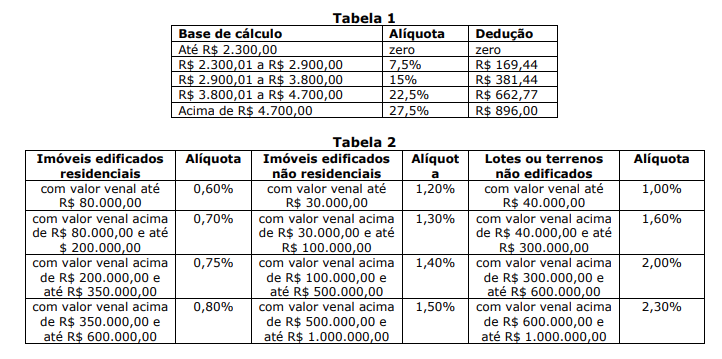
Analise as tabelas abaixo, nas quais há valores e dados hipotéticos a respeito da base de cálculo do Imposto de Renda Pessoa Física (IRPF) e do Imposto Predial e Territorial Urbano (IPTU), e assinale a alternativa que correspondente ao princípio cuja aplicação pode ser exemplificada pelas duas tabelas.


Imagem associada para resolução da questão
Alternativas
Q2556806 Direito Tributário

Julgue o item subsequente, a respeito da tributação sobre o lucro no Brasil.


Em uma empresa optante pelo lucro arbitrado, o lucro para fins de cálculo do IRPJ e da contribuição social sobre o lucro líquido trimestrais será determinado mediante a aplicação dos percentuais utilizados no lucro presumido sobre a receita bruta deduzida das devoluções e vendas canceladas e dos descontos incondicionais concedidos, acrescido de 20%. 

Alternativas
Q2556805 Direito Tributário

Julgue o item subsequente, a respeito da tributação sobre o lucro no Brasil.


As empresas devem observar a forma de cálculo do PIS/PASEP e da COFINS, uma vez que, se optarem pelo lucro presumido para fins de cálculo do IRPJ e da CSLL, será adotado o método não cumulativo; já se optarem pelo lucro real, o método utilizado deverá ser o cumulativo.

Alternativas
Q2556804 Direito Tributário

Julgue o item subsequente, a respeito da tributação sobre o lucro no Brasil.


Uma empresa optante pelo lucro presumido pode utilizar o regime de competência ou o regime de caixa para fins de cálculo do PIS/PASEP e da COFINS. Se utilizar o regime de caixa, ela deverá, também, utilizar o mesmo critério para fins de apuração do IRPJ e da contribuição social sobre o lucro líquido.

Alternativas
Respostas
361: B
362: D
363: B
364: B
365: D
366: B
367: C
368: C
369: C
370: C
371: D
372: B
373: C
374: E
375: E
376: A
377: D
378: E
379: E
380: C