Questões de Concurso Comentadas sobre direito tributário
Foram encontradas 23.463 questões


O crédito tributário é uma parte fundamental da relação entre o Estado e o contribuinte, sendo a base para a arrecadação de recursos públicos que financiam as atividades governamentais. Sua correta constituição e administração são essenciais para garantir a sustentabilidade das finanças públicas e a eficácia do sistema tributário. Nos termos do Código Tributário Nacional, assinale a alternativa que apresenta corretamente a relação entre o crédito tributário e a obrigação principal.
A obrigação tributária é regida por normas específicas da legislação tributária e possui importância central no sistema fiscal, sustentando a arrecadação e a alocação de recursos públicos para a realização de serviços e investimentos governamentais. Dentre as alternativas abaixo, assinale a que indica a definição CORRETA de obrigação tributária.
As espécies tributárias representam categorias distintas de obrigações pecuniárias impostas aos cidadãos e empresas pelo Estado, visando o financiamento das atividades governamentais e a provisão de serviços públicos. Entre as principais espécies de tributos, estão os impostos, as contribuições de melhoria, os empréstimos compulsórios e as taxas. Dentre as alternativas abaixo, assinale a que apresenta corretamente a principal característica das taxas.
Segundo Hugo de Brito Machado “tributo é prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada”. Dentre as alternativas abaixo, assinale a que corretamente diferencia o tributo de outras formas de pagamento.
O imposto é uma modalidade tributária que se caracteriza como uma obrigação pecuniária imposta pelo poder governamental a indivíduos, pessoas jurídicas e outras entidades, visando à angariação de recursos financeiros destinados a subsidiar as operações e funções do Estado. Acerca do tema, analise as afirmativas a seguir e assinale a alternativa que contenha, respectivamente, o ente federativo competente de tributação.
IRPJ; ITBI e ICMS
A regra matriz de um imposto, também conhecida como "hipótese de incidência tributária", é um conceito fundamental na área de direito tributário e descreve os elementos essenciais que devem estar presentes para que um imposto seja devido. Neste sentido, acerca do fato gerador do IOF, é possível afirmar.
Imposto é uma categoria de tributo que representa uma obrigação financeira imposta pelo governo a indivíduos, empresas ou outras entidades, com o objetivo de arrecadar recursos financeiros para financiar as atividades do Estado, como a prestação de serviços públicos, a manutenção da infraestrutura e o cumprimento de funções governamentais.
Diante do trecho apresentado, assinale a alternativa que contenha, respectivamente, impostos de competência da União, Estados / Distrito Federal e Municípios.
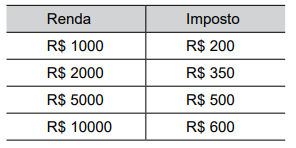
Este imposto é:
Julgue o item subsequente.
Segundo o Código Tributário Nacional, pertencem aos
Estados e ao Distrito Federal 20% do produto de
arrecadação do Imposto que a União instituir no exercício
de sua competência.
Julgue o item subsequente.
Apenas a União pode instituir empréstimo compulsório,
nos casos excepcionais, conforme o Código Tributário
Nacional.
Julgue o item subsequente.
O Imposto Sobre Serviços de Qualquer Natureza (ISS)
incide ainda que a prestação tenha se iniciado no exterior
do Brasil, de acordo com a Lei Complementar 116/2003.
Julgue o item subsequente.
O valor dos materiais fornecidos pelo prestador deve ser
incluído na base de cálculo do Imposto Sobre Serviços de
Qualquer Natureza (ISS), segundo a Lei Complementar
116/2003.
Julgue o item subsequente.
A capacidade tributária passiva prescinde da capacidade
civil das pessoas, segundo a Lei 5.172/1996.
Julgue o item subsequente.
O Imposto Sobre Serviços de Qualquer Natureza (ISS) é
de competência dos Estados, do Município e do Distrito
Federal, segundo a Lei Complementar 116/2003.
Julgue o item subsequente.
As alíquotas máximas do Imposto sobre Serviço de
qualquer Natureza devem ser fixadas por lei ordinária
nacional.
Julgue o item subsequente.
A Fazenda Pública da União, dos Estados, do Distrito
Federal e dos Municípios prestarão assistência mútua
para fiscalização de tributos, fiscalização e permuta de
informações, na forma estabelecida em caráter geral,
apenas por lei.
Julgue o item subsequente.
O combustível, o gás natural, a energia elétrica, o
combustível, o transporte coletivo, as comunicações,
saúde são considerados serviços prescindíveis e
essenciais, não podendo ser tratados como supérfluos,
segundo o Código Tributário Nacional.
Julgue o item subsequente.
Segundo o Código Tributário Nacional, os Estados
pertencentes a uma mesma região geoeconômica podem
celebrar acordos entre si para estabelecer alíquota
uniforme.

 Conheça nossos planos