Questões de Concurso Comentadas sobre exclusão do crédito tributário em direito tributário

Foram encontradas 890 questões

Q4050017 Direito Tributário
Considerando que a exclusão do crédito tributário constitui o ato de impedir a sua constituição, marque V para as afirmativas verdadeiras e F para as falsas.

( ) A anistia é concedida, de forma limitada, à determinada região do território da entidade tributante, em função de condições a ela peculiares.
( ) Existem três hipóteses de exclusão de crédito tributário – a isenção, a anistia e a imunidade.
( ) A isenção refere-se à exclusão do crédito tributário relativo à penalidade pecuniária.
( ) A isenção poderá ser anulada se não houver a satisfação das condições, sendo possível exigir o valor da exação acrescido de juros de mora.

A sequência está correta em
Alternativas
Q2672939 Direito Tributário

O fiscal de tributos precisa analisar as hipóteses de exclusão e extinção dos créditos tributários para auditar a empresa XPTO. Qual a legislação tributária ele terá que recorrer?

Alternativas
Q2666517 Direito Tributário

Qual a descrição da isenção tributária?
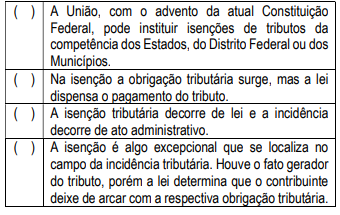
Alternativas
Q2614620 Direito Tributário
A isenção é a dispensa legal do pagamento de um tributo. O Poder tem competência para instituir o tributo, mas, ao fazê-lo, opta por dispensar o pagamento em determinados casos. Portanto, opera no âmbito do exercício da competência. Sobre o tema, atribua “C”, se correto, e “I”, se incorreto, às assertivas abaixo:
Imagem associada para resolução da questão
 A sequência correta obtida no sentido de cima para baixo é:
Alternativas
Q2614606 Direito Tributário
A preferência do Crédito Tributário consiste no conjunto de disposições normativas que privilegiam o crédito tributário em relação aos créditos de outra natureza. A matéria encontra-se codificada nos artigos 186 e seguintes do Código Tributário Nacional, onde o legislador estabeleceu como regra básica a preferência em prol do crédito tributário em relação aos demais, exceto:  
Alternativas
Q2403387 Direito Tributário

Analise as afirmativas a seguir, relativas à exclusão de crédito tributário, conforme prescrito na Lei nº 5.172/1966.


I. A isenção, ainda quando prevista em contrato, é sempre decorrente de lei que especifique as condições e requisitos exigidos para a sua concessão, os tributos a que se aplica e, sendo caso, o prazo de sua duração. A isenção pode ser restrita à determinada região do território da entidade tributante, em função de condições a ela peculiares. A isenção, salvo se concedida por prazo certo e em função de determinadas condições, pode ser revogada ou modificada por lei, a qualquer tempo, observados os preceitos legais.

II. A anistia abrange exclusivamente as infrações cometidas anteriormente à vigência da lei que a concede, não se aplicando (a) aos atos qualificado sem lei como crimes ou contravenções e aos que, mesmo sem essa qualificação, sejam praticados com dolo, fraude ou simulação pelo sujeito passivo ou por terceiro em benefício daquele, e (b) salvo disposição em contrário, às infrações resultantes de conluio entre duas ou mais pessoas naturais ou jurídicas.

III. A lei pode autorizar a autoridade administrativa a conceder a remissão total ou parcial do crédito tributário, atendendo (a) à situação econômica do sujeito passivo, (b) ao erro ou ignorância excusáveis do sujeito passivo em relação à matéria de fato, (c) à diminuta importância do crédito tributário, (d) a considerações de equidade em relação às características pessoais ou materiais do caso, e (e) a condições peculiares a determinada região do território da entidade tributante.


Estão corretas as afirmativas

Alternativas
Q2398546 Direito Tributário

As reclamações e os recursos, nos termos das leis reguladoras do processo tributário administrativo, de acordo com o Código Tributário Nacional são considerados como modalidade de:

Alternativas
Q2398545 Direito Tributário

Nos termos do Código Tributário Nacional, é correto afirmar que o crédito tributário regularmente constituído somente se modifica ou extingue, ou tem sua exigibilidade suspensa ou excluída, nos casos previstos nesta Lei, fora dos quais não podem ser dispensadas, sob pena de responsabilidade funcional na forma da lei, a sua efetivação ou as respectivas garantias. De acordo com o referido diploma legal, é CORRETO afirmar que compete privativamente à autoridade administrativa:

Alternativas
Q2372059 Direito Tributário
Em relação à isenção e à imunidade, é correto afirmar que 
Alternativas
Q2372056 Direito Tributário
Suspende a exigibilidade do crédito tributário, exceto: 
Alternativas
Ano: 2022 Banca: FCC Órgão: PGE-AM Prova: FCC - 2022 - PGE-AM - Analista Procuratorial |
Q2104843 Direito Tributário
As regras da aplicação da legislação tributária no tempo constituem importantes garantias dos contribuintes. A respeito do tema, nos termos expressos no Código Tributário Nacional, é correto afirmar:
Alternativas
Q2055140 Direito Tributário
A Prefeitura de Barra de São Francisco dispensou os aposentados do pagamento do IPTU. O auditor precisa identificar a qual renúncia da receita este benefício se refere:
Alternativas
Q2054300 Direito Tributário
De acordo com o CTN (Código Tributário Nacional) em seu Art. 180, afirma que a anistia abrange exclusivamente as infrações cometidas anteriormente à vigência da lei que a concede. E em seu Art. 181 mostra as situações em que a anistia poderá ser concedida, em caráter geral e limitadamente. Com base nesses artigos do CTN, assinale a assertiva que contém um caso em que NÃO corresponde a uma aplicação da anistia em caráter limitado. 
Alternativas
Q2054297 Direito Tributário
Conforme o CTN (Código Tributário Nacional) a obrigação tributária de pagar um tributo nasce a partir da prática do seu fato gerador previsto em lei. Com o lançamento, o crédito tributário é constituído e exigível. No entanto, há casos em que é possível suspender a cobrança do crédito tributário. Nesse sentido, assinale a assertiva que NÃO caracteriza um tipo de suspensão do crédito tributário.
Alternativas
Q2053128 Direito Tributário
A respeito dos conceitos de “imunidade”, “não incidência”, “alíquota-zero” e “isenção”, assinale a alternativa que associa corretamente o conceito à sua explicação.
Alternativas
Q2052060 Direito Tributário
Usufrutuário de determinado imóvel veio a falecer, tendo havido a consolidação da propriedade plena na pessoa do herdeiro e nu-proprietário. Entretanto, o Estado requer do herdeiro o pagamento do ITCMD – Imposto de Transmissão Causa Mortis e Doação, também chamado de ITD. Na hipótese descrita o imposto: 
Alternativas
Q2033680 Direito Tributário
Lei estadual publicada no Diário Oficial em 30/12/2020, com vigência imediata, anistiou os contribuintes de seu Estado de dez específicas penalidades por descumprimento de obrigações acessórias no ano de 2020, em razão das dificuldades decorrentes da Pandemia de Covid-19.
Por sua vez, grupo considerável de contribuintes (grupo A) deste Estado interpretou de forma extensiva a Lei estadual da anistia, entendendo que esta abarcaria TODAS as penalidades por descumprimento das obrigações acessórias do ano de 2020.
Ainda, outros contribuintes (grupo B), apesar de entenderem que a anistia seria aplicável somente às dez específicas penalidades descritas na Lei estadual, também entenderam que se o motivo da anistia seria a Pandemia, então seu período de aplicação também abarcaria as mesmas dez penalidades infringidas aos contribuintes no ano de 2021.
Ainda um terceiro grupo de contribuintes (grupo C), apesar de entender que a anistia seria aplicável somente às dez específicas penalidades descritas na Lei estadual e restrita ao descumprimento de obrigações acessórias no ano de 2020, também entendeu que a anistia seria aplicada às infrações resultantes de conluio, mesmo sem disposição expressa neste sentido.

Nos termos previstos no Código Tributário Nacional, as interpretações da Lei estadual de anistia pelos contribuintes dos grupos A, B e C, respectivamente, estão
Alternativas
Q2033675 Direito Tributário
A União publica no seu Diário Oficial decreto concedendo isenção de ICMS a diversos produtos da cesta básica, no intuito de reduzir os preços ao consumidor final. 
Nos termos previstos na Constituição Federal de 1988, esta isenção
Alternativas
Q2029791 Direito Tributário
O ITBI é imposto municipal que incide sobre a transmissão, por ato oneroso, de bens imóveis intervivos. No entanto, há municípios que não editaram lei para instituir o ITBI.
No caso para esses municípios, o imposto é objeto de 
Alternativas
Ano: 2022 Banca: VUNESP Órgão: Docas - PB Prova: VUNESP - 2022 - Docas - PB - Advogado |
Q2027221 Direito Tributário
Vige no Município “Y” lei que concede isenção do imposto sobre propriedade territorial e predial urbana para os proprietários de imóveis situados no Município que sejam parentes em primeiro grau de ex-combatentes da segunda guerra mundial. José Maria é sobrinho neto de ex-combatente da primeira guerra mundial e solicita o reconhecimento do seu direito à isenção do IPTU com base na lei citada.
A respeito dessa situação específica, é correto afirmar que

Alternativas
Respostas
281: D
282: A
283: E
284: A
285: B
286: A
287: E
288: E
289: D
290: D
291: C
292: D
293: B
294: D
295: C
296: B
297: E
298: D
299: C
300: C