Questões de Concurso
Sobre variações patrimoniais (qualitativas e quantitativas) em contabilidade pública
Foram encontradas 1.160 questões


No que diz respeito à contabilidade pública, julgue o item.
As variações patrimoniais quantitativas, também
denominadas modificativas, podem ser diminutivas ou
aumentativas, a depender do impacto no resultado
patrimonial, e, por determinação das NBC TSP e do
Manual de Contabilidade Aplicada ao Setor Público, são
consideradas realizadas no momento da ocorrência do
fato gerador.
No que diz respeito à contabilidade pública, julgue o item.
São denominadas variações patrimoniais qualitativas ou
permutativas aquelas que não produzem alteração no
patrimônio líquido do ente; um exemplo clássico disso é
a alienação de ativo imobilizado pelo valor contábil
líquido, sem ganho ou perda.
Com relação às variações patrimoniais, assinale a alternativa correta.
A respeito da contabilidade aplicada ao setor público, julgue o item.
Classifica-se como mutação patrimonial da receita,
resultante da execução orçamentária, a cobrança da
dívida ativa.
Julgue o item subsequente, relativo à composição do patrimônio público e ao registro de suas variações segundo o regime orçamentário e contábil.
Independentemente de serem ou não resultantes da execução
orçamentária, as variações patrimoniais qualitativas devem
ser levadas à conta de resultado.
Caso seja determinado o fato gerador de um crédito a receber, independentemente da execução orçamentária, deve haver o registro da variação patrimonial aumentativa.
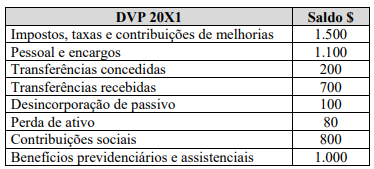
Considerando os saldos apresentados, extraídos da
demonstração das variações patrimoniais (DVP), é correto
afirmar que
Uma variação patrimonial ativa ocorre em momento posterior à arrecadação da receita orçamentária, quando há um recebimento antecipado em uma venda a termo efetuada pelo ente público; em outros termos, a receita orçamentária antecede a ocorrência do fato gerador.
• As variações patrimoniais aumentativas correspondem a aumentos na situação patrimonial líquida da entidade, não oriundos de contribuições dos proprietários.
• As variações patrimoniais diminutivas correspondem a diminuições na situação patrimonial líquida da entidade, não oriundas de distribuições aos proprietários.
• As variações patrimoniais aumentativas e as variações patrimoniais diminutivas são transações que promovem alterações nos elementos patrimoniais da entidade do setor público e afetam o resultado.
Identifique, a seguir, um exemplo de reconhecimento de uma Variação Patrimonial Aumentativa do setor público (VPA).
Acerca das variações patrimoniais e de seu registro pela contabilidade aplicada ao setor público, julgue o item.
Considere que determinado cidadão tenha ingressado
com ação de reparação de danos contra um ente
público. Considere também que o setor jurídico tenha
informado ao contador que o objeto pedido estava
prescrito e que a possibilidade de o ente ter que
desembolsar algum recurso era remota. Nesse caso,
deve ser constituída provisão no passivo não circulante,
mas não há necessidade de se divulgar o fato em notas
explicativas.
Acerca das variações patrimoniais e de seu registro pela contabilidade aplicada ao setor público, julgue o item.
Durante a execução orçamentária, para uma despesa ser
considerada realizada, ela precisa, necessariamente,
passar por três estágios: empenho, liquidação e
pagamento.
Acerca das variações patrimoniais e de seu registro pela contabilidade aplicada ao setor público, julgue o item.
O registro das variações patrimoniais, aumentativas ou
diminutivas, deverá obedecer ao regime previsto no art.
35 da Lei n.º 4.320/1964: caixa para receitas e
competência para despesas.

 Conheça nossos planos