Questões de Concurso
Sobre variações patrimoniais (qualitativas e quantitativas) em contabilidade pública
Foram encontradas 1.160 questões


Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE / CEBRASPE - 2023 - TJ-ES - Analista Judiciário - Especialidade: Contador |
Q2117012
Contabilidade Pública
Texto associado
A respeito do tratamento da receita sob o enfoque patrimonial e
da apuração do resultado patrimonial no setor público, julgue o item subsecutivo.
O resultado patrimonial corresponde à diferença entre o
valor total das variações patrimoniais quantitativas e o valor
total das variações patrimoniais qualitativas.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Balneário Pinhal - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Balneário Pinhal - RS - Fiscal Tributário |
Q2115260
Contabilidade Pública
João é funcionário da prefeitura X e estava aprendendo uma nova atividade com a
sua colega Maria. João observou um lançamento que extinguiu um passivo, sem que houvesse o
desaparecimento concomitante de um ativo de valor igual ou maior. Ele então perguntou à Maria, que
lhe explicou que se tratava de:
Ano: 2023
Banca:
FCC
Órgão:
TRT - 18ª Região (GO)
Prova:
FCC - 2023 - TRT - 18ª Região (GO) - Analista Judiciário Área - Contabilidade |
Q2098967
Contabilidade Pública
Uma variação patrimonial quantitativa evidenciada na Demonstração das Variações Patrimoniais de um ente público, referente
ao exercício financeiro de 2022, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, decorre
Ano: 2023
Banca:
FEPESE
Órgão:
Prefeitura de Balneário Camboriú - SC
Prova:
FEPESE - 2023 - Prefeitura de Balneário Camboriú - SC - Técnico Contábil Financeiro |
Q2078283
Contabilidade Pública
Na contabilidade pública, as variações patrimoniais aumentativas e diminutivas são transações que
promovem alterações nos elementos patrimoniais da
entidade do setor público e que afetam o resultado.
Considera-se realizada a variação patrimonial diminutiva:
Considera-se realizada a variação patrimonial diminutiva:
Q2072294
Contabilidade Pública
As alterações que ocorrem em qualquer elemento do
patrimônio da entidade originadas por incorporações,
desincorporações ou baixas podem ou não alterar o
resultado patrimonial. Estas alterações são chamadas
de variações patrimoniais, que podem ser classificadas
em qualitativas (ou permutativas) e quantitativas, que
por sua vez se dividem em aumentativas e diminutivas.
Avalie as afirmações sobre tipos de alterações no patrimônio de uma entidade pública.
I – O registro contábil da depreciação de um bem, devidamente registrado no ativo da entidade, gera uma variação patrimonial qualitativa.
II – O recebimento de um tributo de um contribuinte no ano de 2022, cujo fato gerador ocorreu no ano de 2020, gera uma variação patrimonial qualitativa.
III – O pagamento de uma despesa em 2022, que foi devidamente inscrita em Restos a Pagar Processados de 2021, gera uma variação patrimonial qualitativa.
IV – O reconhecimento de uma dívida passiva gera um acréscimo no passivo e é exemplo de uma variação patrimonial quantitativa diminutiva, com a consequente redução da situação patrimonial líquida da entidade.
V – O pagamento de uma despesa pública orçamentária em 30/06/2022, cujo fato gerador ocorreu concomitantemente à liquidação em 31/03/2022, gera variação patrimonial quantitativa diminutiva, com redução da disponibilidade financeira da entidade.
Está correto apenas o que se afirma em
Avalie as afirmações sobre tipos de alterações no patrimônio de uma entidade pública.
I – O registro contábil da depreciação de um bem, devidamente registrado no ativo da entidade, gera uma variação patrimonial qualitativa.
II – O recebimento de um tributo de um contribuinte no ano de 2022, cujo fato gerador ocorreu no ano de 2020, gera uma variação patrimonial qualitativa.
III – O pagamento de uma despesa em 2022, que foi devidamente inscrita em Restos a Pagar Processados de 2021, gera uma variação patrimonial qualitativa.
IV – O reconhecimento de uma dívida passiva gera um acréscimo no passivo e é exemplo de uma variação patrimonial quantitativa diminutiva, com a consequente redução da situação patrimonial líquida da entidade.
V – O pagamento de uma despesa pública orçamentária em 30/06/2022, cujo fato gerador ocorreu concomitantemente à liquidação em 31/03/2022, gera variação patrimonial quantitativa diminutiva, com redução da disponibilidade financeira da entidade.
Está correto apenas o que se afirma em
Ano: 2023
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
CIMVALPI - MG
Prova:
FUNDEP (Gestão de Concursos) - 2023 - CIMVALPI - MG - Técnico em Contabilidade |
Q2069761
Contabilidade Pública
Assinale a alternativa que apresenta a correta
classificação das varrições patrimoniais.
Ano: 2022
Banca:
UFPR
Órgão:
Prefeitura de Almirante Tamandaré - PR
Prova:
UFPR - 2022 - Prefeitura de Almirante Tamandaré - PR - Contador |
Q4394170
Contabilidade Pública
Considerando a classificação da despesa orçamentária, de acordo com a forma que afeta a situação patrimonial do
ente governamental, aponte aquela que constitui fato contábil permutativo, não efetiva e que decorra de uma despesa
corrente.
Ano: 2022
Banca:
OBJETIVA
Órgão:
PROCEMPA
Prova:
OBJETIVA - 2022 - PROCEMPA - Analista Administrativo - Contador |
Q4348808
Contabilidade Pública
De acordo com a Lei Complementar nº 101/2000 - Lei de
Responsabilidade Fiscal, além de obedecer às demais
normas de contabilidade pública, a escrituração das contas
públicas observará, entre outras, as seguintes:
I. A demonstração das variações patrimoniais dará destaque à origem e ao destino dos recursos provenientes da alienação de ativos.
II. A despesa e a assunção de compromisso serão registradas segundo o regime de competência, apurando-se, em caráter complementar, o resultado dos fluxos financeiros pelo regime de caixa.
III. As demonstrações contábeis compreenderão, isolada e conjuntamente, as transações e operações de cada órgão, fundo ou entidade da administração direta, autárquica e fundacional, exceto empresa estatal dependente.
Está(ão) CORRETO(S):
I. A demonstração das variações patrimoniais dará destaque à origem e ao destino dos recursos provenientes da alienação de ativos.
II. A despesa e a assunção de compromisso serão registradas segundo o regime de competência, apurando-se, em caráter complementar, o resultado dos fluxos financeiros pelo regime de caixa.
III. As demonstrações contábeis compreenderão, isolada e conjuntamente, as transações e operações de cada órgão, fundo ou entidade da administração direta, autárquica e fundacional, exceto empresa estatal dependente.
Está(ão) CORRETO(S):
Ano: 2022
Banca:
Fundação FAPEC
Órgão:
UFGD
Prova:
Fundação FAPEC - 2022 - UFGD - Técnico em Contabilidade |
Q4263465
Contabilidade Pública
Em observância ao regime contábil da
contabilidade aplicada ao setor público, complete
corretamente as lacunas: “São reconhecidos
como variações patrimoniais diminutivas e
variações patrimoniais aumentativas as despesas
quando da ocorrência do(a) _____ e as receitas
quando da ocorrência do(a) _____.”
Ano: 2022
Banca:
IV - UFG
Órgão:
Prefeitura de Rialma - GO
Prova:
IV - UFG - 2022 - Prefeitura de Rialma - GO - Controlador Interno |
Q4213400
Contabilidade Pública
As variações patrimoniais, aumentativas e diminutivas, são
transações que promovem alterações nos elementos
patrimoniais da entidade do setor público e que afetam o
resultado do período. É considerada realizada a variação
patrimonial aumentativa quando houver
Q4173032
Contabilidade Pública
A execução orçamentária de determinado estado da federação evidenciou a previsão de uma
despesa corrente, cujo fato gerador ocorreu dentro do exercício, tendo sido no mesmo período
empenhada e liquidada, mas não paga. Contabilmente, o contador realizou os seguintes registros:
No momento do empenho da despesa orçamentária:
- Registro no sistema orçamentário: D – Crédito Disponível C – Crédito empenhado a liquidar
- Registro no sistema de controle: D – Execução da Disponibilidade de Recurso C – DDR (Disponibilidade por Destinação de Recursos) comprometida por empenho
No momento da ocorrência do fato gerador: - Registro no sistema patrimonial: D – Variação Patrimonial Diminutiva C- Passivo Circulante
- Registro no sistema orçamentário D – Crédito Empenhado a Liquidar C- Crédito Empenhado em Liquidação
De acordo com a NBC TSP – Estrutura conceitual e nas informações disponíveis no comando da questão, pode-se afirmar que
- Registro no sistema orçamentário: D – Crédito Disponível C – Crédito empenhado a liquidar
- Registro no sistema de controle: D – Execução da Disponibilidade de Recurso C – DDR (Disponibilidade por Destinação de Recursos) comprometida por empenho
No momento da ocorrência do fato gerador: - Registro no sistema patrimonial: D – Variação Patrimonial Diminutiva C- Passivo Circulante
- Registro no sistema orçamentário D – Crédito Empenhado a Liquidar C- Crédito Empenhado em Liquidação
De acordo com a NBC TSP – Estrutura conceitual e nas informações disponíveis no comando da questão, pode-se afirmar que
Q4172553
Contabilidade Pública
Sabe-se que é comum que qualquer patrimônio sofra variação. Segundo o MCASP, umas das condições para
que no patrimônio público a variação diminutiva (VPD) seja considerada realizada é
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Erechim - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Erechim - RS - Técnico em Contabilidade |
Q4141270
Contabilidade Pública
O Manual de Contabilidade Aplicado ao Setor Público 2019 apresenta algumas definições fundamentais para a perfeita elaboração das demonstrações contábeis. Entre elas, ______________________ compreendem a variação patrimonial aumentativa com reavaliação e ganhos de ativos ou com a desincorporação de passivos.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Erechim - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Erechim - RS - Contador |
Q4137665
Contabilidade Pública
A Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações
verificadas no patrimônio, resultantes ou independentes da execução orçamentária e indicará o
resultado patrimonial do exercício. Considerando a DVP e o exposto no MCASP 2019, assinale a
alternativa INCORRETA.
Ano: 2022
Banca:
UNIOESTE
Órgão:
Prefeitura de Barracão - PR
Prova:
UNIOESTE - 2022 - Prefeitura de Barracão - PR - Contador |
Q4110226
Contabilidade Pública
Considerando o seguinte lançamento contábil, assinale a alternativa que melhor representa o ato ou fato
administrativo que está sendo contabilizado:
Débito - 1.1.2.1.x.xx.xx Créditos Tributários a Receber (P) Crédito - 4.1.1.x.x.xx.xx VPA – Tributos
Débito - 1.1.2.1.x.xx.xx Créditos Tributários a Receber (P) Crédito - 4.1.1.x.x.xx.xx VPA – Tributos
Ano: 2022
Banca:
UNIOESTE
Órgão:
Prefeitura de Barracão - PR
Prova:
UNIOESTE - 2022 - Prefeitura de Barracão - PR - Contador |
Q4110223
Contabilidade Pública
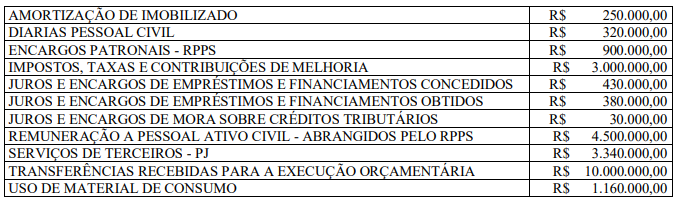
Todas as movimentações listadas abaixo correspondem a contas contábeis que constam no Plano de
Contas Aplicado ao Setor Público (PCASP) e são Variações Patrimoniais Aumentativas (VPA) ou Variações
Patrimoniais Diminutivas (VPD) de um mesmo período. Considerando apenas estas movimentações, qual é
o valor do Resultado Patrimonial desse Período?
Q4109334
Contabilidade Pública
Qual é o lançamento contábil CORRETO, de natureza de informação patrimonial, para contabilizar o
reconhecimento da obrigação do duodécimo do 13º salário para cada mês trabalhado?
Q4109332
Contabilidade Pública
Quando uma entidade pública que elabora e apresenta as demonstrações contábeis sob o regime de
competência recebe um item por meio de uma transação sem contraprestação, ela deve contabilizá-lo com
base na NBC TSP 01 – Transação sem contraprestação. Considere que esta entidade tenha recebido um item
nas seguintes condições:
a) A entidade recebeu um item por meio de uma transação sem contraprestação.
b) Esse item recebido satisfaz a definição de ativo e atende aos critérios para ser reconhecido como um ativo.
c) O recebimento não é resultado de uma contribuição dos proprietários da entidade.
d) A entidade satisfez todas as obrigações existentes relativas à entrada desse item.
De acordo com a NBC TSP 01, qual alternativa melhor representa a CORRETA contabilização dessa transação:
a) A entidade recebeu um item por meio de uma transação sem contraprestação.
b) Esse item recebido satisfaz a definição de ativo e atende aos critérios para ser reconhecido como um ativo.
c) O recebimento não é resultado de uma contribuição dos proprietários da entidade.
d) A entidade satisfez todas as obrigações existentes relativas à entrada desse item.
De acordo com a NBC TSP 01, qual alternativa melhor representa a CORRETA contabilização dessa transação:
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
Câmara de Barbacena - MG
Prova:
Instituto Consulplan - 2022 - Câmara de Barbacena - MG - Agente de Controle Interno |
Q4086349
Contabilidade Pública
Considerando a estrutura do Plano de Contas Aplicado ao Setor Público (PCASP), analise as afirmativas a seguir.
I. As contas do Ativo e do Passivo (classes 1 e 2) são contas de controle e possuem natureza devedora e credora, respectivamente.
II. As contas de Variações Patrimoniais Diminutivas e de Variações Patrimoniais Aumentativas (classes 3 e 4) são contas de resultado e possuem natureza devedora e credora, respectivamente.
III. As contas de Controles da Aprovação do Planejamento e Orçamento e Controles da Execução do Planejamento e Orçamento (classes 5 e 6) são contas patrimoniais.
IV. Os lançamentos contábeis de natureza patrimonial debitam e creditam nas contas das classes 1, 2, 3 e 4, apenas.
V. Os lançamentos contábeis de natureza orçamentária debitam e creditam nas contas das classes 5 e 6, apenas.
Está correto que se afirma apenas em
I. As contas do Ativo e do Passivo (classes 1 e 2) são contas de controle e possuem natureza devedora e credora, respectivamente.
II. As contas de Variações Patrimoniais Diminutivas e de Variações Patrimoniais Aumentativas (classes 3 e 4) são contas de resultado e possuem natureza devedora e credora, respectivamente.
III. As contas de Controles da Aprovação do Planejamento e Orçamento e Controles da Execução do Planejamento e Orçamento (classes 5 e 6) são contas patrimoniais.
IV. Os lançamentos contábeis de natureza patrimonial debitam e creditam nas contas das classes 1, 2, 3 e 4, apenas.
V. Os lançamentos contábeis de natureza orçamentária debitam e creditam nas contas das classes 5 e 6, apenas.
Está correto que se afirma apenas em
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
Câmara de Barbacena - MG
Prova:
Instituto Consulplan - 2022 - Câmara de Barbacena - MG - Agente de Controle Interno |
Q4086346
Contabilidade Pública
Um determinado município efetuou a baixa de veículo em decorrência de alienação. As informações sobre o bem são
apresentadas a seguir; analise-as.
• Data de aquisição: 02/01/2018;
• Valor de aquisição: R$ 50.000,00;
• Data de alienação: 30/12/2020;
• Valor de venda: R$ 22.000,00;
• Vida útil estimada: 5 anos;
• Não há valor residual; e,
• Método de depreciação: linear.
Considerando que o valor foi recebido à vista, bem como os dados apresentados, assinale, a seguir, os registros de natureza patrimonial e de natureza orçamentária da operação de apuração do valor líquido do bem, do desreconhecimento do valor contábil do ativo e da entrada em caixa do valor referente a receita da venda.
• Data de aquisição: 02/01/2018;
• Valor de aquisição: R$ 50.000,00;
• Data de alienação: 30/12/2020;
• Valor de venda: R$ 22.000,00;
• Vida útil estimada: 5 anos;
• Não há valor residual; e,
• Método de depreciação: linear.
Considerando que o valor foi recebido à vista, bem como os dados apresentados, assinale, a seguir, os registros de natureza patrimonial e de natureza orçamentária da operação de apuração do valor líquido do bem, do desreconhecimento do valor contábil do ativo e da entrada em caixa do valor referente a receita da venda.

 Conheça nossos planos