Questões de Concurso Sobre variações patrimoniais (qualitativas e quantitativas) em contabilidade pública

Foram encontradas 1.160 questões

Q4086342 Contabilidade Pública
Considerado a formação dos fluxos orçamentário, financeiro e patrimonial registrados pela contabilidade pública, assinale a afirmativa INCORRETA.
Alternativas
Q4073940 Contabilidade Pública
De acordo com a Norma Brasileira de Contabilidade aplicada ao Setor Público NBC TSP 11 – Apresentação das Demonstrações Contábeis, o Balanço Patrimonial deve ser estruturado em Ativo, dividido em Circulante e Não Circulante; Passivo, dividido em Circulante e Não Circulante; e Patrimônio Líquido, de forma a evidenciar qualitativa e quantitativamente a situação patrimonial da entidade pública. Os dados a seguir referem-se ao Balanço Patrimonial em 31/12/20X1 de um determinado Município localizado no litoral do estado, elaborado em consonância com as Normas Brasileiras de Contabilidade do Setor Público.
- O montante registrado no Passivo Circulante foi $ 45.000.
-  O montante registrado no Passivo Não Circulante foi $ 35.000.
-  O ativo total foi 75% maior do que a soma dos valores do Passivo Circulante e do Passivo Não Circulante.
- O Patrimônio Líquido em 31/12/x0 foi equivalente a 85% do Patrimônio Líquido em 31/12/X1.
Considerando o exposto, assinale a alternativa correta. 
Alternativas
Q2667791 Contabilidade Pública

Para responder às questões 45 a 47 considere a seguinte situação hipotética:

-

Ao final do exercício financeiro de 2020, o município de Gralha Azul apresentou o seguinte balanço patrimonial:

-

MUNICÍPIO DE GRALHA AZUL

BALANÇO PATRIMONIAL – EXERCÍCIO DE 2020 - VALORES EM R$

-

Ativo


Passivo e Patrimônio Líquido


Ativo Circulante

25.000

Passivo Circulante

20.000

Caixa e Equivalentes de Caixa em Moeda Nacional (F)

10.000

Pessoal a Pagar (F)

12.000

Estoques -Almoxarifado (P)

15.000

Fornecedores e contas a pagar (F)

8.000

Ativo Não Circulante

175.000

Passivo Não Circulante

100.000

Investimentos

45.000

Empréstimos e Financiamentos a Longo Prazo (P)

100.000

Imobilizado

100.000

Patrimônio Líquido

80.000

Intangível

30.000

Patrimônio Social e Capital Social

80.000

Total do Ativo

200.000

Total do Passivo e Patrimônio Líquido

200.000

-

Durante o exercício financeiro de 2021, ocorreram somente as seguintes operações, que foram corretamente registradas:

-

1. Previsão da receita, no valor R$ 100.000; e fixação da despesa, no valor de R$ 100.000;

2. Lançamento do direito a receber do Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU), no valor de R$ 60.000;

3. Pagamento de parte da obrigação que estava registrada na conta contábil “Fornecedores e contas a pagar (F)”, no valor de R$ 6.000;

4. Arrecadação e recolhimento da receita com o IPTU, já previamente lançada, no valor de R$ 55.000;

5. Empenho, liquidação e pagamento da despesa com pessoal, no valor de R$ 40.000;

6. Empenho e liquidação de despesa com publicidade e propaganda, no valor de R$ 14.000;

7. Lançamento, arrecadação e recolhimento da receita com taxas, no valor R$ 15.000;

8. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 5.000;

9. Reconhecimento da depreciação de veículos, no valor de R$ 4.000;

10. Empenho e liquidação de despesa com gêneros alimentícios, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 12.000.

A respeito das operações ocorridas durante o exercício financeiro de 2021, é correto afirmar que:
Alternativas
Q2190960 Contabilidade Pública
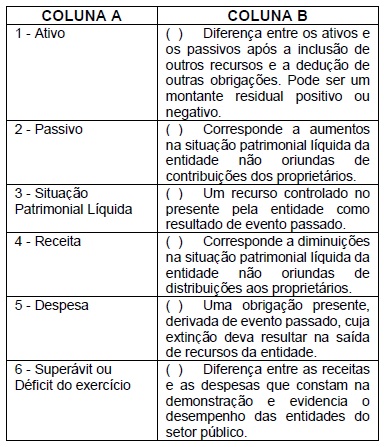
Com base nas definições dadas pela Norma Brasileira de Contabilidade NBC TSP Estrutura Conceitual, de setembro de 2.016, faça a associação da demonstração contábil na coluna A, com o texto referente à mesma, na coluna B.
Imagem associada para resolução da questão


Assinale a alternativa que apresenta a sequência correta de classificação.
Alternativas
Q2116707 Contabilidade Pública
A procuradoria jurídica de determinado órgão, ao analisar uma demanda judicial, em 06 de novembro de 2020, entendeu que o município perderia parte da causa e que era provável que desembolsaria, em virtude disso, aproximadamente R$ 450.000,00.
Por isso, o contador público reconheceu, ainda em 2020, uma provisão para riscos cíveis no valor de R$ 450.000,00.
Em 25 de julho de 2022, a justiça publicou sentença definitiva, na qual constava que o órgão foi condenado a pagar ao demandante o valor de R$ 520.000,00.
Considerando essas informações, assinale a alternativa que representa o registro contábil patrimonial para o registro do referido precatório em julho de 2022.
Alternativas
Q2110889 Contabilidade Pública
O instrumento de planejamento de um ente público referente ao exercício financeiro de 2021 previa R$ 5.459.000,00 com receitas tributárias. Em janeiro desse mesmo exercício financeiro, o responsável efetuou o lançamento de R$ 4.500.000,00 com a referida receita e, entre fevereiro e dezembro de 2021, o ente público arrecadou R$ 3.150.000,00 com receitas tributárias. Assim, para o ente público,  
Alternativas
Q2110887 Contabilidade Pública
Um ente público deve apresentar
Alternativas
Q2092974 Contabilidade Pública
O ordenador de despesas de uma autarquia empenhou despesa no valor de R$ 53.900,00 referente à aquisição de cortinas para utilização no auditório localizado na sede própria da autarquia. Estima-se que as cortinas adquiridas, não incorporáveis a outro ativo, sejam utilizadas pela autarquia por um período de 6 anos, sem perder a sua identidade física durante seu uso. O empenho da despesa deu origem a 
Alternativas
Q2092972 Contabilidade Pública
Atenção: Para responder a questão, considere as seguintes informações sobre o serviço de manutenção de extintores prestado para uma entidade pública.

21/12/2021: empenho da despesa pelo valor de R$ 3.000,00.

14/01/2022: prestação do serviço de manutenção de extintores pela empresa contratada e registro do Crédito Empenhado em Liquidação.

17/01/2022: liquidação da despesa pelo valor total empenhado.

15/02/2022: pagamento da despesa pelo valor total empenhado. 
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, na entidade pública, o valor de R$ 3.000,00 foi 
Alternativas
Q2092964 Contabilidade Pública
São variações patrimoniais independentes da execução orçamentária  
Alternativas
Q2092963 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a alienação de um veículo por R$ 55.000,00, à vista, registrado no Ativo Imobilizado de um ente público pelo custo de R$ 60.000,00 e cuja depreciação e redução ao valor recuperável acumuladas na data da venda era R$ 10.000,00, dá origem a
Alternativas
Q2074019 Contabilidade Pública
Considere as seguintes transações governamentais realizadas no âmbito de uma agência reguladora durante o mês de outubro de 2021:
I. recebimento de terreno em doação; II. baixa de máquinas e equipamentos considerados inservíveis; III. pagamento de folha de pessoal empenhada e liquidada no mês anterior.
Deve(m) ser reconhecida(s) como Variação Patrimonial Diminutiva (VPD), no mês de outubro, qual(is) das transações apresentadas?
Alternativas
Q2055245 Contabilidade Pública
Qual alternativa se refere à variação patrimonial diminutiva?
Alternativas
Q2055239 Contabilidade Pública
Assinale a alternativa que se refere à variação patrimonial diminutiva.
Alternativas
Q2024995 Contabilidade Pública
Pede-se ao Candidato ao cargo de Contador que assinale a única alternativa que representa uma variação patrimonial diminutiva no momento da sua ocorrência: 
Alternativas
Q2024708 Contabilidade Pública
Para a resolução da questão, tome por base as informações a seguir, extraídas do software de controle orçamentário-financeiro da Prefeitura de Gralha Azul, referentes ao exercício de 2021:


Informações Adicionais:
- Em abril/2021, diante de insuficiência momentânea de caixa, o Município contratou operação de crédito por antecipação de receita orçamentária, no valor de R$ 15.000,00, liquidando o contrato em outubro/2021.
- Em novembro/2021, o Município recebeu uma van escolar em doação do governo estadual, no valor de R$ 35.000,00.
- Em dezembro, o Município efetuou consignações na folha de pagamento dos servidores, no valor de R$ 11.500,00, a serem recolhidas apenas no ano seguinte.
- O prazo legal para recolhimento das receitas lançadas no exercício é 31/12/2021.
O valor total das variações patrimoniais aumentativas registradas pelo Município em 2021 foi de:
Alternativas
Q1998845 Contabilidade Pública
Em contabilidade pública, a compreensão da lógica dos registros patrimoniais é essencial para o entendimento da formação, da composição e da evolução do patrimônio. É importante estar ciente de que variações patrimoniais aumentativas e diminutivas são transações que promovem alterações nos elementos patrimoniais da entidade do setor público e que afetam o resultado. Nesse sentido, considera-se realizada a Variação Patrimonial Aumentativa (VPA), EXCETO:
Alternativas
Ano: 2022 Banca: FEPESE Órgão: UDESC Prova: FEPESE - 2022 - UDESC - Contador |
Q1994584 Contabilidade Pública
As variações patrimoniais aumentativas e diminutivas são transações que promovem alterações nos elementos patrimoniais da entidade do setor público e que afetam o resultado.
De acordo com os conhecimentos sobre o plano de contas aplicado ao setor público, é correto afirmar que as contas que representam as variações patrimoniais aumentativas e diminutivas são classificadas na natureza de informação:

Alternativas
Q1992406 Contabilidade Pública
Em um ente público, uma variação patrimonial 
Alternativas
Q1984587 Contabilidade Pública
A realização de uma variação patrimonial do ente público exige
Alternativas
Respostas
421: A
422: E
423: C
424: B
425: C
426: C
427: E
428: C
429: A
430: D
431: A
432: C
433: A
434: A
435: E
436: D
437: C
438: C
439: A
440: B