Questões de Concurso
Sobre suprimentos de fundos (regime de adiantamento) em contabilidade pública
Foram encontradas 227 questões


Um auditor analisou a operação do ponto de vista:
I. orçamentário; II. contábil; III. patrimonial,
Ao verificar a natureza da operação, o auditor constatou que a concessão do suprimento de fundos representa uma despesa sob o enfoque
I. Do ponto de vista da classificação por natureza da despesa, os gastos com aquisição de materiais de consumo para estoque e com a concessão de adiantamentos a servidores (suprimento de fundos) são tipicamente enquadrados como despesas correntes. No entanto, por não representarem consumo ou desembolso definitivo no momento de sua realização – configurando meras trocas de ativos –, são considerados exemplos clássicos de despesas não efetivas.
II. A classificação funcional da despesa, essencial para vincular o orçamento ao planejamento governamental, é composta por funções e subfunções. Essa classificação tem como objetivo principal identificar "em que área" de ação governamental (como saúde, educação ou defesa civil) o recurso será aplicado, promovendo a alocação estratégica dos meios aos fins públicos.
III. O regime de suprimento de fundos (adiantamento) constitui uma exceção operacional à sequência linear dos estágios da despesa. Nele, ocorre o pagamento ao agente suprido antes da fase de liquidação da despesa propriamente dita, que só se consumará com a posterior prestação de contas e comprovação da aplicação dos recursos para o fim autorizado.
- Adiantamento para suprimento de fundos, em 05/05/2026, no valor de R$ 10.000,00.
- Utilização do valor de R$ 6.000,00 com despesas ocorridas no mês de maio de 2026, conforme notas fiscais emitidas nos dias 10/05/2026 e 22/05/2026.
- Utilização do valor de R$ 3.000,00 com despesas ocorridas no mês de junho de 2026, conforme nota fiscal emitida em 15/06/2026.
Com base nas informações apresentadas, assinale a alternativa que apresenta, respectivamente, o valor da despesa patrimonial (variação patrimonial diminutiva) e da despesa orçamentária no mês de maio/2026:
Acerca de receita, de despesa e de execução orçamentária e financeira, julgue o item subsequente.
O suprimento de fundos constitui regime de adiantamento aplicável a despesas que não possam subordinar-se ao processo normal de aplicação, dispensando o empenho prévio, em razão da urgência ou do pequeno vulto da despesa.
Na concessão do suprimento de fundos, regístra-se no Ativo Circulante um __________ contra a conta de Disponibílidades. O reconhecimento da Variação Patrimoníal Diminutiva (VPD) ocorre apenas no momento da __________ sendo vedada nova concessão a servidor em
Preenche, CORRETA e respectivamente, as lacunas:
( ) O adiantamento constitui despesa orçamentária, ou seja, para conceder o recurso ao suprido é necessário percorrer os três estágios da despesa orçamentária, nesta ordem: empenho, liquidação e pagamento.
( ) O servidor em alcance poderá receber novo adiantamento, em casos excepcionais, e mediante autorização específica do ordenador de despesas.
( ) Cada ente da Federação deve regulamentar o seu regime de adiantamento, observando as peculiaridades de seu sistema de controle interno, de forma a garantir a correta aplicação do dinheiro público.
Com base nessa situação hipotética e na legislação vigente, julgue o item a seguir.
O suprimento de fundos é uma modalidade excepcional de execução de despesa que permite o adiantamento de recursos a um servidor, sendo a prestação de contas posterior facultativa e condicionada à existência de comprovação das despesas realizadas.
Julgue o item que se segue, no que concerne à receita e à despesa sob o enfoque patrimonial e à realização da variação patrimonial no setor público.
Quando há uma concessão de suprimento de fundos, tanto o registro da variação patrimonial diminutiva quanto o da despesa orçamentária devem ser feitos no ato da concessão.
No que se refere às despesas públicas, julgue o seguinte item.
O suprimento de fundos consiste em adiantamento destinado a cobrir despesas urgentes da administração pública, assim, dada sua urgência, dispensa o trâmite normal da execução orçamentária, podendo ser concedido a qualquer servidor público, sem necessidade de autorização formal da autoridade competente.
Sendo aplicável nos seguintes casos:
I. O suprimento de fundos é utilizado para atender despesas eventuais, inclusive em viagem e com serviços especiais, que exijam pronto pagamento.
Il. O suprimento de fundos pode ser utilizado para despesas contínuas e rotineiras, desde que autorizadas — previamente pelo Ordenador de Despesa.
IIl. O suprimento de fundos é aplicado para despesas de caráter sigiloso, conforme definido em regulamento.
IV. O suprimento de fundos pode ser utilizado sem limites de valor estabelecidos em Portaria do Ministro da Fazenda, desde que a despesa seja excepcional e devidamente justificada.
V. O suprimento de fundos é utilizado para despesas de pequeno vulto, conforme limites estabelecidos em Portaria do Ministro da Fazenda.
Alternativas CORRETAS:
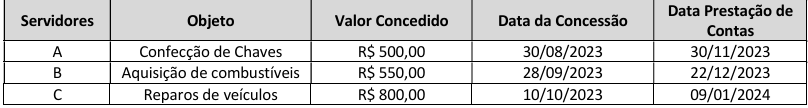
Sabendo-se que:
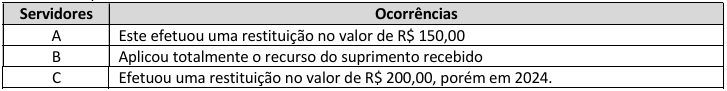
Efetuando a contabilização do Suprimento de Fundos em 2023 verifica-se que:
I.Especificar o elemento de despesa para o qual o adiantamento se destina.
II.Indicar o prazo de aplicação.
III.Incluir o dispositivo legal em que se baseia o adiantamento, sem a necessidade de autorização de autoridade competente.
É correto o que se afirma em:
I.Informar o nome e o cargo ou função do responsável.
II.Indicar o código, local e item, ou o crédito por onde será classificada a despesa.
III.Indicar a classificação da conta derivativa.
Após análise, assinale a alternativa correta.
I.Manutenção de bens móveis.
II.Atendimento social a pessoas carentes.
III.Conservação e adaptação de bens móveis.
1. Compra de material de escritório: R$ 2.500,00. 2. Serviços de manutenção: R$ 3.000,00. 3. Despesas de viagem: R$ 1.500,00. 4. Pagamento de contas de energia: R$ 1.000,00.
Tendo em vista as despesas possíveis de utilização, ao final do período, qual é o saldo remanescente do suprimento de fundos?

 Conheça nossos planos