Questões de Concurso
Sobre restos a pagar em contabilidade pública
Foram encontradas 834 questões


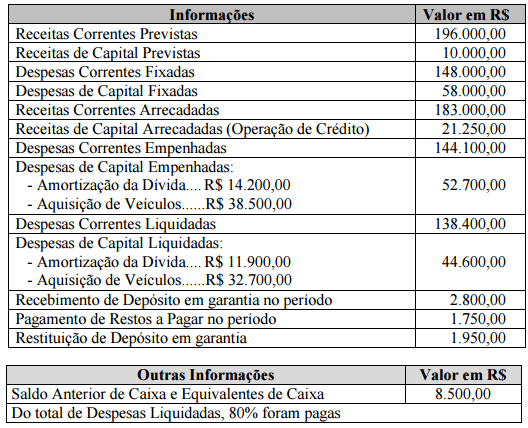
Receita Orçamentária Lançada 280.000,00
Receita Orçamentária Arrecadada 271.860,00
Despesa Orçamentária Empenhada 270.140,00
Despesa Orçamentária Liquidada 254.780,00
Despesa Orçamentária Paga 240.410,00
Saldo final de disponibilidades financeiras 42.630,00
Obrigações a pagar até o final do exercício 19.530,00
Considerando os dados apresentados e as disposições da Lei de Responsabilidade Fiscal, o valor das despesas que NÃO devem ser inscritas em restos a pagar por indisponibilidade de recursos, em milhares de reais, é:
Governo duplica restos a pagar para conseguir cumprir meta fiscal
Ao antecipar em tom de comemoração, na última sexta-feira, o resultado do superávit primário do governo central em 2013, o ministro da Fazenda, Guido Mantega, afirmou que o anúncio tinha o objetivo de "acalmar os nervosinhos". Na ocasião, Mantega desqualificou as preocupações do mercado em relação à deterioração das contas públicas. Contudo, um levantamento da ONG Contas Abertas divulgado nesta quarta-feira mostra que o cumprimento da meta tão celebrado pelo ministro não passou ileso a mais uma manobra fiscal feita no último minuto. O governo deixou de desembolsar 51,3 bilhões de reais em despesas que já haviam sido executadas e autorizadas, restando apenas a efetuação do pagamento. Ou seja, o montante ficou "na boca do caixa", mas não saiu dos cofres justamente para não impactar o superávit.
Como a despesa terá de ser efetuada em 2014, o impacto fiscal foi apenas adiado. O valor consta do balanço da União como 'restos a pagar processados'. Segundo o Contas Abertas, não é incomum o adiamento de parte desses gastos. O problema, aponta o levantamento, é que desde 2009 o montante de restos a pagar processados estava praticamente constante, na casa dos 25 bilhões de reais. De 2013 para 2014, a previsão, no entanto, deu um salto. O total dessa categoria de despesa no ano passado foi de 26,3 bilhões de reais. O valor é 25 bilhões de reais menor do que este ano.
Fonte: http://veja.abril.com.br/noticia/economia/governo-dobra-restos-a-pagar-para-conseguir-cumprir-meta-fiscal Publicado em 08/01/2014
Governo duplica restos a pagar para conseguir cumprir meta fiscal
Ao antecipar em tom de comemoração, na última sexta-feira, o resultado do superávit primário do governo central em 2013, o ministro da Fazenda, Guido Mantega, afirmou que o anúncio tinha o objetivo de "acalmar os nervosinhos". Na ocasião, Mantega desqualificou as preocupações do mercado em relação à deterioração das contas públicas. Contudo, um levantamento da ONG Contas Abertas divulgado nesta quarta-feira mostra que o cumprimento da meta tão celebrado pelo ministro não passou ileso a mais uma manobra fiscal feita no último minuto. O governo deixou de desembolsar 51,3 bilhões de reais em despesas que já haviam sido executadas e autorizadas, restando apenas a efetuação do pagamento. Ou seja, o montante ficou "na boca do caixa", mas não saiu dos cofres justamente para não impactar o superávit.
Como a despesa terá de ser efetuada em 2014, o impacto fiscal foi apenas adiado. O valor consta do balanço da União como 'restos a pagar processados'. Segundo o Contas Abertas, não é incomum o adiamento de parte desses gastos. O problema, aponta o levantamento, é que desde 2009 o montante de restos a pagar processados estava praticamente constante, na casa dos 25 bilhões de reais. De 2013 para 2014, a previsão, no entanto, deu um salto. O total dessa categoria de despesa no ano passado foi de 26,3 bilhões de reais. O valor é 25 bilhões de reais menor do que este ano.
Fonte: http://veja.abril.com.br/noticia/economia/governo-dobra-restos-a-pagar-para-conseguir-cumprir-meta-fiscal Publicado em 08/01/2014
Na elaboração do balanço financeiro, os valores inscritos em restos a pagar compõem a despesa orçamentária do exercício.
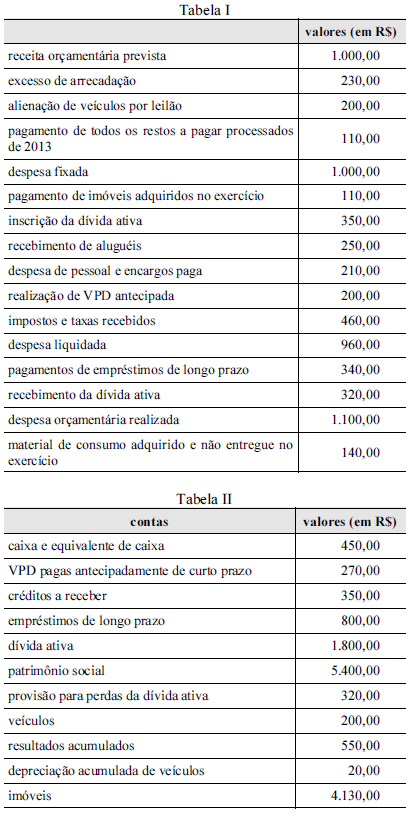
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado. Com base nessa situação hipotética, julgue o seguinte item, de acordo com a legislação vigente.
Houve a inscrição de restos a pagar não processados no exercício de 2014.
− despesas correntes empenhadas ............................................................................................................ 390
− anulação de dotação orçamentária destinada à aquisição de material de consumo ........................................ 20
− abertura de crédito especial para despesa de capital ............................................................................... ..30
− pagamento de despesas correntes .......................................................................................................... 190
− despesas de capital empenhadas e liquidadas .......................................................................................... 450
− despesas correntes liquidadas ................................................................................................................. 270
− pagamento de despesas de capital .......................................................................................................... 380
As despesas correntes inscritas em Restos a Pagar NÃO processados e as despesas de capital inscritas em Restos a Pagar processados em 2014 somam, respectivamente,

Julgue o item subsequente, que dizem respeito à estrutura e às características dos balanços orçamentário, financeiro e patrimonial e da demonstração das variações patrimoniais, previstos na Lei n.º 4.320/1964.
Situação hipotética: No demonstrativo do resultado nominal do governo federal constante do Relatório Resumido da Execução Orçamentária de maio de 2015, constavam as informações mostradas na tabela a seguir, e os restos a pagar processados apresentavam o valor de R$ 45.446.936.
especificação saldo (em R$)
dívida consolidada 3.610.068.016
deduções
ativo disponível 720.847.465
haveres financeiros 1.575.856.214
Assertiva: Nesse caso, a dívida consolidada líquida será de
R$ 1.358.811.273.
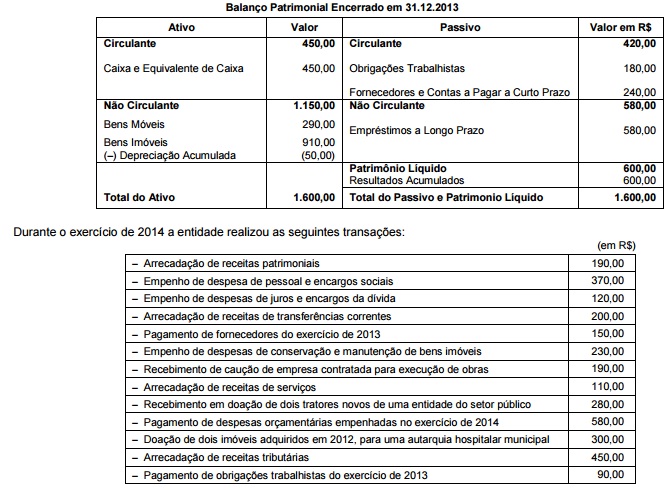
O valor inscrito em restos a pagar do exercício de 2014 foi, em reais, de
Registro contábil para inscrição de Restos a Pagar Processado:
Na lei orçamentária de determinado Estado da região Nordeste do Brasil, para o exercício de 2014, consta a autorização de despesa na dotação orçamentária “serviços de conservação e manutenção de bens imóveis", no valor de R$ 450.000,00. No mês de fevereiro de 2014, foi contratada a empresa DB e Serviços Ltda. para realização dos serviços. Ao final do exercício de 2014, a execução orçamentária da referida dotação apresentava a seguinte situação:
- Despesa empenhada ................................................................................................................... R$ 390.000,00
- Despesa liquidada (processada) ...............................................................................................R$ 310.000,00
- Despesa paga .............................................................................................................................. R$ 240.000,00
- Anulação parcial da referida dotação .......................................................................................R$ 40.000,00 .
O valor inscrito em restos a pagar processado e não processado soma, respectivamente, em reais,
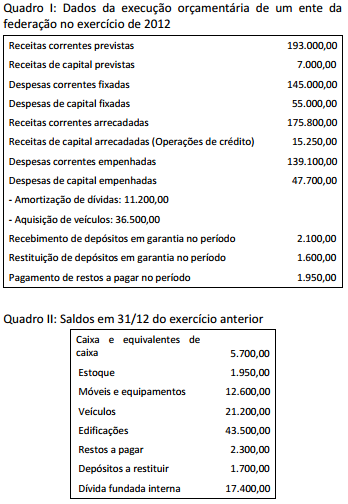
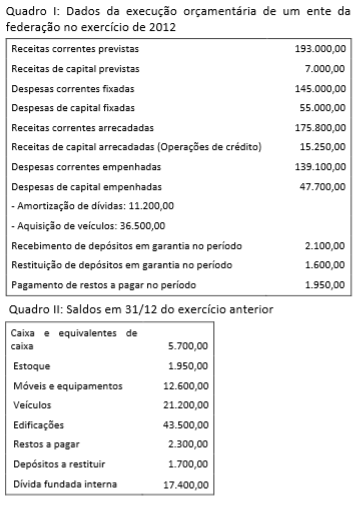
Considerando as informações dos Quadros I e II, e que 90% das despesas correntes e 80% das despesas de capital executadas foram pagas, o valor inscrito em restos a pagar no exercício de 2012 foi:

 Conheça nossos planos