Questões de Concurso
Sobre restos a pagar em contabilidade pública
Foram encontradas 834 questões


As receitas públicas representam ingressos de recursos financeiros nos cofres públicos que, dependendo das suas características, são classificadas como ingressos orçamentários ou extraorçamentários (Texto 1).
O orçamento de um município em determinado exercício previu uma arrecadação de R$ 72 milhões. A previsão foi frustrada em 10%. Não houve abertura de créditos adicionais e houve economia orçamentária de 15%. Da despesa executada, 80% foram pagos. O valor inscrito em restos a pagar naquele exercício foi (em milhares):
Consideram-se Restos a Pagar as despesas empenhadas, mas não pagas até 31 de dezembro. Identifique nas alternativas abaixo o lançamento contábil relativo ao registro de restos a pagar.
Instrução: Para responder à questão, considere o Balanço Orçamentário do exercício de 2013 do Estado Floresta do Norte (valores em reais).

Instrução: Para responder à questão, considere o Balanço Orçamentário do exercício de 2013 do Estado Floresta do Norte (valores em reais).
Com base nos dados a seguir, responda à questão.
Suponha os seguintes fatos ocorridos em 31/12 de determinado ano em um órgão público, registrados na contabilidade:
1) Recebimento de receitas tributárias e com alienação de imóveis no valor de R$ 3.000 unidades monetárias;
2) Empenho da despesa no valor de R$ 2.000 unidades monetárias;
3) Liquidação de despesa corrente no valor de R$ 800 unidades monetárias e
4) Liquidação de despesa de capital no valor de R$ 500 unidades monetárias.
Com base nos dados a seguir, responda à questão.
Suponha os seguintes fatos ocorridos em 31/12 de determinado ano em um órgão público, registrados na contabilidade:
1) Recebimento de receitas tributárias e com alienação de imóveis no valor de R$ 3.000 unidades monetárias;
2) Empenho da despesa no valor de R$ 2.000 unidades monetárias;
3) Liquidação de despesa corrente no valor de R$ 800 unidades monetárias e
4) Liquidação de despesa de capital no valor de R$ 500 unidades monetárias.
Em 31/12/2013, a contabilidade de um determinado estado da federação apresentava, entre outras, as seguintes contas com seus respectivos saldos (valores em Reais):
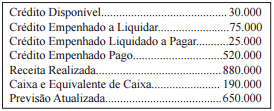
Com base nestes dados e, sabendo-se que no exercício findo não
houve refinanciamento da dívida e nem reabertura de saldo remanescente
do exercício anterior, pode-se afirmar que o montante
dos Restos a Pagar inscritos no exercício foi igual a:
Deve-se atentar para o que estabelece a Lei nº. 4.320/64, em seus artigos 35 e 36 – caput, que diz: “Consideram-se Restos a Pagar as despesas empenhadas, mas não pagas até ___________________, distinguindo-se as processadas das não processadas”.
Nesses trechos, a mencionada Lei disciplina o parâmetro sinalizador a ser utilizado para mensurar a despesa orçamentária do exercício financeiro: valores legalmente empenhados.
(Por: FranciscoGlauber. Noções de Contabilidade Pública. ObCursos Editora. P.5.)
Marque os dados que preenchem coerentemente a lacuna do texto.
I – Recebimento de receitas tributárias no valor de R$ 1.000,00,
II – Empenho da despesa no valor de R$ 900,00, e
III – Liquidação de despesa corrente no valor de R$ 700,00, porém ainda não pagas no exercício.
I – Recebimento de receitas tributárias no valor de R$ 1.000,00,
II – Empenho da despesa no valor de R$ 900,00, e
III – Liquidação de despesa corrente no valor de R$ 700,00, porém ainda não pagas no exercício.
I os restos a pagar são classificados em processados e não-processados e constituirão em dívida flutuante, sendo este feito em 31 de dezembro de cada ano, para respeitar o disposto no art. 36 da Lei 4.320/64, e que pese não terem sido realizados a liquidação e pagamento, respeitando o princípio da Anualidade Orçamentária.
II se no momento do pagamento de restos a pagar, referente a despesas empenhadas pelo valor estimado, for verificada diferença entre o valor da despesa inscrita e o valor real a ser pago, sendo este valor maior que o inscrito, a diferença deverá ser empenhada à conta de despesas de exercícios anteriores.
III Segundo a LRF, em seu art. 42, o gestor estará impedido de inscrever restos a pagar (apenas os processados) relativos a despesas contraídas nos últimos oito meses de mandato.
IV Os restos a pagar, inscritos em exercícios anteriores, e pagos no exercício deverão ser evidenciados no grupo de despesas extraorçamentárias e não precisarão ser submetidos ao processo de execução orçamentária.
De acordo com as afirmações citadas acima, são verdadeiras

 Conheça nossos planos