Questões de Concurso
Sobre restos a pagar em contabilidade pública
Foram encontradas 834 questões


Considere as seguintes informações registradas pela contabilidade de um Município e referentes ao exercício financeiro de 2016:
Previsão Inicial da Receita 300.000,00
Previsão Atualizada da Receita 310.000,00
Dotação Inicial da Despesa 280.000,00
Dotação Atualizada 290.000,00
Despesa Empenhada 250.000,00
Despesa Paga 230.000,00
Restos a Pagar Não Processados inscritos em 31/12/2016 10.000,00
Com base nas informações apresentadas, de acordo a Lei n° 4.320/64, o valor dos Restos a
Pagar Processados, inscritos em 31/12/2016, foi, em reais,
Considere as seguintes informações extraídas das Demonstrações Contábeis de uma autarquia estadual referentes ao exercício financeiro de 2016:
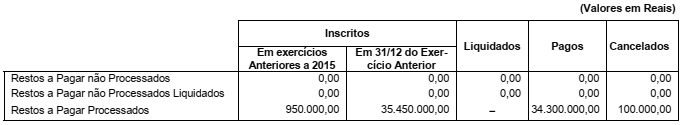
Os valores totais das despesas empenhadas, liquidadas e pagas extraídas do Balanço Orçamentário referente ao exercício
financeiro de 2016 foram, respectivamente, R$ 40.000.000,00, R$ 35.000.000,00 e R$ 32.000.000,00. Nesse caso, o valor
Analise as afirmações a seguir, com relação à execução orçamentária e financeira:
I. Os restos a pagar podem ser classificados como processados e não processados, conforme sua natureza.
II. São restos a pagar processados as despesas empenhadas, mas não liquidadas no exercício financeiro.
III. Os restos a pagar processados correspondem a despesas ainda não pagas, mas que foram empenhadas e liquidadas.
IV. Em 31 de dezembro de cada exercício financeiro, será inscrita em Restos a Pagar Processados a parcela da diferença entre as despesas Liquidadas e Pagas.
Estão corretas
Uma autarquia pública federal apresentava a seguinte situação em relação a despesas legalmente empenhadas no exercício financeiro de 2016, cuja situação se detalha a seguir:
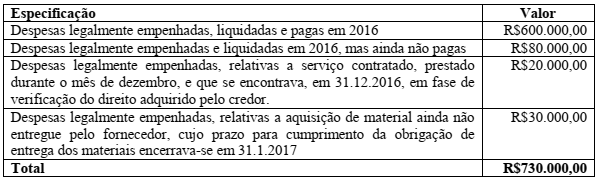
Considerando-se apenas os dados informados, o valor a ser inscrito em restos a pagar é de:
Uma autarquia pública federal empenhou despesas no montante de R$ 490.000,00 durante o exercício financeiro de 2016, cuja situação se detalha a seguir:
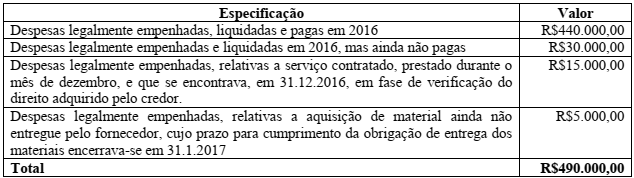
Considerando-se apenas os dados informados, o valor a ser inscrito em restos a pagar é de:
O contador da Universidade Federal do Espírito Santo precisa calcular o valor dos Restos a Pagar referentes ao período 2016. Considere as seguintes informações:
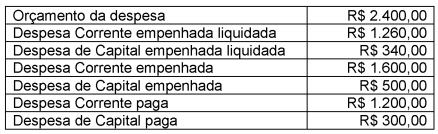
Com base nas informações acima, os valores a serem inscritos pelo contador em "Restos a pagar
não processados” e em "Restos a pagar processados” são, respectivamente,
São todas as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas ou canceladas até 31 de dezembro do exercício financeiro vigente. Distinguem-se dois tipos: processados (despesas já liquidadas); e não processados (despesas a liquidar ou em liquidação).
O texto acima descreve o conceito de
Existem dois tipos de restos a pagar: os processados e os não processados. Considere uma entidade pública que apresentou as seguintes informações no final do exercício de 2016:
▪ receitas tributárias do ano de 2016 recebidas = R$ 1.400.000,00;
▪ despesas do ano de 2015 empenhadas = R$ 200.000,00;
▪ despesas do ano de 2016 empenhadas = R$ 900.000,00;
▪ cancelamento de empenho de despesas do ano de 2016 = R$ 50.000,00; e
▪ liquidação de despesas = R$ 700.000,00.
Os valores a serem inscritos em restos a pagar, processados e não processados, são, respectivamente,
Tendo em vista as previsões contidas na Lei 4.320/64, acerca dos restos a pagar e das despesas de exercícios anteriores, considere as seguintes transações ocorridas na Universidade Federal do Rio Grande do Norte, no exercício financeiro de 2016:
I- Em 31 de dezembro de 2016, a despesa com a prestação de serviço de instalação de equipamentos foi empenhada, mas o serviço ainda não havia sido executado.
II- Em 31 de dezembro de 2016, foi verificada e aceita, pela UFRN, a entrega de um lote de material adquirido de um fornecedor, cuja despesa foi empenhada e liquidada em 2016, mas não paga em 2016.
III- Em 10 de janeiro de 2016, foi reconhecida a obrigação com um credor cuja despesa tinha sido empenhada e cancelada no exercício de 2015.
As transações I, II e III devem ter sido registradas no exercício financeiro de 2016, respectivamente, como:
Os Restos a Pagar constituem um evento econômico com características próprias na Contabilidade Pública. Sobre esses eventos, avalie as afirmações e marque (V) para verdadeiro ou (F) para falso.
( ) Distinguem-se dois tipos de Restos a Pagar: os liquidados e os cancelados.
( ) Serão inscritas em Restos a Pagar, ao final do mandato eleitoral, as despesas orçamentárias empenhadas e não pagas.
( ) São todas as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas ou canceladas até 31 de dezembro do exercício financeiro vigente.
( ) Devem ser observadas as disponibilidades financeiras e as condições da legislação pertinente, quanto à inscrição de Restos a Pagar, de modo a prevenir riscos e a corrigir desvios capazes de afetar o equilíbrio das contas públicas.
Com relação às afirmações, a sequência correta é
Um Município brasileiro registrou os seguintes fatos na sua contabilidade durante um determinado período contábil:
 recebimento de receitas tributárias, no valor de R$1.000,00
 empenho de despesa corrente, no valor de R$850,00
 liquidação de despesa corrente, no valor de R$600,00
 pagamento de despesa corrente, no valor de R$500,00
Não houve cancelamento de empenho no período.
Considerando-se apenas as informações apresentadas e de acordo com a Lei n.° 4.320/1964, é CORRETO afirmar que, ao final do período contábil, o Município brasileiro deverá:

 Conheça nossos planos