Questões de Concurso
Sobre restos a pagar em contabilidade pública
Foram encontradas 834 questões


Ano: 2014
Banca:
COVEST-COPSET
Órgão:
UFPE
Prova:
COVEST-COPSET - 2014 - UFPE - Técnico em Contabilidade |
Q489768
Contabilidade Pública
Os restos a pagar, quando inscritos no final do exercício, devem ser apresentados no Balanço Financeiro, no subgrupo:
Ano: 2014
Banca:
COVEST-COPSET
Órgão:
UFPE
Prova:
COVEST-COPSET - 2014 - UFPE - Técnico em Contabilidade |
Q489759
Contabilidade Pública
Os empenhos que sorvem a conta de créditos com vigência plurianual, e que não tenham sido liquidados, só serão computados como Restos a Pagar:
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Orçamento e Finanças |
Q481869
Contabilidade Pública
Atenção: Para responder à questão, considere:
− A codificação e classificação da despesa orçamentária segundo sua natureza.
− A Inscrição em Restos a Pagar, em 31.12.2013, de despesas empenhadas, liquidadas e não pagas, referentes apenas às classificadas no Grupo de Natureza de Despesa “Investimentos”.
Determinado ente público, no exercício de 2013, empenhou as seguintes despesas orçamentárias, no valor total de R$ 2.000,00:
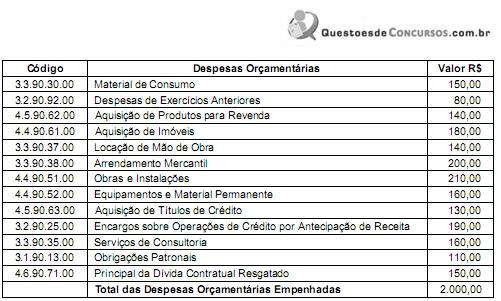
Do total das despesas empenhadas e classificadas no Grupo de Natureza de Despesa Investimentos foi liquidado e pago o valor de R$ 300,00. Nestas condições, nos termos da Lei no 4.320/1964, as despesas inscritas em Restos a Pagar somam, em reais,
− A codificação e classificação da despesa orçamentária segundo sua natureza.
− A Inscrição em Restos a Pagar, em 31.12.2013, de despesas empenhadas, liquidadas e não pagas, referentes apenas às classificadas no Grupo de Natureza de Despesa “Investimentos”.
Determinado ente público, no exercício de 2013, empenhou as seguintes despesas orçamentárias, no valor total de R$ 2.000,00:
Do total das despesas empenhadas e classificadas no Grupo de Natureza de Despesa Investimentos foi liquidado e pago o valor de R$ 300,00. Nestas condições, nos termos da Lei no 4.320/1964, as despesas inscritas em Restos a Pagar somam, em reais,
Ano: 2014
Banca:
INSTITUTO AOCP
Órgão:
UFGD
Prova:
Instituto AOCP - 2014 - UFGD - Analista Administrativo - Contabilidade |
Q480668
Contabilidade Pública
De acordo com a Lei 4.320/1964, sabe-se que os Restos a Pagar são despesas empenhadas, mas não pagas até dia 31 de dezembro. No que se refere a essa temática, assinale a alternativa correta.
Q477152
Contabilidade Pública
Assinale a alternativa que caracteriza os restos a pagar.
Ano: 2014
Banca:
FEPESE
Órgão:
MPE-SC
Prova:
FEPESE - 2014 - MPE-SC - Analista - Auditoria - Reaplicação |
Q476706
Contabilidade Pública
Relacione os conceitos da administração orçamentária e financeira brasileira abaixo com suas respectivas descrições:
Coluna 1 Conceitos
1. Despesas de Exercícios Anteriores
2. Restos a Pagar
3. Descentralização de Crédito
4. Dívida Ativa
5. Dívida Líquida do Setor Público
Coluna 2 Descrições
( ) aquela constituída pelos créditos do Estado, devido ao não pagamento dos tributos pelos contribuintes, dentro dos exercícios em que foram lançados.
( ) aquelas para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria, bem como os restos a pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondente, poderão ser pagos à conta de dotação específica consignada no orçamento, discriminada por elementos, obedecida, sempre que possível, a ordem cronológica.
( ) Ocorre quando uma unidade orçamentária ou administrativa transfere para outra o Poder de utilizar créditos orçamentários ou adicionais que estejam sob a sua supervisão, ou lhe tenham sido dotados ou transferidos.
( ) refere-se ao total das obrigações do setor público não financeiro, deduzido dos seus ativos financeiros junto aos agentes privados não financeiros e aos agentes financeiros, públicos e privados.
( ) são as despesas empenhadas mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
Coluna 1 Conceitos
1. Despesas de Exercícios Anteriores
2. Restos a Pagar
3. Descentralização de Crédito
4. Dívida Ativa
5. Dívida Líquida do Setor Público
Coluna 2 Descrições
( ) aquela constituída pelos créditos do Estado, devido ao não pagamento dos tributos pelos contribuintes, dentro dos exercícios em que foram lançados.
( ) aquelas para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria, bem como os restos a pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondente, poderão ser pagos à conta de dotação específica consignada no orçamento, discriminada por elementos, obedecida, sempre que possível, a ordem cronológica.
( ) Ocorre quando uma unidade orçamentária ou administrativa transfere para outra o Poder de utilizar créditos orçamentários ou adicionais que estejam sob a sua supervisão, ou lhe tenham sido dotados ou transferidos.
( ) refere-se ao total das obrigações do setor público não financeiro, deduzido dos seus ativos financeiros junto aos agentes privados não financeiros e aos agentes financeiros, públicos e privados.
( ) são as despesas empenhadas mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
Ano: 2014
Banca:
BIO-RIO
Órgão:
CRMV-RJ
Prova:
BIO-RIO - 2014 - CRMV-RJ - Técnico de Contabilidade |
Q475314
Contabilidade Pública
De acordo com a Lei nº 4320/64, os restos a pagar integram:
Ano: 2014
Banca:
FGV
Órgão:
Prefeitura de Recife - PE
Prova:
FGV - 2014 - Prefeitura de Recife - PE - Auditor do Tesouro Municipal - Prova I |
Q473224
Contabilidade Pública
Em relação aos Restos a Pagar, assinale a afirmativa correta.
Ano: 2014
Banca:
FDC
Órgão:
FIOCRUZ
Prova:
FDC - 2014 - FIOCRUZ - Analista em Gestão de Saúde - Contabilidade |
Q470920
Contabilidade Pública
No fim do exercício, as despesas orçamentárias empenhadas e não pagas serão inscritas com a seguinte classificação:
Q467114
Contabilidade Pública
Em relação a despesa pública julgue os itens abaixo, e a seguir indique a assertiva correta:
(I) os restos a pagar somente serão considerados despesas de exercícios anteriores quando não estiverem cancelados e não estiver mais vigente o direito do credor.
(II) Quando a anulação de uma despesa ocorrer após o encerramento do exercício financeiro, no foi empenhada, a receita desta anulação será revertida à dotação originária, podendo ser utilizada para pagamento de despesas de exercício anteriores.
(III) Os valores inscritos em restos a pagar processados podem ser cancelados
(IV) O suprimento de fundos é caracterizado por ser um adiantamento de valores a um servidor para futura prestação de contas. Esse adiantamento constitui despesa orçamentária.
(I) os restos a pagar somente serão considerados despesas de exercícios anteriores quando não estiverem cancelados e não estiver mais vigente o direito do credor.
(II) Quando a anulação de uma despesa ocorrer após o encerramento do exercício financeiro, no foi empenhada, a receita desta anulação será revertida à dotação originária, podendo ser utilizada para pagamento de despesas de exercício anteriores.
(III) Os valores inscritos em restos a pagar processados podem ser cancelados
(IV) O suprimento de fundos é caracterizado por ser um adiantamento de valores a um servidor para futura prestação de contas. Esse adiantamento constitui despesa orçamentária.
Q447310
Contabilidade Pública
Os restos a pagar representam despesas empenhadas por entidades públicas, mas não pagas até o dia 31 de dezembro.
No caso de restos a pagar de exercício anterior com existência de crédito próprio no orçamento respectivo capaz de atendê-los, o procedimento correto no período subsequente deve ser o de
No caso de restos a pagar de exercício anterior com existência de crédito próprio no orçamento respectivo capaz de atendê-los, o procedimento correto no período subsequente deve ser o de
Ano: 2014
Banca:
VUNESP
Órgão:
FUNDUNESP
Prova:
VUNESP - 2014 - FUNDUNESP - Assistente Administrativo |
Q420170
Contabilidade Pública
De acordo com o artigo 36, da Lei n.º 4.320/64, considera(m)-se ________ as despesas empenhadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.
Assinale a alternativa que preenche corretamente a lacuna.
Assinale a alternativa que preenche corretamente a lacuna.
Q404548
Contabilidade Pública
O exercício financeiro coincidirá com o ano civil, sendo que pertencem ao exercício financeiro as receitas nele arrecadadas e despesas nele legalmente empenhadas. O contador, ao classificar as receitas e despesas no balanço da entidade pública, verificou que havia despesas empenhadas, mas que por problemas de ordem operacional não foram pagas. Nesse caso, o contador deverá classificá-las em
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396830
Contabilidade Pública
No orçamento de Barbosópolis do Canto as despesas empenhadas até novembro de 2013 atingiram o montante de $ 95.000,00.
De acordo com o portal da transparência, em Dezembro de 2013 outros estágios da despesa foram cumpridos, a saber:
- liquidação: $ 80.000,00; e
- pagamento: $ 55.000,00.
Sabe-se ainda que a despesa fixada daquele município para 2013 foi de $ 100.000,00. A partir do conjunto de informações disponíveis, ao final de 2013 o contador afirmou que os restos a pagar
De acordo com o portal da transparência, em Dezembro de 2013 outros estágios da despesa foram cumpridos, a saber:
- liquidação: $ 80.000,00; e
- pagamento: $ 55.000,00.
Sabe-se ainda que a despesa fixada daquele município para 2013 foi de $ 100.000,00. A partir do conjunto de informações disponíveis, ao final de 2013 o contador afirmou que os restos a pagar
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396828
Contabilidade Pública
“O governo praticamente dobrou os restos a pagar processados de 2013 para 2014. A postergação do pagamento dessas despesas, que no ano passado tinha ficado em R$ 26,3 bilhões, passou para R$ 51,3 bilhões. Ao mesmo tempo, aumentou para R$ 4,1 bilhões o valor das ordens bancárias emitidas nos últimos dias de dezembro destinadas ao pagamento de investimentos. Assim, esses gastos só impactaram o caixa do Tesouro nos primeiros dias de janeiro. Se esses dois movimentos não tivessem ocorrido, o superávit primário do governo federal em 2013 - R$ 75 bilhões - teria sido bem menor”.
(http://www.valor.com.br/brasil/3388128/restos-pagar-dobram-e-elevam-superavit)
Sobre o procedimento relativo aos restos a pagar processados e os fatos enunciados no texto, é correto afirmar que
(http://www.valor.com.br/brasil/3388128/restos-pagar-dobram-e-elevam-superavit)
Sobre o procedimento relativo aos restos a pagar processados e os fatos enunciados no texto, é correto afirmar que
Q394596
Contabilidade Pública
No fim do exercício, as despesas orçamentárias empenhadas e não pagas serão inscritas em restos a pagar e constituirão a dívida flutuante. Podem-se distinguir dois tipos de restos a pagar: os processados e os não processados, sendo correto afirmar que restos a pagar processados
Q394081
Contabilidade Pública
Com base na legislação vigente aplicada ao setor público, as despesas empenhadas durante um determinado exercício financeiro, liquidadas e não pagas até 31de dezembro, denominam-se:
Q387589
Contabilidade Pública
Restos a pagar do exercício classificam-se como
Ano: 2014
Banca:
CONSULPLAN
Órgão:
MAPA
Prova:
CONSULPLAN - 2014 - MAPA - Técnico de Contabilidade |
Q386102
Contabilidade Pública
Considere a situação hipotética: “Foi empenhado, no orçamento da Secretaria Municipal de Agricultura, um contrato de prestação de serviços no valor de R$ 1 milhão para abertura de estradas vicinais. Durante o exercício financeiro de 2013 foi auferida, através do boletim diário de obras, a medição de R$ 800 mil de serviços prestados e liquidados. Do valor total – R$ 800 mil – pagou-se R$ 700 mil.” Portanto, o valor dos restos a pagar não processados é :
Q385910
Contabilidade Pública
Conforme comando do Art. 22 do Decreto nº 93.872/86, as despesas de exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio com saldo suficiente para atendê-las, e que não se tenham processado na época própria, bem como os Restos a Pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondente, são os que poderão ser pagos à conta de dotação destinada a atender despesas de exercícios anteriores, respeitada a categoria econômica própria. Nesse sentido, o quadro a seguir apresenta três elementos que estão contextualizados no Art. 22 do Decreto nº 93.872/86 na coluna (1) enquanto a coluna (2) detalha conceitos a eles pertinentes.
Todos os elementos e conceitos estão vinculados a um símbolo.
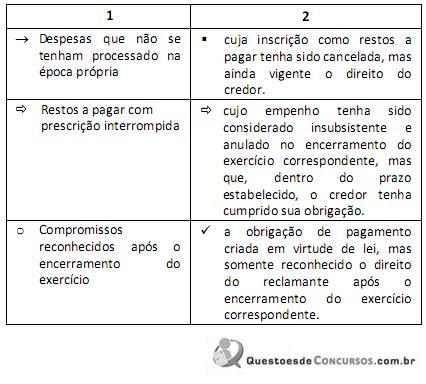
A alternativa que associa corretamente o elemento ao seu conceito, por intermédio dos símbolos, é:
Todos os elementos e conceitos estão vinculados a um símbolo.
A alternativa que associa corretamente o elemento ao seu conceito, por intermédio dos símbolos, é:

 Conheça nossos planos