Questões de Concurso
Sobre restos a pagar em contabilidade pública
Foram encontradas 834 questões


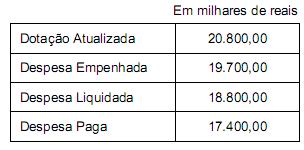
Considerando que o ente público faz a inscrição de restos a pagar no final do exercício financeiro, em 31/12/2013, a contabilidade deveria realizar o lançamento contábil referente à inscrição, em milhares de reais, de restos a pagar
- Dotação Atualizada da Despesa: R$ 690.000,00
- Despesas Empenhadas: R$ 685.000,00
- Despesas Liquidadas: R$ 670.000,00
- Despesas Pagas: R$ 640.000,00
Um fornecedor de material de informática entregou à entidade pública, em fevereiro de 2013, dentro do prazo acordado com o gestor público, mercadorias no valor de R$ 3.000,00, cujo empenho foi anulado no encerramento do exercício de 2012.
Com base nestas informações, o valor inscrito em restos a pagar não processados, no exercício, foi,

- • Fatos de dezembro de 2012:
1. Arrecadação de dívida ativa no valor de $30;
2. Pagamento de pessoal ativo já provisionado;
3. Amortização total de operação de crédito contraído;
4. Liquidação de equipamentos no valor de $100 para pagamento no ano seguinte;
5. Consumo de metade do estoque;
6. Redução da dívida fundada em $20 em razão a variação cambial;
7. Arrecadados $80 do saldo de receita lançada em direitos do ano;
8. Liquidados e pagos no mesmo mês o valor de $100 referente a pessoal ativo com retenção de $10 referente a consignação de folha de pagamento;
9. Recebimento de $20 de depósitos de diversas origens;
10. Pagamento de fornecedores no valor da disponibilidade financeira de fonte de recurso orçamentária.
Uma despesa empenhada, mas não liquidada, até o dia 31 de dezembro, poderá ser registrada em restos a pagar em exercício que não o subsequente ao do empenho.

1 - Registro Contábil da receita e despesa 2 - Regime de Adiantamento 3 - Registro Analítico 4 - Dívida Ativa 5 - Registro dos Restos a Pagar 6 - Créditos Adicionais
( ) Ocorrerá para todos os bens de caráter permanente, com indicação dos elementos necessários para a perfeita caracterização de cada um e dos agentes responsáveis pela sua guarda e administração. ( ) Far-se-á por exercício e por credor, distinguindo-se as despesas processadas das não processadas. ( ) Autorização de despesas não computadas ou insuficientemente dotadas na Lei do Orçamento. ( ) Far-se-á de acordo com as especificações constantes da Lei de Orçamento e dos Créditos Adicionais. ( ) Aplicável em caso de despesas expressamente definidas em lei, consistindo na entrega de numerário a servidor, sempre precedida de empenho na dotação própria. ( ) Pode ser de natureza tributária ou não tributária, escriturada como receita do exercício em que for arrecadada na respectiva dotação orçamentária.
Marque a sequência correta.
Observe as informações extraídas de uma unidade gestora executora e responda à questão.


Os dados das tabelas acima, em que os valores são expressos em reais, foram extraídos do balancete da prefeitura de uma cidade, em 31/12/2010, e representam apenas as receitas e despesas orçamentárias executadas. Com base nos dados apresentados, julgue o próximo item.
Com base nos dados apresentados na tabela, e sabendo-se que houve inscrição em restos a pagar de parte da despesa executada, é
possível afirmar que, na elaboração do balanço financeiro da referida prefeitura, a soma dos ingressos e dispêndios extraorçamentários
será igual a zero.

 Conheça nossos planos