Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.069 questões

Q3417084 Contabilidade Pública
        A conclusão do processo licitatório para a contratação de serviços de manutenção de equipamentos em determinado órgão público ocorreu no mês de fevereiro, o empenho da despesa no mês de março, a entrega do serviço e a liquidação da despesa no mês de abril e o pagamento junto ao fornecedor no mês de maio. 

Considerando a situação hipotética precedente e a realização da variação patrimonial e apuração do resultado patrimonial no setor público, julgue o item que se segue. 


Como a transação não envolve nem a entrada e nem a saída de bens, a apuração do resultado patrimonial do exercício não será afetada.  

Alternativas
Q3417083 Contabilidade Pública

Julgue o item seguinte, relativo ao Sistema de Contabilidade Federal. 


É de competência do órgão central desse sistema promover a conciliação da Conta Única do Tesouro Nacional com as disponibilidades no Banco Central do Brasil.  

Alternativas
Q3417082 Contabilidade Pública

Julgue o item seguinte, relativo ao Sistema de Contabilidade Federal. 


Na organização do Sistema de Contabilidade Federal, os órgãos setoriais ficam sujeitos à orientação normativa e à supervisão técnica do órgão central do referido sistema.

Alternativas
Q3417069 Contabilidade Pública

Com base no plano de contas e nos procedimentos de escrituração contábil, julgue o item a seguir. 


Os direitos referentes a bens corpóreos destinados à manutenção das atividades da empresa são classificados no ativo imobilizado. 

Alternativas
Q3413588 Contabilidade Pública
De acordo com os procedimentos contábeis patrimoniais, as provisões devem ser reavaliadas na data de apresentação das demonstrações contábeis e ajustadas para refletir a melhor estimativa corrente. Quando não houver mais incertezas quanto ao valor e ao prazo de determinado passivo, este deixará de ser uma provisão, devendo reconhecer-se
Alternativas
Q3413585 Contabilidade Pública
A Demonstração dos Fluxos de Caixa (DFC) permite a análise da capacidade de a entidade gerar caixa e equivalentes de caixa e de utilizar recursos próprios e de terceiros em suas atividades. Em conformidade com o Manual de Contabilidade Aplicada ao Setor Público, na elaboração da DFC, um item que compõe os fluxos de caixa das atividades de investimento é: 
Alternativas
Q3413583 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, os estoques mantidos para consumo no processo de produção de mercadorias a serem distribuídas gratuitamente ou por valor irrisório deverão ser mensurados pelo
Alternativas
Q3413582 Contabilidade Pública
Determinado município, no exercício de 2024, apresentou as seguintes informações da aprovação e da execução do orçamento:

1. Previsão da receita orçamentária:
– Receitas correntes: R$ 4.900.000,00
– Receitas de capital: R$ 2.100.000,00

2. Fixação da despesa orçamentária:
– Despesas correntes: R$ 4.200.000,00
– Despesas de capital: R$ 2.800.000,00

3. Execução da receita orçamentária:
– Impostos, taxas e contribuições de melhorias: R$ 1.680.000,00
– Alienação de bens: R$ 1.960.000,00
– Aluguéis: R$ 420.000,00
– Transferência do Fundo de Participação dos Municípios: R$ 3.150.000,00

4. Execução da despesa orçamentária:
– Aquisição de combustível (empenho, liquidação e pagamento): R$ 195.000,00
– Aquisição de veículos (empenho, liquidação e pagamento): R$ 980.000,00
– Salários pessoal civil (empenho, liquidação e pagamento): R$ 1.260.000,00
– Aquisição de bens de capital (empenho e liquidação): R$ 140.000,00
– Contratação de serviços pessoa jurídica (empenho e liquidação): R$ 840.000,00
– Construção de unidade hospitalar (empenho): R$ 700.000,00

Ao elaborar o Balanço Orçamentário do período, considerando os dados apresentados, haverá verificação de
Alternativas
Q3413581 Contabilidade Pública
Notas explicativas são informações adicionais às apresentadas nos quadros das Demonstrações Contábeis Aplicadas ao Setor Público e são consideradas parte integrante das demonstrações. Relativamente à “alteração de políticas contábeis”, a entidade deve divulgá-la em nota explicativa apenas se a mudança for exigida pelas normas de contabilidade aplicáveis; ou resultar em informação confiável e mais relevante sobre os efeitos das transações, outros eventos ou condições acerca ______________________, do resultado patrimonial ou____________________________ .

De acordo com o Manual de Contabilidade Aplicada ao Setor Público, assinale a alternativa que preenche, correta e respectivamente, as lacunas.
Alternativas
Q3413580 Contabilidade Pública
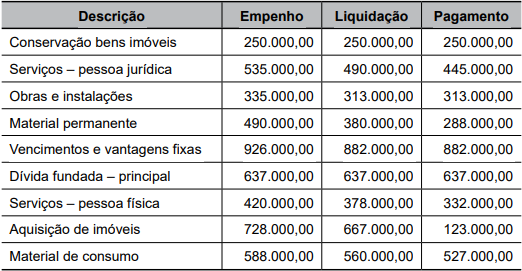
Para responder à questão observe os dados relativos à execução da despesa orçamentária de determinada prefeitura no início do exercício de 2024, em R$:


39.png (522×271)
De acordo com a Lei n° 4.320/1964 e com as informações apresentadas da execução orçamentária da despesa, é correto afirmar que, no período, o valor total dos restos a pagar
Alternativas
Q3413579 Contabilidade Pública
Para responder à questão observe os dados relativos à execução da despesa orçamentária de determinada prefeitura no início do exercício de 2024, em R$:


39.png (522×271)
Considerando as informações apresentadas da execução orçamentária da despesa, em conformidade com a Lei n° 4.320/1964 e devidas modificações, é correto afirmar que, no período, o valor total
Alternativas
Q3413578 Contabilidade Pública
Em conformidade com o Manual de Contabilidade Aplicada ao Setor Público, o reconhecimento inicial de um ativo intangível pode ocorrer de três formas: aquisição separada, geração interna e
Alternativas
Q3413577 Contabilidade Pública
O suprimento de fundos é caracterizado por ser um adiantamento de valores a um servidor para futura prestação de contas e constitui despesa orçamentária.

Levando em conta a natureza da informação – orçamentária, a devolução, no exercício seguinte ao da concessão, de valores de suprimento de fundos não aplicados será considerada
Alternativas
Q3413574 Contabilidade Pública
No momento da contabilização do orçamento, deve ser registrado em contas orçamentárias o total da receita orçamentária prevista e da despesa orçamentária fixada por fonte ou destinação de recursos. Na arrecadação, além do registro da receita orçamentária e do respectivo ingresso dos recursos financeiros, deverá ser lançado, _______________________________, o valor classificado na fonte ou destinação correspondente (disponibilidade a utilizar), bem como o registro da realização da receita orçamentária por fonte ou destinação.

De acordo com o Manual de Contabilidade Aplicada ao Setor Público, assinale a alternativa que preenche corretamente a lacuna.
Alternativas
Q3413571 Contabilidade Pública
Observe os saldos, em R$, das variações patrimoniais aumentativas e diminutivas de uma entidade do setor público, relativas ao exercício de 2024, apresentados a seguir:

– Transferências concedidas: 24.800,00
– Pessoal e encargos: 18.480,00
– Desincorporação de passivos: 77.370,00
– Consumo de capital fixo: 12.280,00
– Venda de mercadorias, produtos e serviços: 15.350,00
– Desvalorização e perdas de ativos: 19.140,00
– Tributos e contribuições: 43.000,00
– Benefícios previdenciários: 33.700,00
– Transferências recebidas: 11.050,00
– Uso de bens e serviços: 10.630,00

Com base nessas informações, qual valor corresponde ao resultado do exercício apurado na demonstração das variações patrimoniais?
Alternativas
Q3409629 Contabilidade Pública
Contabilidade é a ciência que estuda, interpreta e registra os fenômenos que afetam o patrimônio de uma entidade, comumente dividida em contabilidade empresarial e contabilidade pública. Sistema contábil representa um conjunto de informações que orienta e supre o processo de decisão, utilizando os registros de atos e fatos da gestão como ferramenta de controle, avaliação e mensuração do patrimônio público. O conceito “consiste no controle relacionado à movimentação de entradas e saídas de recursos de natureza orçamentária e extraorçamentária” é correspondente ao subsistema:
Alternativas
Q3409501 Contabilidade Pública

Julgue o item que se segue, no que se refere à despesa pública.

A dívida flutuante compreende os restos a pagar, os depósitos e os débitos de tesouraria, com vencimentos de curto prazo.


Alternativas
Q3409467 Contabilidade Pública
         Em previsão da receita de tributos no mês de janeiro, seu lançamento no mês de fevereiro, sua arrecadação no mês de março e seu recolhimento no mês de abril. 

Julgue o item que se segue, com base no regime orçamentário e no regime contábil da entidade governamental.

Como a previsão da receita foi registrada no mês de janeiro, conclui-se, com base nas normas do MCASP, que a receita orçamentária da entidade em apreço foi reconhecida nesse mesmo mês.

Alternativas
Q3409466 Contabilidade Pública
         Em previsão da receita de tributos no mês de janeiro, seu lançamento no mês de fevereiro, sua arrecadação no mês de março e seu recolhimento no mês de abril. 

Julgue o item que se segue, com base no regime orçamentário e no regime contábil da entidade governamental.

O reconhecimento do crédito da entidade em questão pelo regime contábil poderia ter sido efetuado no mês de fevereiro, no momento em que os tributos foram lançados.

Alternativas
Q3409465 Contabilidade Pública

        As seguintes transações foram registradas por determinada entidade pública em seu primeiro exercício financeiro, já encerrado:


a. aprovação na lei orçamentária anual do valor de $ 300 mil, tendo sido a despesa fixada no mesmo valor da receita prevista;

b. lançamento de impostos no valor de $ 160 mil, tendo sido arrecadada metade desse valor;

c. realização de receita de operação de crédito no valor de $ 140 mil, com recebimento imediato do recurso, para pagamento da dívida em 10 anos;

d. empenho, liquidação e pagamento de folha de pessoal no valor de $ 100 mil;

e. empenho e liquidação de equipamentos no valor de $ 200 mil, metade paga à vista e metade inscrita em restos a pagar;

f. recebimento de bem em doação no valor de $ 120 mil. 

Julgue o item que se segue, com base nas demonstrações contábeis aplicadas ao setor público (DCASP).

O resultado orçamentário do exercício apurado no balanço orçamentário dessa entidade pública será nulo.

Alternativas
Respostas
4881: E
4882: C
4883: C
4884: C
4885: B
4886: A
4887: D
4888: E
4889: A
4890: B
4891: C
4892: E
4893: D
4894: C
4895: E
4896: B
4897: C
4898: E
4899: C
4900: E