Questões de Concurso Sobre procedimentos contábeis patrimoniais em contabilidade pública

Foram encontradas 4.921 questões

Q3506413 Contabilidade Pública
Atenção: Considere as transações descritas nos itens a seguir, que foram extraídas do sistema de contabilidade de uma entidade pública e se referem ao mês de janeiro de 2025 para responder à questão. 

I. Apropriação mensal, de acordo com o regime de competência (patrimonial), de seguro pelo valor total de R$ 29.000,00. O seguro foi contratado em agosto de 2024, pelo valor total de R$ 348.000,00, com vigência de 12 meses. A execução orçamentária para a contratação do seguro ocorreu integralmente em agosto de 2024.

II. Aquisição de um terreno pelo valor total de R$ 680.000,00. No terreno será construída uma escola de educação infantil, com início das obras previsto para maio de 2025. A execução orçamentária para a aquisição ocorreu integralmente em janeiro de 2025.

III. Distribuição gratuita de produtos de higiene para pessoas em situação de vulnerabilidade social. Os produtos estavam registrados no estoque da entidade pública pelo valor total de R$ 6.000,00.

IV. Empenho de despesa com aquisição de veículos escolares pelo valor total de R$ 320.000,00. Os veículos foram cebidos pela entidade pública em fevereiro de 2025 e a despesa foi integralmente liquidada e paga neste mesmo mês. 

V. Empenho e liquidação de despesa com pessoal ativo pelo valor total de R$ 2.810.000,00. A despesa corresponde a vencimentos e vantagens fixas dos servidores da entidade pública que prestam serviços à população e o fato gerador da despesa, de acordo com o regime de competência (patrimonial), ocorreu em janeiro de 2025. A despesa foi integralmente paga em fevereiro de 2025.

VI. Recebimento de 500 livros escolares, em 15/01/2025, adquiridos para serem gratuitamente distribuídos no âmbito de um projeto social. A emissão da nota de empenho para a aquisição dos livros ocorreu em dezembro de 2024 pelo valor total de R$ 12.500,00 e a liquidação e o pagamento ocorreram, respectivamente, em 16/01/2025 e 30/01/2025, pelo valor total empenhado em dezembro de 2024.

A distribuição dos livros ocorreu integralmente em março de 2025.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público e com base no Plano de Contas Aplicado ao Setor Público, utilizam-se, no mês de janeiro de 2025, contas contábeis das classes
Alternativas
Q3506412 Contabilidade Pública
Atenção: Considere as transações descritas nos itens a seguir, que foram extraídas do sistema de contabilidade de uma entidade pública e se referem ao mês de janeiro de 2025 para responder à questão. 

I. Apropriação mensal, de acordo com o regime de competência (patrimonial), de seguro pelo valor total de R$ 29.000,00. O seguro foi contratado em agosto de 2024, pelo valor total de R$ 348.000,00, com vigência de 12 meses. A execução orçamentária para a contratação do seguro ocorreu integralmente em agosto de 2024.

II. Aquisição de um terreno pelo valor total de R$ 680.000,00. No terreno será construída uma escola de educação infantil, com início das obras previsto para maio de 2025. A execução orçamentária para a aquisição ocorreu integralmente em janeiro de 2025.

III. Distribuição gratuita de produtos de higiene para pessoas em situação de vulnerabilidade social. Os produtos estavam registrados no estoque da entidade pública pelo valor total de R$ 6.000,00.

IV. Empenho de despesa com aquisição de veículos escolares pelo valor total de R$ 320.000,00. Os veículos foram cebidos pela entidade pública em fevereiro de 2025 e a despesa foi integralmente liquidada e paga neste mesmo mês. 

V. Empenho e liquidação de despesa com pessoal ativo pelo valor total de R$ 2.810.000,00. A despesa corresponde a vencimentos e vantagens fixas dos servidores da entidade pública que prestam serviços à população e o fato gerador da despesa, de acordo com o regime de competência (patrimonial), ocorreu em janeiro de 2025. A despesa foi integralmente paga em fevereiro de 2025.

VI. Recebimento de 500 livros escolares, em 15/01/2025, adquiridos para serem gratuitamente distribuídos no âmbito de um projeto social. A emissão da nota de empenho para a aquisição dos livros ocorreu em dezembro de 2024 pelo valor total de R$ 12.500,00 e a liquidação e o pagamento ocorreram, respectivamente, em 16/01/2025 e 30/01/2025, pelo valor total empenhado em dezembro de 2024.

A distribuição dos livros ocorreu integralmente em março de 2025.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, tem-se variações patrimoniais quantitativas no mês de janeiro de 2025 a partir das transações descritas, APENAS, no(s) item(itens):
Alternativas
Q3506411 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, (i) a apropriação mensal em maio de 2025, de acordo com o regime de competência (patrimonial), de 13º salário dos servidores de uma entidade pública, cuja execução orçamentária da despesa para o pagamento do 13º salário deve ocorrer nos meses de novembro e dezembro de 2025; e (ii) a baixa, em maio de 2025, de provisão para riscos trabalhistas reconhecida em fevereiro de 2021 pelo valor total de R$ 154.000,00 e registro do passivo correspondente pelo valor total de R$ 162.000,00, originam, em maio de 2025, respectivamente,
Alternativas
Q3506410 Contabilidade Pública
Atenção: Considere as transações descritas nos itens a seguir, que foram extraídas do sistema de contabilidade de uma entidade pública e se referem ao exercício financeiro de 2024 para responder à questão. 

I. Alienação de um veículo, em 18/12/2024, pelo valor total de R$ 51.000,00. Nessa data, o veículo estava registrado no Ativo Imobilizado pelo custo de R$ 145.000,00 e o valor da depreciação e redução ao valor recuperável acumuladas era de R$ 92.000,00. O valor da venda foi integralmente recebido pela entidade pública em janeiro de 2025.

II. Arrecadação de receitas de Contribuições Sociais no valor total de R$ 890.000,00. O fato gerador desta receita, de acordo com o regime de competência (patrimonial), ocorreu durante o exercício financeiro de 2024.

III. Lançamento de receitas de Impostos no valor total de R$ 9.151.000,00. Deste montante, R$ 8.820.000,00 foram arrecadados durante o exercício financeiro de 2024, e o valor restante foi recebido pela entidade pública em janeiro de 2025.

IV. Obtenção de operação de crédito no valor total de R$ 1.255.000,00.

V. Recebimento antecipado de receitas tributárias em dezembro de 2024. O valor total recebido em dinheiro foi R$ 110.000,00. O evento tributável destas receitas ocorreu em janeiro de 2025.

VI. Recebimento de depósito em caução em dinheiro no valor total de R$ 39.000,00.

VII. Recebimento de dinheiro em doação, sem condições atreladas à doação, no valor total de R$ 57.000,00.

VIII. Recebimento de um terreno em doação, em 13/11/2024, sem condições atreladas à doação. Nesta data, o valor justo do terreno era de R$ 526.000,00.

IX. Registro de um ativo contingente decorrente de reivindicação por meio de processo judicial cujo resultado é incerto e a entrada de recursos é considerada provável, pelo valor total de R$ 347.000,00.

X. Reversão de provisão no valor total de R$ 481.000,00. A provisão havia sido reconhecida no exercício financeiro de 2022 e, em 2024, considerou-se remota a possibilidade de saída de recursos que incorporam benefícios econômicos ou potencial de serviços futuros para o pagamento da obrigação.
De acordo com a NBC TSP Estrutura Conceitual, a transação descrita no item
Alternativas
Ano: 2025 Banca: UFMT Órgão: ARIS-MT Prova: UFMT - 2025 - ARIS-MT - Controlador Interno |
Q3505746 Contabilidade Pública
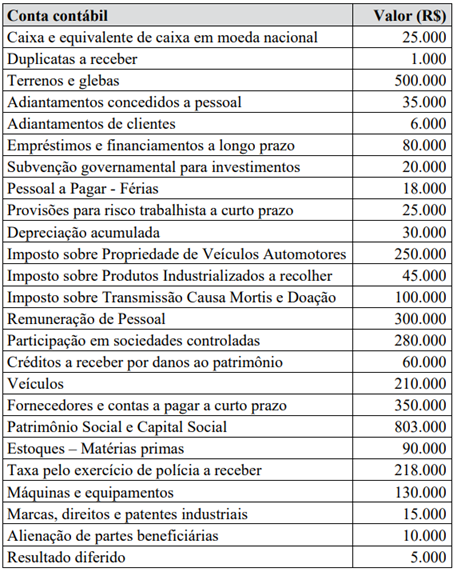
Determinado ente público apresentou a seguinte relação de contas contábeis e seus saldos em 30/11/2024:

Q31.png (457×572)

Durante o mês de dezembro de 2024, ocorreram as seguintes operações, as quais foram corretamente registradas:

1. Arrecadação e recolhimento da receita de Imposto sobre Propriedade de Veículos Automotores no valor de R$ 150.000.
2. Empenho, liquidação e pagamento da despesa com pessoal, no valor de R$ 30.000.
3. Reconhecimento da depreciação do período, no valor de R$ 10.000.
4. Pagamentos das obrigações registrados na conta contábil “Empréstimos e financiamentos a longo prazo”, no valor de R$ 70.000.

A respeito das operações ocorridas durante o mês de dezembro de 2024, analise as afirmativas.

I. A operação 1 foi classificada como uma receita orçamentária corrente e gerou o reconhecimento de uma variação patrimonial aumentativa.
II. A operação 2 gerou o reconhecimento de uma variação patrimonial diminutiva e contribuiu para redução do Ativo Circulante, que passou a ter saldo total de R$ 527.000.
III. A operação 4 gerou reconhecimento de uma variação patrimonial diminutiva e contribuiu para alteração do Passivo Não Circulante que passou a ter saldo total de R$ 15.000.
IV. A operação 3 gerou reconhecimento de uma variação patrimonial diminutiva e contribuiu para redução do Ativo Não Circulante que passou a ter saldo total de R$ 1.075.000.

Estão corretas as afirmativas
Alternativas
Ano: 2025 Banca: UFMT Órgão: ARIS-MT Prova: UFMT - 2025 - ARIS-MT - Contador |
Q3505644 Contabilidade Pública
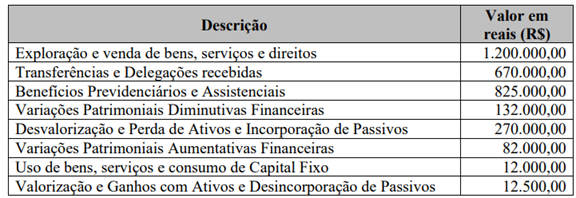
Uma entidade pública apresentou, ao final de determinado exercício social, as seguintes variações patrimoniais:

Q39.png (576×198)

Os valores das Variações Patrimoniais Aumentativas, das Variações Patrimoniais Diminutivas e do resultado patrimonial do exercício, respectivamente, são: 
Alternativas
Ano: 2025 Banca: UFMT Órgão: ARIS-MT Prova: UFMT - 2025 - ARIS-MT - Contador |
Q3505641 Contabilidade Pública
A Instrução de Procedimentos Contábeis (IPC n.º 10) dispõe que

“Na data de elaboração das demonstrações contábeis, os entes consorciados reconhecem no ativo suas parcelas correspondentes ao patrimônio líquido do consórcio, utilizando a apropriação proporcional patrimonial”.

Considerando as disposições da IPC n.º 10 sobre a apropriação proporcional patrimonial, analise as afirmativas.

I. A participação dos entes consorciados no consórcio será efetuada por meio de cotas de participação, valoradas conforme a relação “Patrimônio Líquido/Número Total de Cotas”.
II. Sempre que houver alteração no patrimônio líquido do Consórcio ou no número total de cotas, a valoração da participação deve ser revista.
III. Se o Patrimônio Líquido do consórcio apresentar saldo negativo, os consorciados zerarão o saldo de participações em Consórcios Públicos.
IV. Caso o consórcio tenha incorrido em obrigações legais, contratuais e assunção de dívidas e esteja com o Patrimônio Líquido Negativo, os consorciados reconhecerão um passivo.

Estão corretas as afirmativas
Alternativas
Ano: 2025 Banca: UFMT Órgão: ARIS-MT Prova: UFMT - 2025 - ARIS-MT - Contador |
Q3505640 Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público informa que “A Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício”. Sobre a DVP, analise as afirmativas.

I. O resultado patrimonial do exercício afeta o patrimônio público porque o valor apurado de resultado patrimonial passa a compor o saldo patrimonial do Balanço Patrimonial do exercício.
II. É elaborada utilizando-se as classes 3 - Variações Patrimoniais Diminutivas e 4 - Variações Patrimoniais Aumentativas do Plano de Contas Aplicado ao Setor Público – PCASP.
III. Deverá ser acompanhada de notas explicativas, que divulguem separadamente a natureza e valores dos itens relevantes que compõem as Variações Patrimoniais Aumentativas e Variações Patrimoniais Diminutivas.
IV. A Desvalorização e Perda de Ativos e Incorporação de Passivos é uma variação patrimonial aumentativa.

Estão corretas as afirmativas
Alternativas
Ano: 2025 Banca: UFMT Órgão: ARIS-MT Prova: UFMT - 2025 - ARIS-MT - Contador |
Q3505631 Contabilidade Pública
O Consórcio Público XYZ adquiriu cinco computadores para uso do seu Departamento Administrativo pelo valor total de R$ 15.000,00. Os bens foram entregues em 15 de janeiro de 2022 e, após a conclusão de uma reforma no prédio administrativo, em 31/maio/2023, os computadores foram instalados e, a partir de então, passaram a ser utilizados pelos servidores do setor. Os computadores possuem vida útil estimada de cinco anos e o valor residual estimado é de 12% do preço de aquisição.
Como o setor contábil do Consórcio optou por utilizar o método de depreciação linear para contabilizar o desgaste e a obsolescência dos computadores, qual o valor da depreciação acumulada a constar no Balanço Patrimonial a ser elaborado em 31 de dezembro de 2024? 
Alternativas
Ano: 2025 Banca: UFMT Órgão: ARIS-MT Prova: UFMT - 2025 - ARIS-MT - Contador |
Q3505626 Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público (STN, 2024) denomina o processo de inclusão ou incorporação de um item numa demonstração contábil como reconhecimento contábil. As exigências que devem ser cumpridas para o reconhecimento dos ativos são: 
Alternativas
Ano: 2025 Banca: IADES Órgão: CRMV-PI Prova: IADES - 2025 - CRMV-PI - Contador |
Q3504002 Contabilidade Pública

O Plano de Constas Aplicado ao Setor Publico (PCASP) compõe-se de oito classes. As classes 3 e 4 agrupam, respectivamente, as contas que registram as variações patrimoniais diminutivas e as variações patrimoniais aumentativas que afetam a Demonstração das Variações Patrimoniais (DVP).


A esse respeito, assinale a alternativa que indica uma conta da classe 4. 

Alternativas
Ano: 2025 Banca: FUNDATEC Órgão: GHC-RS Prova: FUNDATEC - 2025 - GHC-RS - Contador |
Q3503246 Contabilidade Pública
Sobre as variações patrimoniais, no contexto da Contabilidade Pública e da aplicação das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCASP), assinale a alternativa correta.
Alternativas
Q3502998 Contabilidade Pública

Acerca da natureza, da forma de organização e da utilidade das contas, julgue o item subsequente. 

Contas retificadoras de ativo são utilizadas para promover ajustes (para mais ou para menos) em saldos de contas representativas de bens e direitos de uma entidade. 

Alternativas
Q3502994 Contabilidade Pública

Julgue o item seguinte relativo a patrimônio e classificação de fatos contábeis. 

No gráfico em T que se usa para representar o patrimônio de uma entidade, o ativo, formado pelas aplicações de recursos, deve ser apresentado do lado esquerdo, enquanto o passivo e o patrimônio líquido, formados pelas fontes de recursos, devem ser apresentados do lado direito. 

Alternativas
Q3502795 Contabilidade Pública
Durante a elaboração do balanço patrimonial de certo órgão público, a equipe de contabilidade identificou diferentes eventos que afetaram o patrimônio da entidade. Alguns aumentaram o valor patrimonial, enquanto outros o reduziram, mesmo sem envolver entrada ou saída de dinheiro no momento.

Com base nessa situação e nos conceitos de variações patrimoniais, assinale a alternativa correta.
Alternativas
Q3502794 Contabilidade Pública
Considere que determinada prefeitura municipal tenha realizado um inventário para avaliar seu patrimônio. O levantamento identificou:

• 20 veículos oficiais, 5 prédios administrativos e mobiliário no valor de R$ 500 mil;
• R$ 1,2 milhão em impostos a receber e R$ 300 mil em processos judiciais favoráveis; e • salários a pagar (R$ 800 mil) e empréstimos bancários (R$ 2 milhões).

Com base nos dados apresentados, assinale a alternativa que corretamente classifica um dos elementos do patrimônio público.
Alternativas
Q3499950 Contabilidade Pública

“Nesse aspecto, devem ser atendidos os princípios e as normas contábeis voltadas para o reconhecimento, mensuração e evidenciação dos ativos e passivos e de suas variações patrimoniais. O Balanço Patrimonial (BP) e a Demonstração das Variações Patrimoniais (DVP) representam os principais instrumentos para refletir esse aspecto. O processo de convergência às normas internacionais de contabilidade aplicada ao setor publico (CASP) visa a contribuir, primordialmente, para o desenvolvimento deste aspecto”.


Trata-se de qual aspecto da contabilidade aplicada ao setor publico?


(MF/STN Manual de Contabilidade Aplicada ao Setor Público  - MCASP. 112 ed., 2024, p. 25)

Alternativas
Q3498451 Contabilidade Pública
A avaliação de obsolescência e desativação de um equipamento para a saúde no setor público requer o cumprimento de requisitos legais e administrativos para garantir a rastreabilidade, a regularidade contábil e a responsabilidade fiscal. Com base nas normas aplicáveis, Decreto nº 9.373/2018 e NBR 15943:2011, assinale a alternativa correta sobre os critérios e procedimentos para desativação e baixa patrimonial desses bens. 
Alternativas
Q3498360 Contabilidade Pública
O resultado operacional na contabilidade pública representa a diferença entre receitas e despesas que afetam diretamente o patrimônio público. Sobre a composição desse resultado:
Alternativas
Q3498354 Contabilidade Pública
De acordo com os princípios da Contabilidade Aplicada ao Setor Público e com base na NBC TSP 07 – Ativo Imobilizado, um ente público reconheceu contabilmente uma jazida de calcário no valor de R$ 500.000,00, cuja capacidade total de extração é de 250.000 toneladas. No mês de apuração, foram extraídas 20.000 toneladas de calcário. Considerando o regime de competência e os critérios de mensuração para ativos exauríveis, o valor da exaustão a ser reconhecido como redução do valor contábil do ativo no período é de:
Alternativas
Respostas
1441: D
1442: C
1443: B
1444: B
1445: D
1446: D
1447: B
1448: C
1449: D
1450: D
1451: C
1452: A
1453: E
1454: C
1455: B
1456: C
1457: B
1458: A
1459: D
1460: A