Questões de Concurso Sobre procedimentos contábeis patrimoniais em contabilidade pública

Foram encontradas 4.921 questões

Q3585245 Contabilidade Pública

Acerca do ambiente e das características da informação de custos no setor público, julgue o item subsequente.  


Perdas por indenizações ou por catástrofes não devem ser consideradas custos. 

Alternativas
Q3585244 Contabilidade Pública

Acerca do ambiente e das características da informação de custos no setor público, julgue o item subsequente.  


O custo do período deve ser apurado concomitantemente à execução orçamentária. 

Alternativas
Q3585243 Contabilidade Pública

Julgue o item a seguir, a respeito do regime orçamentário e da mensuração de provisões e passivos contingentes no setor público. 


Os passivos contingentes devem ser periodicamente avaliados para que se determine se o seu potencial de serviços se tornou possível. 

Alternativas
Q3585242 Contabilidade Pública

Julgue o item a seguir, a respeito do regime orçamentário e da mensuração de provisões e passivos contingentes no setor público. 


O aumento no valor contábil de uma provisão deve ser reconhecido como uma despesa financeira.  

Alternativas
Q3585241 Contabilidade Pública

Julgue o item a seguir, a respeito do regime orçamentário e da mensuração de provisões e passivos contingentes no setor público. 


O valor contábil da provisão diminui a cada período para refletir o seu valor justo quando o desconto a valor presente é utilizado.  

Alternativas
Q3577313 Contabilidade Pública
Em um órgão público, os computadores adquiridos ao custo de R$ 100.000,00 possuem vida útil estimada de 10 anos e valor residual de 20%. Assim, utilizando-se do método da linha reta, a depreciação anual desses computadores é igual a
Alternativas
Q3576551 Contabilidade Pública
 O Patrimônio Público, objeto central da Contabilidade Aplicada ao Setor Público, é definido como o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público. Sobre o Patrimônio Público, julgue os itens a seguir:

I.Ativos, no contexto público, são recursos controlados pela entidade, provenientes de eventos passados, e podem existir sem uma forma física concreta.
II.Para o reconhecimento de um passivo, é facultativo que sua extinção envolva necessariamente uma saída de recursos da entidade.
III.A mensuração de ativos no setor público é orientada por diferentes bases, como o custo histórico, o valor de mercado e o custo de reposição ou substituição.

É correto o que se afirma em:
Alternativas
Q3576550 Contabilidade Pública
 O Plano de Contas Aplicado ao Setor Público (PCASP) segrega as contas contábeis em grandes grupos, de acordo com as características dos atos e fatos registrados. Entre os seguintes conjuntos de classes, destina-se a registrar, processar e evidenciar os fatos financeiros e não financeiros relacionados com a composição do patrimônio público e suas variações qualitativas e quantitativas, as classes:
Alternativas
Q3566962 Contabilidade Pública

As variações patrimoniais aumentativas e diminutivas são transações que promovem alterações nos elementos patrimoniais da entidade pública e que afetam o seu resultado. Considera-se realizada uma variação patrimonial aumentativa

Alternativas
Q3566958 Contabilidade Pública

Observe os saldos, em R$, das variações patrimoniais aumentativas e diminutivas a seguir.
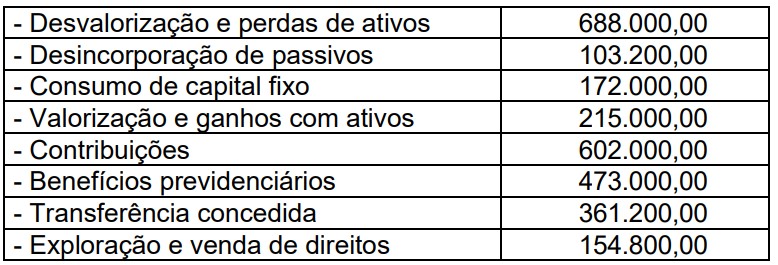


Imagem associada para resolução da questão


Com base nas informações apresentadas, qual valor corresponde ao resultado apurado na Demonstração das Variações Patrimoniais (DVP)?

Alternativas
Q3564891 Contabilidade Pública
No balanço patrimonial, o passivo é classificado em passivo financeiro e passivo permanente (não financeiro), conforme o art. 105 da Lei nº 4.320/1964, sendo obrigatória sua divulgação em quadro demonstrativo específico. Conceitualmente, o passivo financeiro compreende as dívidas fundadas e outros pagamentos que independam de autorização orçamentária, enquanto o passivo permanente compreende aquelas que dependem de autorização legislativa para amortização ou resgate.

Considere que, em janeiro/2025, determinado ente realizou a contratação de uma operação de crédito e, em julho/2025, ocorreu o ato emanado da autoridade competente referente à autorização orçamentária para amortização da primeira parcela desse passivo.

Com base no Manual de Contabilidade Aplicado ao Setor Público (MCASP), a representação correta dos lançamentos contábeis de natureza da informação patrimonial relativos a ambos eventos está indicada em
Alternativas
Q3564762 Contabilidade Pública
Os bens públicos exigem controles permanentes para evitar perda, uso indevido ou subutilização, neste sentido, o inventário patrimonial documenta a existência física e o estado de conservação dos bens, sendo requisito básico de gestão patrimonial. Registre V, para verdadeiro, e F, para falso:
(__)O inventário é opcional nos órgãos da Administração Direta.
(__)Bens de pequeno valor não precisam ser inventariados.
(__)O inventário físico periódico é obrigatório e essencial para assegurar o registro fidedigno dos bens públicos.
(__)É permitido descartar bens sem inventário prévio.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo: 
Alternativas
Q3564727 Contabilidade Pública
Os entes públicos brasileiros adotaram, nos últimos anos, práticas de harmonização contábil alinhadas aos padrões internacionais (IPSAS/IFRS). Essa mudança busca maior transparência, comparabilidade e aderência às boas práticas internacionais de prestação de contas. Sobre esse contexto, analise abaixo:
Analise as afirmações abaixo entre Verdadeiro (V) ou Falso (F) sobre os princípios contábeis e normas internacionais de contabilidade (IFRS), com enfoque em suas aplicações no setor público.
(__)O regime de competência é obrigatório para registro patrimonial na contabilidade pública, mesmo quando o recebimento ou pagamento ocorra em exercício diferente.
(__)O regime de caixa substitui o regime de competência na apuração patrimonial, devendo ser usado isoladamente.
(__)A adoção dos padrões internacionais elimina a necessidade de registro de passivos contingentes.
(__)O princípio da continuidade não se aplica ao setor público, pois não há risco de encerramento de atividades.
Após análise, assinale a alternativa que apresenta sequência correta de cima para baixo.      
Alternativas
Q3564712 Contabilidade Pública
A responsabilização na gestão pública exige não apenas a execução correta dos recursos, mas também a transparência na demonstração dos resultados patrimoniais.
O Balanço Patrimonial é uma das peças fundamentais na prestação de contas públicas, pois evidencia a situação do ativo, passivo e patrimônio líquido do ente federativo. Sua correta elaboração contribui para o controle social e para a tomada de decisão. Assinale a alternativa correta.
Alternativas
Q3564710 Contabilidade Pública
A adequada mensuração dos ativos públicos é condição para assegurar a fidedignidade das informações patrimoniais e a transparência na gestão dos recursos do Estado. A avaliação correta dos bens públicos é requisito fundamental para a adequada gestão patrimonial, devendo observar critérios técnicos atualizados para garantir registros confiáveis.
Sobre esse tema, assinale a alternativa correta.
Alternativas
Q3563147 Contabilidade Pública
Na conciliação fiscal e contábil, o objetivo principal é assegurar que as obrigações tributárias e lançamentos contábeis estejam corretos e compatíveis com a legislação. Entre os documentos que devem ser obrigatoriamente confrontados nesse processo, incluemse: 
Alternativas
Q3562827 Contabilidade Pública
As variações patrimoniais podem ser qualitativas ou quantitativas, e afetam diretamente o resultado patrimonial. Uma variação patrimonial diminutiva, segundo a contabilidade pública, ocorre quando há:
Alternativas
Q3553637 Contabilidade Pública
No âmbito da contabilidade pública, há um grupo patrimonial que representa créditos e valores realizáveis independentemente de autorização orçamentária e valores numerários. Esses elementos estão classificados como:
Alternativas
Q3552816 Contabilidade Pública
A Gestão Patrimonial é um conjunto essencial de atividades na administração pública, visando ao controle e à manutenção dos bens do Estado. Sua correta execução garante a transparência, a eficiência e a preservação do acervo público.
Com base na descrição das atividades que compõem a Gestão Patrimonial, assinale a alternativa correta: 

Alternativas
Q3552685 Contabilidade Pública
Quanto às provisões e aos passivos contingentes, é correto afirmar que
Alternativas
Respostas
1361: C
1362: E
1363: E
1364: C
1365: E
1366: B
1367: B
1368: D
1369: C
1370: B
1371: D
1372: A
1373: A
1374: C
1375: C
1376: C
1377: A
1378: A
1379: E
1380: E