Questões de Concurso Sobre procedimentos contábeis patrimoniais em contabilidade pública

Foram encontradas 4.921 questões

Q3534417 Contabilidade Pública
 A provisão na esfera pública, corresponde ao passivo reconhecido em razão de obrigação presente derivada de evento passado, cuja liquidação se espera que resulte na saída de recursos. Com base na norma contábil vigente, assinale a alternativa que representa corretamente um critério obrigatório para o reconhecimento de uma provisão. 
Alternativas
Q3534137 Contabilidade Pública
A escolha do regime contábil define o momento em que os fatos geradores são reconhecidos nas demonstrações contábeis. Assinale a alternativa correta quanto ao regime de reconhecimento das variações patrimoniais. 
Alternativas
Ano: 2025 Banca: AMEOSC Órgão: CONDER - SC Prova: AMEOSC - 2025 - CONDER - SC - Contador |
Q3532129 Contabilidade Pública
A prática contábil no setor público, caracterizava-se por registros centrados na execução orçamentária e no cumprimento de dispositivos legais, o que por vezes comprometia a visão integral do patrimônio público. Com a evolução normativa, os processos de registro passaram a demandar maior detalhamento e aderência aos eventos patrimoniais. Com base nesse cenário, assinale a alternativa correta.
Alternativas
Ano: 2025 Banca: AMEOSC Órgão: CONDER - SC Prova: AMEOSC - 2025 - CONDER - SC - Contador |
Q3532127 Contabilidade Pública
A respeito da demonstração do resultado, analise os itens abaixo:
I.A Demonstração do Resultado evidencia, com base no regime de competência, o desempenho econômico da entidade pública, segregando as receitas e despesas por natureza e função.
II.O resultado patrimonial apurado na Demonstração do Resultado pode indicar superávit ou déficit, dependendo da diferença entre as variações patrimoniais aumentativas e diminutivas.
III.Mesmo sem impacto orçamentário direto, os encargos de depreciação devem ser reconhecidos na Demonstração do Resultado como despesas que reduzem o resultado patrimonial.
Após análise, assinale a alternativa correta.
Alternativas
Q3523068 Contabilidade Pública

A Norma Brasileira de Contabilidade NBC TG 27 (R4) – Ativo Imobilizado, estabelece o tratamento contábil para ativos imobilizados, de forma que os usuários das demonstrações contábeis possam discernir a informação sobre o investimento da entidade em seus ativos imobilizados, bem como suas mutações. Com base nessa norma, marque V para as afirmativas verdadeiras e F para as falsas. 


( ) Após o reconhecimento como ativo, um item do ativo imobilizado deve ser apresentado ao custo menos qualquer depreciação e perda por redução ao valor recuperável acumuladas.


( ) Valor residual é o custo de um ativo ou outro valor que substitua o custo, menos o seu valor depreciável.


( ) O custo de um item de ativo imobilizado é equivalente ao preço à vista na data do reconhecimento.


( ) Um item do ativo imobilizado que seja classificado para reconhecimento como ativo deve ser mensurado pelo seu valor de mercado. 


A sequência está correta em

Alternativas
Q3521943 Contabilidade Pública
A metodologia utilizada para a estruturação do Plano de Contas Aplicado ao Setor Público foi a segregação das contas contábeis em grandes grupos de acordo com as características dos atos e fatos nelas registrados. Essa metodologia permite o registro dos dados contábeis de forma organizada e facilita a análise das informações de acordo com sua natureza. Os atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público são registrados, processados e evidenciados na natureza de informação:
Alternativas
Q3521942 Contabilidade Pública

Determinada entidade pública apresentou, no final do último exercício, as informações listadas no quadro a seguir:
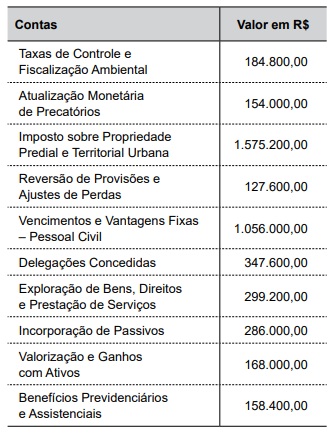
Imagem associada para resolução da questão


Considerando as informações dadas, qual é o valor das Variações Patrimoniais Diminutivas?

Alternativas
Q3521850 Contabilidade Pública
Os normativos como o Manual de Contabilidade Aplicada ao Setor Público (MCASP) e as diretrizes de logística pública estabelecem princípios importantes para a gestão eficiente dos recursos públicos. Com base nesses normativos, assinale a alternativa correta.
Alternativas
Q3521835 Contabilidade Pública
A administração pública adquire frequentemente mercadorias para revenda ou distribuição gratuita em programas sociais, educacionais ou de saúde. Nesse contexto, a correta apropriação contábil dos custos dessas mercadorias é essencial para garantir a transparência dos atos administrativos e a fidedignidade das demonstrações contábeis do ente público.
Considerando os princípios da contabilidade pública e as normas vigentes sobre a escrituração patrimonial, assinale a alternativa correta quanto ao tratamento contábil das mercadorias adquiridas para revenda ou distribuição.
Alternativas
Q3521831 Contabilidade Pública
Sobre a contabilidade pública, assinale a alternativa correta.
Alternativas
Q3520830 Contabilidade Pública
Relacione a Coluna 1 à Coluna 2, associando os conceitos contábeis às contas típicas do Plano de Contas Aplicado ao Setor Público (PCASP), considerando a natureza contábil, o momento do reconhecimento e os fundamentos legais e normativos.

Coluna 1
1. Representa o direito da entidade pública à entrada de recursos, reconhecido após a ocorrência do fato gerador, independentemente de seu recebimento em caixa.
2. Contabiliza a utilização dos bens patrimoniais em função do desgaste pelo uso ou obsolescência, afetando o resultado patrimonial.
3. Representa obrigação presente, de exigibilidade certa, decorrente de transações passadas, cuja liquidação deverá ocorrer com saída de recursos.
4. É uma transação que não altera a situação patrimonial líquida, mas apenas a composição entre elementos do ativo e/ou passivo.
5. Representa um evento que resulta na diminuição da situação líquida patrimonial da entidade pública, sem envolvimento imediato de caixa.

Coluna 2
( ) 1.1.1.1.1.01.00 - Créditos a Receber.
( ) 2.1.2.1.1.01.00 - Variação Patrimonial Diminutiva - Depreciação.
( ) 3.1.1.1.1.01.00 - Obrigações com Fornecedores.
( ) 4.2.2.1.1.01.00 - Transferência de Recursos Intraorçamentária.
( ) 6.2.1.1.2.01.00 – Variação Patrimonial Diminutiva - Provisões e Perdas.

A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Alternativas
Q3520829 Contabilidade Pública
Acerca dos fatos contábeis e procedimentos específicos da Contabilidade Aplicada ao Setor Público, analise as assertivas a seguir:

I. A inscrição de Restos a Pagar não processados configura um fato contábil permutativo, pois representa apenas a troca entre a obrigação orçamentária e a obrigação financeira do exercício seguinte.
II. O registro da depreciação de bens móveis em uma entidade pública é um fato contábil modificativo diminutivo, mesmo não representando saída de caixa no exercício.
III. O reconhecimento de superávit financeiro decorrente de arrecadação maior que a prevista representa um fato contábil misto, pois envolve simultaneamente variações patrimoniais e orçamentárias.
IV. O estorno de um empenho anulado no mesmo exercício é considerado um fato contábil exclusivamente orçamentário, sem impacto na contabilidade patrimonial. 
V. A reversão de perda por desvalorização de ativo registrado em períodos anteriores, conforme avaliação patrimonial, é um fato modificativo aumentativo, registrado no resultado patrimonial.

Quais estão corretas?

Alternativas
Ano: 2025 Banca: Ibest Órgão: CREMEGO Prova: Ibest - 2025 - CREMEGO - Contador |
Q3520732 Contabilidade Pública
Uma universidade federal constatou a perda de funcionalidade de máquinas utilizadas nos seus laboratórios de análises clínicas devido a processos naturais de desgaste e avanços tecnológicos. O setor contábil decidiu reavaliar os bens e ajustá-los ao valor recuperável. Em relação ao tratamento contábil para essa situação, é correto afirmar que  
Alternativas
Ano: 2025 Banca: Ibest Órgão: CREMEGO Prova: Ibest - 2025 - CREMEGO - Contador |
Q3520729 Contabilidade Pública
Uma secretaria estadual realizou a compra de um edifício para centralizar suas atividades administrativas. Posteriormente, decidiu investir em melhorias nesse edifício, como a instalação de novos elevadores e sistemas de segurança. Considerando as normas de contabilidade pública, assinale a alternativa correta sobre o tratamento contábil das despesas com melhorias.  
Alternativas
Ano: 2025 Banca: Ibest Órgão: CREMEGO Prova: Ibest - 2025 - CREMEGO - Contador |
Q3520728 Contabilidade Pública
Em uma audiência pública de prestação de contas, constatou-se que um município havia registrado a arrecadação de impostos de competência própria que ainda não haviam sido pagos pelos contribuintes. No contexto da contabilidade pública, assinale a alternativa que representa como essa receita deve ser tratada.  
Alternativas
Ano: 2025 Banca: Ibest Órgão: CREMEGO Prova: Ibest - 2025 - CREMEGO - Contador |
Q3520726 Contabilidade Pública
Um município está enfrentando uma discussão jurídica relacionada a um contrato de prestação de serviços de terceiros. Embora a probabilidade de perda seja considerada provável, o valor total da possível obrigação ainda não foi estipulado pela justiça. Diante disso, assinale a alternativa que apresenta o tratamento contábil correto a ser adotado, conforme as normas de mensuração de passivos do setor público. 
Alternativas
Ano: 2025 Banca: Ibest Órgão: CREMEGO Prova: Ibest - 2025 - CREMEGO - Contador |
Q3520725 Contabilidade Pública
Após analisar as contas de uma universidade pública, o contador identificou o seguinte evento contábil: a venda de um prédio de laboratórios pouco utilizado, cuja receita foi integralmente destinada ao pagamento de parcelas atrasadas de energia elétrica. Em relação a essas transações, assinale a alternativa correta. 
Alternativas
Ano: 2025 Banca: Ibest Órgão: CREMEGO Prova: Ibest - 2025 - CREMEGO - Contador |
Q3520724 Contabilidade Pública
Um hospital público recebeu a doação de um moderno equipamento de ressonância magnética. Porém, no mesmo período, outro aparelho semelhante, obsoleto e em desuso, foi baixado do patrimônio. A equipe contábil precisa registrar estas transações no sistema contábil, considerando o impacto no ativo e no patrimônio público. Sobre o tratamento contábil das operações descritas, assinale a alternativa correta. 
Alternativas
Q3520084 Contabilidade Pública
A avaliação de bens públicos busca a garantia de fidedignidade do patrimônio estatal e subsidiar decisões de gestão, alienação, reavaliação ou depreciação, conforme orientações técnicas da contabilidade aplicada ao setor público. Com base nas técnicas de avaliação de bens públicos, assinale a alternativa correta.
Alternativas
Q3520078 Contabilidade Pública
O Manual de Contabilidade Aplicado ao Setor Público é o principal instrumento normativo para a padronização das práticas contábeis públicas, orientando o registro, reconhecimento, mensuração e evidenciação dos atos e fatos da administração pública. Com base no MCASP vigente, assinale a alternativa correta. 
Alternativas
Respostas
1401: C
1402: A
1403: B
1404: A
1405: D
1406: B
1407: C
1408: D
1409: A
1410: C
1411: A
1412: D
1413: A
1414: B
1415: D
1416: C
1417: B
1418: A
1419: B
1420: A