Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.921 questões


A respeito das retenções na fonte em pagamentos feitos a pessoas jurídicas e físicas, julgue o item subsequente.
Não haverá retenção do IRPJ, CSLL, PIS/PASEP e COFINS nos pagamentos realizados pela administração pública federal a pessoas jurídicas optantes do Simples Nacional, em relação às suas receitas próprias.
A respeito das retenções na fonte em pagamentos feitos a pessoas jurídicas e físicas, julgue o item subsequente.
Por ser considerado salário indireto, o auxílio-alimentação pago em pecúnia a servidor público federal ativo da administração direta está sujeito à retenção do imposto de renda em folha de pagamento.
Julgue o item a seguir, acerca de procedimentos contábeis patrimoniais dispostos no Manual de Contabilidade Aplicada ao Setor Público (MCASP).
No caso de o governo adquirir, por meio de uma transação sem contraprestação, um terreno para o desenvolvimento de um estacionamento, seu custo deve ser mensurado pelo valor justo na data da aquisição.
Em determinada entidade do setor público, foi adquirido material de consumo para uso nas atividades operacionais, tendo todas as transações ocorrido dentro de um exercício financeiro já encerrado: no mês de agosto, foi emitida a nota de empenho; em setembro, o material foi recebido e estocado pelo setor de almoxarifado; o pagamento ao fornecedor foi realizado no mês de outubro; e o material foi totalmente consumido no mês de novembro.
Com base nessa situação hipotética, julgue o item seguinte.
Ocorreu uma variação patrimonial diminutiva no mês de setembro, quando o material foi estocado.
No que concerne a ativo intangível, a redução ao valor recuperável e a demonstrações contábeis no setor público, julgue o item que se segue, com base nas NBC TSP aplicáveis.
Ganhos com reavaliação de ativos imobilizados e remensuração de ativos financeiros disponíveis para venda devem ser sempre classificados como receitas no resultado do exercício.
Julgue o item a seguir, relativo à mensuração de ativos no setor público.
Caso o ativo imobilizado adquirido por meio de permuta não seja mensurável ao valor justo, seu custo é determinado pelo valor contábil do ativo cedido.
Julgue o item a seguir, relativo à mensuração de ativos no setor público.
O montante do valor depreciável de um edifício em construção deve ser ajustado caso haja aumento do valor do terreno no qual esse mesmo edifício esteja sendo construído.
Julgue o item a seguir, relativo à mensuração de ativos no setor público.
Os gastos incorridos na transferência de um ativo intangível não devem ser incluídos no seu valor contábil.
Em relação à receita e à despesa sob o enfoque patrimonial e à realização da variação patrimonial no setor público, julgue o seguinte item.
Ainda que o décimo terceiro salário seja pago apenas no final do ano, uma variação patrimonial diminutiva (VPD) do referido salário deve ser reconhecida mensalmente a cada mês trabalhado.
Em relação à receita e à despesa sob o enfoque patrimonial e à realização da variação patrimonial no setor público, julgue o seguinte item.
Caso a receita orçamentária seja registrada antes da ocorrência do fato gerador, o registro da variação patrimonial aumentativa (VPA) deve ocorrer concomitantemente com a sua arrecadação.
Julgue o item seguinte, acerca do tratamento contábil da redução ao valor recuperável de ativos geradores de caixa e de ativos não geradores de caixa no setor público.
Ainda que não haja indicação de potencial perda por redução ao valor recuperável para um ativo não gerador de caixa, a entidade deve fazer uma estimativa formal do valor recuperável de serviço.
Em relação ao tratamento contábil de ativos contingentes e de provisões no setor público, julgue o item subsequente.
Um ativo contingente é um ativo provável que resulta de eventos presentes cuja existência seja confirmada pela ocorrência ou não de um ou mais eventos futuros incertos que estejam sob o controle da entidade.
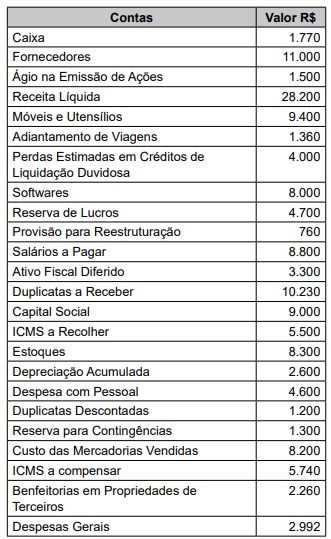
Considere os dados da tabela a seguir para responder a questão.

 Conheça nossos planos