Questões de Concurso Sobre procedimentos contábeis patrimoniais em contabilidade pública

Foram encontradas 4.915 questões

Q4054620 Contabilidade Pública
De acordo com a estrutura do Plano de Contas Aplicado ao Setor Público (PCASP), relacione adequadamente as colunas a seguir.

1. Ativo. 2. Variação Patrimonial Diminutiva. 3. Controles Credores. 4. Controles da Execução do Planejamento e Orçamento. ( ) Execução de controles fiscais. ( ) Ativo Circulante. ( ) Desvalorização e Perdas de Ativos e Incorporação de Passivos. ( ) Execução de Restos a Pagar.

A sequência está correta em
Alternativas
Ano: 2026 Banca: COMVEST UFAM Órgão: UFAM Prova: COMVEST UFAM - 2026 - UFAM - Contador |
Q4054320 Contabilidade Pública
A Demonstração das Variações Patrimoniais (DVP) evidencia as alterações verificadas no patrimônio. Nesse contexto, configura uma Superveniência Patrimonial: 
Alternativas
Ano: 2026 Banca: COMVEST UFAM Órgão: UFAM Prova: COMVEST UFAM - 2026 - UFAM - Contador |
Q4054318 Contabilidade Pública
As variações patrimoniais aumentativas e diminutivas são transações que promovem alterações nos elementos patrimoniais da entidade do setor público e que afetam o resultado. No contexto das Variações Patrimoniais Diminutivas (VPD) e Disponibilidade por Destinação de Recursos (DDR), avalie os roteiros de lançamentos contábeis a seguir e identifique qual roteiro, realizado junto com a liquidação da despesa orçamentária no momento da saída do recurso financeiro, está CORRETO: 
Alternativas
Ano: 2026 Banca: COMVEST UFAM Órgão: UFAM Prova: COMVEST UFAM - 2026 - UFAM - Contador |
Q4054317 Contabilidade Pública
As variações patrimoniais aumentativas e diminutivas são transações que promovem alterações nos elementos patrimoniais da entidade do setor público e que afetam o resultado. No contexto das Variações Patrimoniais Aumentativas (VPA), avalie os roteiros de lançamentos contábeis a seguir e identifique qual roteiro, realizado no momento da arrecadação do tributo, está CORRETO:
Alternativas
Ano: 2026 Banca: COMVEST UFAM Órgão: UFAM Prova: COMVEST UFAM - 2026 - UFAM - Contador |
Q4054316 Contabilidade Pública
A metodologia utilizada para a estruturação do Plano de Contas Aplicado ao Setor Público (PCASP) foi a segregação das contas contábeis em grandes grupos, de acordo com as características dos atos e fatos nelas registrados. Nesse contexto, podemos afirmar que, em relação ao PCASP, as contas de:
I. Variações Patrimoniais Aumentativas, Controles da Aprovação do Planejamento e Orçamento, e Controles Credores possuem mesma Natureza de Saldo.
II. Variações Patrimoniais Diminutivas, Controles da Aprovação do Planejamento e Orçamento, e Controles Devedores possuem a mesma Natureza de Saldo.
III. Variações Patrimoniais Aumentativas, Controles da Execução do Planejamento e Orçamento, e Controles Credores possuem mesma Natureza de Saldo.
IV. Variações Patrimoniais Aumentativas, Controles da Aprovação do Planejamento e Orçamento, e Controles Devedores possuem mesma Natureza de Saldo.
Assinale a alternativa CORRETA: 
Alternativas
Q4053959 Contabilidade Pública
Durante o encerramento do exercício financeiro, o tesoureiro de uma entidade pública identificou as seguintes situações: reconhecimento de despesa referente a serviço já prestado, cujo pagamento ocorrerá no exercício seguinte; recebimento de valores relativos a créditos anteriormente registrados; e constituição de provisão para obrigação presente decorrente de evento passado, com valor estimado de forma confiável. Considerando o regime de competência e os conceitos fundamentais da contabilidade patrimonial, assinale a alternativa correta. 
Alternativas
Q4053838 Contabilidade Pública

Para responder à questão, considere o demonstrativo a seguir, relativo à execução das despesas orçamentárias da Entidade Pública XYZ em 31 de dezembro de 2024.
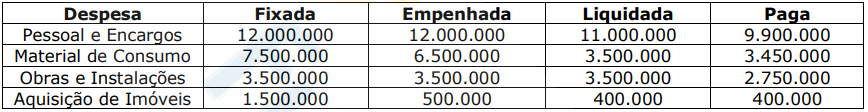

Com base exclusivamente nas informações apresentadas, qual é o valor apurado relativo aos Restos a Pagar Não Processados?
Alternativas
Q4053832 Contabilidade Pública
Em 31 de dezembro de 2022, um órgão público adquiriu um equipamento por R$ 60.000,00, estimando vida útil de 5 anos e valor residual de R$ 10.000,00. Considerando o método das quotas constantes, assinale a alternativa que indica o valor da depreciação anual desse bem.
Alternativas
Q4053831 Contabilidade Pública
No âmbito da Contabilidade Aplicada ao Setor Público, a Provisão para Créditos de Liquidação Duvidosa (PCLD) representa um mecanismo contábil destinado a refletir o risco de não recebimento de determinados créditos registrados no ativo. À luz do Manual de Contabilidade Aplicada ao Setor Público e das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, assinale a alternativa INCORRETA.
Alternativas
Q4051186 Contabilidade Pública

Na elaboração da demonstração dos fluxos de caixa da Prefeitura Municipal de Delta pelo método indireto, foram apurados, ao final do exercício, os seguintes saldos:


1. Superávit patrimonial do período: R$ 180.000,00.


2. Depreciação do exercício: R$ 25.000,00.


3. Ganho na alienação de veículo: R$ 6.000,00.


4. Redução de estoques: R$ 12.000,00.


5. Aumento de créditos a receber: R$ 20.000,00.


Com base nessas informações, assinale a alternativa que apresenta o valor do fluxo líquido de caixa das atividades operacionais.

Alternativas
Q4051183 Contabilidade Pública

Sobre o controle de custos no Setor Público, analise as assertivas a seguir:


I. O custo do período deve ser apurado pelo regime de competência, independentemente da execução orçamentária.


II. O centro de responsabilidade é a unidade na qual se apuram os custos, podendo ser usado para a acumulação dos custos e sua vinculação às entregas.


III. Toda informação de custo, independentemente do modo como é apresentada, deve ser rastreável até a fonte de dados da qual se originou.


Quais estão corretas?

Alternativas
Q4051182 Contabilidade Pública

Nos termos da NBC TSP 37/2025, ao avaliar se atualmente controla um recurso, a entidade avalia se um ou mais indicadores de controle existem. São indicadores de controle:


I. A existência de um direito executável ao potencial de serviço ou a capacidade de gerar benefícios econômicos decorrentes do recurso.


II. Os meios para garantir que o recurso seja utilizado para alcançar seus objetivos.


III. Acesso ao recurso, ou a capacidade de negar ou restringir o acesso de outros ao recurso.


Quais estão corretos?

Alternativas
Q4051177 Contabilidade Pública
Ao analisar as demonstrações contábeis de determinada entidade, o tesoureiro identificou obrigações decorrentes de eventos já ocorridos, mas cuja definição exata de valor ou prazo ainda depende de estimativas. À luz da Norma de Contabilidade NBC TG 25 (R2), assinale a alternativa correta. 
Alternativas
Q4047203 Contabilidade Pública
Nos termos da Lei nº 4.320/1964, que estatui Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal, a classificação dos elementos patrimoniais no Balanço Patrimonial observa o grau de disponibilidade dos bens, créditos e valores. Considerando essa classificação, assinale a alternativa que indica o grupo patrimonial ao qual pertencem os bens, créditos e valores cuja mobilização ou alienação dependa de autorização legislativa:
Alternativas
Q4044819 Contabilidade Pública
No encerramento do exercício financeiro no âmbito da contabilidade aplicada ao setor público, assinale a alternativa correta. 
Alternativas
Q4044816 Contabilidade Pública
 Ao final do exercício financeiro, o Município de Araquari inscreveu em restos a pagar uma despesa regularmente empenhada, mas cujo serviço ainda não havia sido prestado até 31 de dezembro. Considerando a contabilidade aplicada ao setor público, assinale a alternativa correta. 
Alternativas
Q4044267 Contabilidade Pública
Um Município adquiriu e colocou em uso, em janeiro de 2019, um ônibus escolar pelo valor de R$ 320.000, para utilização no transporte de alunos da rede pública. Para fins de depreciação, estimou-se vida útil de 5 anos e valor residual de R$ 120.000, adotando-se o método linear. Entre abril de 2020 e abril de 2021, em razão da suspensão das aulas presenciais, o veículo permaneceu sem utilização. Considerando as normas aplicáveis à depreciação no setor público, o valor contábil do ônibus escolar em 31/12/2021 será:
Alternativas
Q4042835 Contabilidade Pública
Em 31/12/2024, uma entidade do setor público possuía registrado no ativo imobilizado um bem com valor contábil líquido de R$ 35.000. Após reavaliação, o ativo passou a ser mensurado por R$ 50.000, sendo reconhecida uma reserva de reavaliação no montante de R$ 15.000. Considerando que esse ativo possui vida útil de 10 anos, é depreciado pelo método linear e não apresenta valor residual, é CORRETO afirmar que o valor a ser registrado como variação patrimonial diminutiva em 31/12/2025, em decorrência da depreciação foi.
Alternativas
Q4042833 Contabilidade Pública
Um Município havia reconhecido, em exercício anterior, perda por redução ao valor recuperável de um ativo imobilizado. Em exercício posterior, após nova avaliação, verificou-se a recuperação do valor do ativo, tornando necessária a reversão da perda anteriormente registrada. A luz das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP), essa reversão deve ser reconhecida como:
Alternativas
Q4041052 Contabilidade Pública
Segundo a NBCT 16.2 – Patrimônio e Sistemas Contábeis, o Patrimônio Público é o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações.
No que tange ao patrimônio público, em relação aos bens móveis e imóveis é correto afirmar, exceto: 

Alternativas
Respostas
601: C
602: D
603: E
604: B
605: D
606: A
607: D
608: B
609: D
610: A
611: D
612: D
613: A
614: B
615: B
616: A
617: B
618: B
619: C
620: B