Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.915 questões


Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Terra Roxa - PR
Prova:
FAU - 2026 - Prefeitura de Terra Roxa - PR - Contador |
Q3999734
Contabilidade Pública
A Demonstração das Variações Patrimoniais permite a análise de como as políticas
adotadas provocaram alterações no patrimônio público, considerando-se a finalidade de
atender às demandas da sociedade. Assinale a única informação que NÃO deve constar na
Demonstração das Variações Patrimoniais:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Terra Roxa - PR
Prova:
FAU - 2026 - Prefeitura de Terra Roxa - PR - Contador |
Q3999728
Contabilidade Pública
A Prefeitura Municipal possui um caminhão que será destinado para Secretaria de
Obras.
Para que o veículo seja utilizado, é necessária a instalação de um equipamento estilo
guindaste, no valor de R$ 300.000,00. Os registros contábeis do equipamento, orçamentário
e patrimonial, resultam em:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Terra Roxa - PR
Prova:
FAU - 2026 - Prefeitura de Terra Roxa - PR - Técnico Contábil |
Q3996389
Contabilidade Pública
Suponha que um Ente Público tenha realizado em 30/12/2025 uma operação de
crédito/financiamento com pagamento a ser realizado em 36 (trinta e seis) parcelas
(mensais e consecutivas) e vencimento da primeira parcela no mês de janeiro de 2026. O
registro contábil da operação será:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Terra Roxa - PR
Prova:
FAU - 2026 - Prefeitura de Terra Roxa - PR - Técnico Contábil |
Q3996387
Contabilidade Pública
No mês de janeiro de 2026, o departamento de contabilidade da Prefeitura Municipal foi
informado pela Tesouraria sobre o recebimento de valores inscritos em Dívida Ativa
Tributária. Sendo assim, apurou as seguintes informações:
- Valor recebido: R$ 13.000,00.
- Valor inscrito em Dívida Ativa em 31/12/2025: R$ 12.000,00.
Considerando que não foi realizado nenhum registro contábil relativo à Dívida Ativa no mês de janeiro de 2026, é CORRETO afirmar que:
- Valor recebido: R$ 13.000,00.
- Valor inscrito em Dívida Ativa em 31/12/2025: R$ 12.000,00.
Considerando que não foi realizado nenhum registro contábil relativo à Dívida Ativa no mês de janeiro de 2026, é CORRETO afirmar que:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Terra Roxa - PR
Prova:
FAU - 2026 - Prefeitura de Terra Roxa - PR - Técnico Contábil |
Q3996385
Contabilidade Pública
A Prefeitura Municipal de Terra Roxa obteve um empréstimo/financiamento no valor de
R$ 5.000.000,00 (cinco milhões de reais) na data de 01/02/2026. O prazo de pagamento será
em 20 (vinte parcelas) mensais, consecutivas e com o mesmo valor. Sabendo que o valor
dos juros de cada parcela corresponde a R$ 20.000,00. O vencimento da primeira parcela
será em 28/02/2026 e as demais vencerão sempre no último dia de cada mês, sendo a
próxima em 31/03/2026. Com base nas informações acima, considere que sejam realizados
todos os registros contábeis da operação em 28/02/2026 e o pagamento da primeira parcela
ocorra na data acordada, o reflexo no sistema patrimonial do Ente será:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Terra Roxa - PR
Prova:
FAU - 2026 - Prefeitura de Terra Roxa - PR - Técnico Contábil |
Q3996384
Contabilidade Pública
No dia 01/02/2026 o departamento de contabilidade da Prefeitura Municipal recebeu uma
nota fiscal de um prestador de serviço. A data de emissão da nota é a mesma do
recebimento (01/02/2026). O Fiscal do Contrato atestou que os serviços foram prestados
conforme contrato. Os serviços foram prestados no mês de janeiro de 2026. Os dados do
documento são os seguintes:
- Valor bruto da nota fiscal: R$ 140.000,00.
- Valor dos tributos federais a serem retidos e recolhidos para a União: R$ 15.000.00.
Considerando as informações acima, é CORRETO afirmar que:
- Valor bruto da nota fiscal: R$ 140.000,00.
- Valor dos tributos federais a serem retidos e recolhidos para a União: R$ 15.000.00.
Considerando as informações acima, é CORRETO afirmar que:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Terra Roxa - PR
Prova:
FAU - 2026 - Prefeitura de Terra Roxa - PR - Técnico Contábil |
Q3996383
Contabilidade Pública
Sabendo que o valor bruto da folha de pagamento do mês de janeiro de 2026 foi de R$
3.600.000,00 (três milhões e seiscentos mil reais), calcule o valor das provisões e assinale o
valor total do aumento do Passivo do Ente Público no mês de janeiro de 2026,
desconsiderando incidências previdenciárias, após o registro contábil do valor da folha de
pagamento, da provisão para décimo terceiro salário, provisão de férias e adicional de
férias (um terço):
Valor bruto da folha: R$ 3.600.000,00 a ser pago em 02/02/2026.
Provisão para décimo terceiro salário: ____________________.
Provisão de férias e adicional de férias: ___________________.
Valor bruto da folha: R$ 3.600.000,00 a ser pago em 02/02/2026.
Provisão para décimo terceiro salário: ____________________.
Provisão de férias e adicional de férias: ___________________.
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Terra Roxa - PR
Prova:
FAU - 2026 - Prefeitura de Terra Roxa - PR - Técnico Contábil |
Q3996382
Contabilidade Pública
Considere as seguintes informações para a resolução da questão:
- Compra de bem para o Ativo Imobilizado: R$ 2.400.000,00.
- Data da aquisição/início do uso: 01/04/2024. - Vida útil do bem: 10 (dez) anos.
- Método de depreciação: linear.
- Valor residual do bem: R$ 600.000,00.
Devido a um sinistro ocorrido em 31/01/2026, o departamento de Contabilidade foi demandado a fornecer o valor contábil líquido do bem na data do sinistro para fins de baixa contábil e apuração administrativa. O Técnico Contábil do órgão deve fornecer como resposta o valor de:
- Compra de bem para o Ativo Imobilizado: R$ 2.400.000,00.
- Data da aquisição/início do uso: 01/04/2024. - Vida útil do bem: 10 (dez) anos.
- Método de depreciação: linear.
- Valor residual do bem: R$ 600.000,00.
Devido a um sinistro ocorrido em 31/01/2026, o departamento de Contabilidade foi demandado a fornecer o valor contábil líquido do bem na data do sinistro para fins de baixa contábil e apuração administrativa. O Técnico Contábil do órgão deve fornecer como resposta o valor de:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Terra Roxa - PR
Prova:
FAU - 2026 - Prefeitura de Terra Roxa - PR - Técnico Contábil |
Q3996380
Contabilidade Pública
O reflexo, sob o ponto de vista orçamentário e patrimonial, de pagamento de valores
inscritos em restos a pagar processados, representa:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Terra Roxa - PR
Prova:
FAU - 2026 - Prefeitura de Terra Roxa - PR - Técnico Contábil |
Q3996375
Contabilidade Pública
As receitas obtidas pelos Entes públicos são utilizadas para custeio da Administração e
atendimento das necessidades da população. O registro e classificação da receita pública
obedecem normas técnicas de contabilidade, permitindo o controle e evidenciação dos
montantes arrecadados e a receber. Analise as afirmativas abaixo que tratam das normas
orçamentárias e patrimoniais da receita pública:
I - A receita orçamentária segue o Princípio de Caixa, considerada sua realização no momento do efetivo recebimento dos recursos, diferentemente da Variação Patrimonial Aumentativa que obedece ao Princípio de Competência.
II - Algumas receitas orçamentárias não são consideradas receita sob o ponto de vista patrimonial.
III - As taxas são classificadas como receita orçamentária tributária e não receita orçamentária de serviços.
IV - Recursos recebidos de outro Ente Público serão sempre classificados como receita orçamentária corrente.
Estão CORRETAS:
I - A receita orçamentária segue o Princípio de Caixa, considerada sua realização no momento do efetivo recebimento dos recursos, diferentemente da Variação Patrimonial Aumentativa que obedece ao Princípio de Competência.
II - Algumas receitas orçamentárias não são consideradas receita sob o ponto de vista patrimonial.
III - As taxas são classificadas como receita orçamentária tributária e não receita orçamentária de serviços.
IV - Recursos recebidos de outro Ente Público serão sempre classificados como receita orçamentária corrente.
Estão CORRETAS:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Terra Roxa - PR
Prova:
FAU - 2026 - Prefeitura de Terra Roxa - PR - Técnico Contábil |
Q3996374
Contabilidade Pública
Considere que o Ente Público tenha realizado no mês de janeiro de 2026 o pagamento
de apólice de seguro com vigência no período de fevereiro de 2026 a novembro de 2026.
Sob o ponto de vista orçamentário e patrimonial, os registros contábeis realizados no mês
de janeiro de 2026 serão:
Ano: 2026
Banca:
LEGALLE Concursos
Órgão:
Câmara de Cerro Largo - RS
Prova:
LEGALLE Concursos - 2026 - Câmara de Cerro Largo - RS - Contador Legislativo |
Q3985461
Contabilidade Pública
No contexto da contabilidade pública de uma Câmara
Municipal de Vereadores, em 31/12/2024, constava
registrado no ativo imobilizado um bem com valor
contábil líquido de R$ 140.000,00. Em decorrência de
procedimento de reavaliação, o ativo passou a ser
mensurado em R$ 200.000,00, com a constituição de
reserva de reavaliação no montante de R$ 60.000,00.
Considerando que o bem possui vida útil estimada em 10
anos, é depreciado pelo método linear e não possui valor
residual, assinale a alternativa CORRETA quanto ao valor a
ser reconhecido como variação patrimonial diminutiva
(VPD), em 31/12/2025, em decorrência da depreciação.
Q3983457
Contabilidade Pública
Bens permanentes adquiridos com recursos públicos
devem ser
Ano: 2026
Banca:
FCC
Órgão:
AL-MS
Prova:
FCC - 2026 - AL-MS - Analista Legislativo - Controlador Interno |
Q3977901
Contabilidade Pública
Determinado órgão público foi demandado judicialmente em ação trabalhista movida por ex-servidor, sendo cobrado o pagamento de licença prêmio devida no valor total de R$ 95.000,00. O órgão público apresentou defesa em primeira instância, mas
foi vencido. Posteriormente, apresentou recurso à segunda instância, também sendo vencido. A despeito de ainda existirem
outros recursos judiciais a serem impetrados, a assessoria jurídica do órgão enviou informação para o setor de contabilidade do
órgão destacando que considera provável a derrota definitiva na ação.
Nesse caso, o órgão público deverá
Nesse caso, o órgão público deverá
Ano: 2026
Banca:
FCC
Órgão:
AL-MS
Prova:
FCC - 2026 - AL-MS - Analista Legislativo - Controlador Interno |
Q3977893
Contabilidade Pública
Texto associado
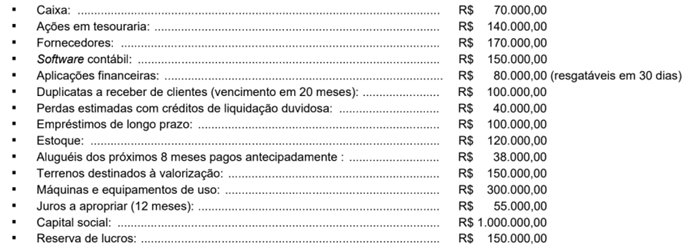
Atenção: Utilize as informações a seguir para responder à questão.
O Balanço Patrimonial de uma entidade, que possui ciclo operacional anual, apresentou os seguintes saldos contábeis no final
do exercício de 2025:
Com base nas normas contábeis vigentes e nos valores acima, o valor do ativo não circulante dessa entidade é
Ano: 2026
Banca:
SELECON
Órgão:
EMGEPRON
Prova:
SELECON - 2026 - EMGEPRON - Técnico de Contabilidade |
Q3977734
Contabilidade Pública
O resultado patrimonial apurado nos demonstrativos da
contabilidade pública corresponde à diferença verificada entre:
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
IPAAM
Prova:
CESPE / CEBRASPE - 2026 - IPAAM - Analista Ambiental – Especialidade: Ciências Contábeis |
Q3974057
Contabilidade Pública
O setor de monitoramento ambiental do IPAAM possui
um drone de longo alcance utilizado para serviços de
mapeamento topográfico que podem ser contratados por terceiros
(caracterizando-se como um ativo gerador de caixa). Ao final do
exercício de 2025, os registros contábeis e a avaliação de
mercado do ativo apresentavam os seguintes dados:
(i) custo de aquisição: R$ 80.000;
(ii) depreciação acumulada: R$ 30.000;
(iii) valor justo líquido de despesas de venda: R$ 42.000;
(iv) valor em uso (fluxo de caixa descontado): R$ 45.000.
Nessa situação hipotética, conforme as disposições da NBC TSP 10 – Redução ao Valor Recuperável de Ativo Gerador de Caixa, a perda por redução ao valor recuperável a ser reconhecida no balanço patrimonial do IPAAM é de
(i) custo de aquisição: R$ 80.000;
(ii) depreciação acumulada: R$ 30.000;
(iii) valor justo líquido de despesas de venda: R$ 42.000;
(iv) valor em uso (fluxo de caixa descontado): R$ 45.000.
Nessa situação hipotética, conforme as disposições da NBC TSP 10 – Redução ao Valor Recuperável de Ativo Gerador de Caixa, a perda por redução ao valor recuperável a ser reconhecida no balanço patrimonial do IPAAM é de
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
IPAAM
Prova:
CESPE / CEBRASPE - 2026 - IPAAM - Analista Ambiental – Especialidade: Ciências Contábeis |
Q3974056
Contabilidade Pública
O IPAAM iniciou um projeto interno para criar um novo
sistema de inteligência artificial capaz de cruzar dados de satélite
e emitir autos de infração automáticos. Durante o exercício de
2025, a autarquia incorreu nos seguintes gastos com esse projeto:
(i) fase de investigação: gastos com a busca de novos conhecimentos tecnológicos e avaliação de alternativas de algoritmos: R$ 30.000;
(ii) fase de desenvolvimento: gastos com o design do software, testes de protótipos e codificação final, após o IPAAM ter comprovado a viabilidade técnica e a intenção de concluir e usar o sistema: R$ 120.000.
Considerando a situação hipotética apresentada bem como os critérios de reconhecimento estabelecidos na NBC TSP 08, assinale a opção correta acerca do tratamento contábil desses gastos no encerramento do exercício de 2025.
(i) fase de investigação: gastos com a busca de novos conhecimentos tecnológicos e avaliação de alternativas de algoritmos: R$ 30.000;
(ii) fase de desenvolvimento: gastos com o design do software, testes de protótipos e codificação final, após o IPAAM ter comprovado a viabilidade técnica e a intenção de concluir e usar o sistema: R$ 120.000.
Considerando a situação hipotética apresentada bem como os critérios de reconhecimento estabelecidos na NBC TSP 08, assinale a opção correta acerca do tratamento contábil desses gastos no encerramento do exercício de 2025.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
IPAAM
Prova:
CESPE / CEBRASPE - 2026 - IPAAM - Analista Ambiental – Especialidade: Ciências Contábeis |
Q3974055
Contabilidade Pública
O IPAAM adquiriu uma lancha de alto desempenho para
operações de combate ao desmatamento ilegal. Para colocar esse
ativo em condições de uso e localização pretendidas pela
administração, a autarquia incorreu nos seguintes gastos:
(i) preço de compra da embarcação: R$ 400.000;
(ii) gasto com o transporte (frete) do estaleiro até a base do IPAAM em Manaus: R$ 15.000;
(iii) gastos com testes (testes de motor e estanqueidade) para verificar se a lancha pode ser colocada em uso: R$ 5.000;
(iv) instalação de equipamentos fixos de comunicação via satélite e suportes de segurança para colocar a embarcação em funcionamento: R$ 10.000.
Nessa situação hipotética, de acordo com os critérios de reconhecimento inicial na NBC TSP 07, o valor do ativo imobilizado (lancha) que deve ser inicialmente mensurado no balanço patrimonial do IPAAM é de
(i) preço de compra da embarcação: R$ 400.000;
(ii) gasto com o transporte (frete) do estaleiro até a base do IPAAM em Manaus: R$ 15.000;
(iii) gastos com testes (testes de motor e estanqueidade) para verificar se a lancha pode ser colocada em uso: R$ 5.000;
(iv) instalação de equipamentos fixos de comunicação via satélite e suportes de segurança para colocar a embarcação em funcionamento: R$ 10.000.
Nessa situação hipotética, de acordo com os critérios de reconhecimento inicial na NBC TSP 07, o valor do ativo imobilizado (lancha) que deve ser inicialmente mensurado no balanço patrimonial do IPAAM é de
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
IPAAM
Prova:
CESPE / CEBRASPE - 2026 - IPAAM - Analista Ambiental – Especialidade: Ciências Contábeis |
Q3974054
Contabilidade Pública
Uma autarquia estadual ambiental adquiriu um lote de 500
kits de análise de água para serem distribuídos gratuitamente a
comunidades ribeirinhas durante ação de fiscalização e
monitoramento. Os dados relativos a esse estoque no
encerramento do exercício são os seguintes:
(i) custo de aquisição total (incluídos impostos não recuperáveis e frete): R$ 100.000;
(ii) custo corrente de reposição (valor que o órgão pagaria para adquirir os mesmos kits na data do balanço): R$ 90.000.
Nessa situação hipotética, de acordo com a NBC TSP 04 – Estoques, o valor do estoque de kits que deve ser mensurado no balanço patrimonial da referida autarquia é de
(i) custo de aquisição total (incluídos impostos não recuperáveis e frete): R$ 100.000;
(ii) custo corrente de reposição (valor que o órgão pagaria para adquirir os mesmos kits na data do balanço): R$ 90.000.
Nessa situação hipotética, de acordo com a NBC TSP 04 – Estoques, o valor do estoque de kits que deve ser mensurado no balanço patrimonial da referida autarquia é de

 Conheça nossos planos