Questões de Concurso Sobre normas e legislações de contabilidade pública em contabilidade pública

Foram encontradas 6.490 questões

Q2769468 Contabilidade Pública
Nos termos da Lei 4.320/64, a abertura dos créditos suplementares e especiais depende da existência de recursos disponíveis para ocorrer a despesa e será precedida de exposição justificativa. São considerados corretamente recursos para atender a essa abertura de créditos suplementares e especiais, dentre outros, e, desde que não comprometidos,
Alternativas
Q2769457 Contabilidade Pública
A Lei 4.320/64, em seu Art. 41, classifica os créditos adicionais em
Alternativas
Q2769456 Contabilidade Pública
De acordo com a Lei 4.320/64, os estágios da realização das despesas públicas são
Alternativas
Ano: 2014 Banca: FUNCAB Órgão: SEDAM-RO Prova: FUNCAB - 2014 - SEDAM-RO - Contador |
Q2746442 Contabilidade Pública

Considerando a NBC T 16.8 – Controles Internos, identifique, nas alternativas abaixo, aquela que faz uma referência correta sobre a classificação do controle interno.

Alternativas
Ano: 2014 Banca: FUNCAB Órgão: SEDAM-RO Prova: FUNCAB - 2014 - SEDAM-RO - Contador |
Q2746440 Contabilidade Pública

De acordo com a NBC T 16.4 – Transações no Setor Público, como podem ser classificadas as transações no setor público, de acordo com sua natureza e reflexos no patrimônio público?

Alternativas
Ano: 2014 Banca: FUNCAB Órgão: SEDAM-RO Prova: FUNCAB - 2014 - SEDAM-RO - Contador |
Q2746439 Contabilidade Pública

Uma das alternativas abaixo apresenta um item que NÃO advém da integração dos subsistemas contábeis entre si e a outros subsistemas de informações, conforme preconiza em seu item 13 a NBC T 16.2 – Patrimônio e Sistemas Contábeis. Identifique-a.

Alternativas
Ano: 2014 Banca: FUNCAB Órgão: SEDAM-RO Prova: FUNCAB - 2014 - SEDAM-RO - Contador |
Q2746438 Contabilidade Pública

Identifique em uma das alternativas abaixo, o subsistema de informação contábil, que foi excluído da estrutura do sistema contábil do setor público pela Resolução CFC 1.268/2009.

Alternativas
Ano: 2014 Banca: FUNCAB Órgão: SEDAM-RO Prova: FUNCAB - 2014 - SEDAM-RO - Contador |
Q2746432 Contabilidade Pública

O sistema contábil estrutura a base para o registro contábil integrado dos atos e fatos da gestão pública, tal como determina a Lei nº 4.3420/1964. Uma das alternativas abaixo apresenta exemplos de subsistemas que compõem esse sistema contábil. Identifique-a.

Alternativas
Q2712384 Contabilidade Pública

As demonstrações contábeis das entidades definidas no campo da Contabilidade Aplicada ao Setor Público, prevista nas Normas Brasileiras de Contabilidade – NBC T 16.6 são:

Alternativas
Q2712383 Contabilidade Pública

De acordo com as Normas Brasileiras de Contabilidade aplicadas ao setor público - NBC T 16.2, o sistema contábil está estruturado em subsistemas de informações. Analise as alternativas propostas e assinale a incorreta.

Alternativas
Q2712382 Contabilidade Pública

A STN (Secretaria do Tesouro Nacional), na qualidade de órgão central do sistema de contabilidade, instituiu o Manual de Contabilidade Aplicada ao Setor Público (MCASP), definindo os procedimentos de escrituração contábil, bem como a utilização do Plano de Contas Aplicado ao Setor Público (PCASP) e a elaboração das demonstrações contábeis (DCASP), para torná-los convergentes às Normas Internacionais de Contabilidade Aplicadas ao Setor Público – IPSAS. Nesse sentido, é correto afirmar que:

Alternativas
Q1334051 Contabilidade Pública
De acordo com a Lei 4.320/64, analise as assertivas abaixo em relação ao que demonstrará um Balanço Patrimonial aplicado ao setor público.
I. Os bens móveis e imóveis, bem como os títulos de renda, pelo seu valor nominal, feita a conversão no caso de moeda estrangeira, pela taxa de câmbio vigente na data do balanço. II. O ativo financeiro composto pelos créditos e valores realizáveis dependerá de autorização orçamentária e dos valores numerários. O passivo financeiro compõe as dívidas fundadas e outros pagamentos que dependerão de autorização orçamentária. III. O ativo permanente compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa. O passivo permanente é composto pelas dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate. IV. Os bens de almoxarifado, pelo valor de aquisição ou pelo custo de produção ou de construção.

Quais estão corretas?
Alternativas
Q1332351 Contabilidade Pública
Com base nas Normas Aplicadas ao Setor Público NBCASP expedidas pelo Conselho Federal de Contabilidade, avalie as assertivas a seguir:
I. Contabilidade Aplicada ao Setor Público é o ramo da ciência contábil que aplica, no processo gerador de informações, os Princípios Fundamentais de Contabilidade e as normas contábeis direcionadas ao controle patrimonial de entidades do setor público. II. O objeto da Contabilidade Aplicada ao Setor Público é fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio da entidade do setor público e suas mutações, em apoio ao processo de tomada de decisão; a adequada prestação de contas; e o necessário suporte para a instrumentalização do controle social. III. O objetivo da Contabilidade Aplicada ao Setor Público é o patrimônio público. IV. A função social da Contabilidade Aplicada ao Setor Público deve refletir, sistematicamente, o ciclo da administração pública para evidenciar informações necessárias à tomada de decisões, à prestação de contas e à instrumentalização do controle social.
Quais estão corretas?
Alternativas
Ano: 2014 Banca: CCV-UFC Órgão: UFC Prova: CCV-UFC - 2014 - UFC - Contador |
Q1320075 Contabilidade Pública
A dívida flutuante não é pontualmente definida na Lei nº 4320/64. Por outro lado, percebe-se que o rol nela elencado não é taxativo, daí porque a literatura e a legislação correlata lhe atribuem outros itens. Neste sentido, não compõe o rol enumerado na Lei nº 4320/64 a seguinte alternativa:
Alternativas
Ano: 2014 Banca: CCV-UFC Órgão: UFC Prova: CCV-UFC - 2014 - UFC - Contador |
Q1320070 Contabilidade Pública
A estrutura do Balanço Patrimonial com base na Lei nº 4320/64 se compunha dos seguintes grupos: ativo financeiro, ativo permanente, passivo financeiro, passivo permanente, saldo patrimonial e contas de compensação. Ocorre que houve alteração sensível do balanço patrimonial com a adoção pelo País das Normas Internacionais de Contabilidade do Setor Público, o que implicou em alteração da estrutura deste demonstrativo. Sobre os grupos acima enumerados em relação à atual estrutura é correto afirmar:
Alternativas
Ano: 2014 Banca: CCV-UFC Órgão: UFC Prova: CCV-UFC - 2014 - UFC - Contador |
Q1320069 Contabilidade Pública

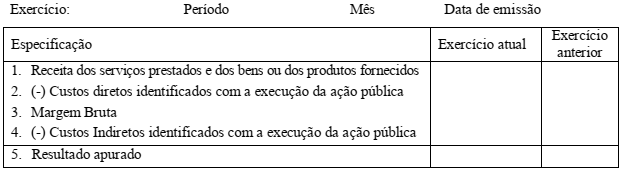
DEMONSTRAÇÃO XXX


Imagem associada para resolução da questão


Sobre a demonstração acima é correto afirmar:

Alternativas
Ano: 2014 Banca: IBFC Órgão: HMDCC
Q1230845 Contabilidade Pública
Com base no art. 58 da Lei 4.320/64 o empenho de despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição. O empenho é formalizado mediante a emissão de um documento denominado:
Alternativas
Ano: 2014 Banca: IBFC Órgão: HMDCC
Q1230796 Contabilidade Pública
Estabelece a Lei 4.320/64 que a despesa pública dispõe de três estágios: Empenho, liquidação e:
Alternativas
Ano: 2014 Banca: CONSULPLAN Órgão: TRE-MG
Q1202320 Contabilidade Pública
De acordo com a Lei nº 4.320/1964, em relação às transferências correntes: das subvenções sociais, fundamentalmente, e nos limites das possibilidades financeiras, a concessão de subvenções sociais visará a prestação de serviços essenciais de assistência social, médica e educacional sempre que a suplementação de recursos de origem privada aplicados a esses objetivos revelar‐se mais econômica. O valor das subvenções, sempre que possível, será calculado com base
Alternativas
Ano: 2014 Banca: CESPE / CEBRASPE Órgão: CGE-PI
Q1195142 Contabilidade Pública
De acordo com a Lei n.º 4.320/1964, julgue o item a seguir, relativo a etapas e estágios das receitas e das despesas públicas.
Se o instrumento de contrato for facultativo, a nota de empenho da despesa poderá substituir tal contrato.

Alternativas
Respostas
6081: B
6082: B
6083: A
6084: D
6085: D
6086: E
6087: D
6088: B
6089: D
6090: D
6091: A
6092: B
6093: C
6094: D
6095: B
6096: E
6097: A
6098: D
6099: D
6100: E